
【税理士監修】会社員が副業で個人事業主になると最強?メリットと両立のコツ、確定申告など解説

個人事業主として副業をするお金の強みと注意点
- 個人事業主×副業は、節税や社会保険によるメリットが大きい
- 両立のコツは「仕事のやり方」と「経理への備え」
- 開業届の出し方や会社にバレない副業の進め方
「副業で個人事業主になるのはアリ?」
結論からいえば、会社員を続けながら個人事業主として副業することは可能です。ただし、副業を始めた人がすべて個人事業主になる必要があるわけではありません。
「副業」は本業以外で収入を得る働き方全般を指し、「個人事業主」はそのなかで継続的に事業を営む人を指す言葉です。両者は対立する働き方ではなく、組み合わせて両立できるものだと理解しておきましょう。
個人事業主として副業を始める際、多くの方が気にするのが「会社に知られるのか」という点です。以下の動画で全体像を確認してみましょう。
この記事の目次
副業と個人事業主の違いとは
まず、「副業」と「個人事業主」という言葉の違いを整理しておきましょう。
副業とは、本業以外の仕事で収入を得る働き方全般を指す言葉です。雇用されて働く副業もあれば、業務委託やフリーランスとして仕事を請け負う副業もあります。
一方、個人事業主とは、法人を設立せず、個人として継続的に事業を営む人のことです。会社員が副業として継続的に個人事業を営む場合は、会社員と個人事業主を両立していることになります。つまり、会社員を続けながら副業を個人事業として行うこと自体は制度上可能です。
ここで誤解しやすいのが、「開業届を出す=個人事業主として認められる」という理解です。開業届(個人事業の開業・廃業等届出書)は、事業を開始したことを税務署に知らせるための届出であり、行政から個人事業主として認定・登録してもらうための申請ではありません。開業届を提出しただけで、副業の収入が自動的に「事業所得」として扱われるわけでもありません。
副業による所得が「事業所得」と「雑所得」のどちらに区分されるかは、「副業か本業か」という働き方の呼び方ではなく、活動の継続性・独立性・営利性や、帳簿書類の保存の有無から総合的に判断されます。会社員の副業であっても、継続的に受注や販売を行い、帳簿を付けて管理していれば、事業所得として認められる可能性は十分にあります。
両者の違いを整理すると、下記のようになります。
| 項目 | 一時的・少額な副業 (雑所得になりやすいケース) |
会社員が営む継続的な個人事業 (事業所得になりやすいケース) |
|---|---|---|
| 活動の実態 | 単発・不定期の受注や販売。継続性・独立性が乏しい | 継続的に受注・販売を行い、独立した事業として運営 |
| 所得区分 | 業務に係る雑所得となる可能性が高い | 事業所得として認められる可能性が高い |
| 所得税の確定申告 | 給与収入や給与以外の所得の合計額などにより判断する(※) | 左と同じ |
| 青色申告 | 対象外(雑所得は白色申告のみ) | 要件を満たせば青色申告が可能 |
| 帳簿・書類の保存義務 | 原則なし。ただし前々年収入300万円超で書類保存義務 | 青色・白色を問わず、記帳・帳簿等の保存が義務 |
| 損益通算 | 原則不可 | 給与所得との損益通算が可能な場合がある |
| 必要経費 | 業務上必要な支出を計上できる | 左と同じ |
※給与を1か所から受け、給与収入が年間2,000万円以下で年末調整済みなどの条件を満たす場合、給与所得・退職所得以外の所得の合計額が20万円以下であれば、原則として所得税の確定申告は不要です。ただし、所得税の確定申告をしない場合でも、住民税の申告が必要になることがあります。
会社員をしながら個人事業主になるメリット

会社員のまま個人事業主として副業をするのが最強と言われるのは、本業の社会保険を維持しながら、事業としての信用・経験を積んだり、節税の恩恵を得られたりするからです。
どういうことか、具体的なメリットを解説していきます。
社会保険料を増やさず副業できる(形態によっては例外あり)
個人事業として副業を行う場合、その所得は原則として勤務先の社会保険料には影響しません。
厚生年金保険・健康保険の保険料は勤務先から受け取る給与額をもとに決まるため、業務委託やフリーランスとして事業所得・雑所得を得ても、勤務先の保険料が自動的に上がることはないのが基本です。
ただし、これはあくまで「雇用されない形で個人事業を行う場合」の話であり、副業の形態によっては例外もあります。
副業先でも雇用され、社会保険の加入要件を満たす場合
副業先でもアルバイトやパートなど雇用契約を結ぶ場合は話が別です。
1週間の所定労働時間および1カ月の所定労働日数が、その事業所の通常の労働者の4分の3以上であれば、副業先でも社会保険への加入義務が生じ、結果として社会保険料の負担が増えることがあります。
また、勤務時間・日数が通常の労働者の4分の3未満でも、勤務先の規模や週の所定労働時間など、短時間労働者の加入要件を満たす場合は、副業先でも社会保険の加入対象になります。
本業と副業先の両方で社会保険の加入要件を満たす場合は、「二以上事業所勤務」の手続きが必要になります。
副業で法人を設立し、役員報酬を受け取る場合
副業を法人化し、そこから役員報酬を受け取る場合も注意が必要です。すでに本業の会社で社会保険に加入している人が新たに法人を設立し役員報酬を受け取る場合も、その新設法人について社会保険の加入手続きが必要になります。
本業の勤務先と副業で設立した法人の両方で社会保険の加入要件を満たす場合は、どちらを主たる事業所とするかを選択する「二以上事業所勤務」の手続きが必要です。
この場合、本業の給与と副業の役員報酬を合算した金額をもとに、健康保険・厚生年金保険の保険料が決まります。そのため、本業の給与だけで計算する場合と比べて、保険料の自己負担が増えることがあります。
事業所得の赤字を給与所得と損益通算できる場合がある

副業が赤字になった場合、その損失を給与所得と相殺できる「損益通算」が使えることがあります。ただし、損益通算の対象は事業所得・不動産所得・山林所得・譲渡所得に限られており、雑所得の赤字は給与所得と損益通算できません。
開業届を提出しただけで事業所得として認められるわけではないため、赤字を給与所得と相殺できるかどうかは、あくまで活動の実態から事業所得と判断されるかどうかにかかっています。
必要経費を計上できる
副業にかかった支出は、所得区分にかかわらず必要経費として収入から差し引くことができます。副業の所得が事業所得・業務に係る雑所得のいずれに該当する場合でも、その業務に必要な支出は必要経費として収入から差し引けます。ただし、私生活のための支出は経費になりません。自宅の家賃や通信費など、仕事と私生活の両方に関係する費用は、使用状況などに基づいて業務に必要な部分を明確に区分して計上します。
三輪税理士事務所 代表・税理士 三輪篤史’s ポイント
青色申告が使える
あらかじめ青色申告承認申請書を税務署に提出し、副業による所得が事業所得に該当する場合は、青色申告特別控除などの特典を受けられます。
青色申告特別控除には10万円・55万円・65万円の3種類があります。55万円の控除を受けるには、複式簿記で記帳し、貸借対照表や損益計算書などを添付して期限内に確定申告するなどの要件を満たす必要があります。
さらに、55万円控除の要件を満たしたうえで、e-Taxによる期限内申告、または一定の要件を満たす電子帳簿保存を行う場合は、最大65万円の控除を受けられます。55万円・65万円の要件を満たさない青色申告者については、10万円の青色申告特別控除が適用されます。
副業による所得が雑所得に該当する場合は、青色申告特別控除を利用できません。
なお、損益通算や青色申告の特典は、所得区分(事業所得等に該当するか)や記帳・申告の要件を満たした場合に限り受けられます。必要経費は、事業所得・業務に係る雑所得のいずれでも、業務上必要な支出について計上できます。必要経費の計上と、青色申告特別控除などの特典の適用は、分けて考えましょう。
低リスクで独立・起業の練習ができる
会社員をしながら個人事業主となる場合、帳簿付けや資金繰りなどを自分で行うことになるでしょう。こうした作業は独立や起業をした場合の予行練習になります。
個人事業主になるための手続きには費用もかからず、なるだけであれば金銭的なリスクを負う心配はありません。
個人事業として活動することで、単なる副業以上の自覚やモチベーションが生まれ、事業をよりしっかり推進していこうとする効果も期待できます。お小遣い稼ぎのような副業と違い、本業化して独立や起業するような足掛かりとなる可能性も高まるでしょう。
会社員をしながら個人事業主になるデメリット
個人事業主になるなら、会社員時代より時間の自由が減る覚悟をしておかなくてはなりません。さらに、会社員をしながら個人事業主となることには次のようなデメリットもあります。
事業所得の確定申告に手間がかかる
個人事業主のメリットである青色申告の控除ですが、処理の手間を考えるとデメリットと表裏一体です。最大額の控除を受けるには、複式簿記での記帳や決算書の準備といった複雑な作業が欠かせません。
会社員の給与の場合、所得税に関する手続きはすべて会社が行なってくれます。副業で個人事業主になると、事業分の所得税は自分で申告が必要です。さらに青色申告の恩恵を得たいなら、専門知識を要する簿記での処理が必須となります。
とはいえ、現在では簿記の知識がなくても簡単に青色申告ができる会計ソフトも多数用意されています。会計ソフト分のコストはかかりますが、最大65万円の控除を考えると活用するのが望ましいでしょう。
失業給付を受けられない場合がある
開業届を提出しているだけで、一律に失業給付を受けられなくなるとは限りません。ただし、退職後も個人事業を継続し、すぐに就職できる状態ではないと判断された場合は、基本手当の対象外となる可能性があります。事業の活動実態によって判断されるため、退職前後に管轄のハローワークへ確認してください。
税金の負担が大きくなる
副業の利益が大きくなれば、その分の税金負担も大きくなります。個人事業主は累進課税のため、所得が増えれば増えるほど所得税の税率が高くなるのです。
また、所得が年間290万円を超えると個人事業税が、課税売上高が1,000万円を超えると消費税がそれぞれ発生します。
ただし、業種によっては個人事業税がかからない場合もあります。
所得が増えれば住民税が高くなるリスクも踏まえておかなくてはなりません。
個人事業主のメリット・デメリットについて詳しい内容は、以下の記事で紹介していますので、合わせてご覧になってください。
個人事業主になるかどうかの判断基準
副業が軌道に乗ってくると、「そろそろ個人事業主として開業届を出すべきか」と迷う人も増えてきます。ここでは、金額だけによらない判断のポイントを整理します。
収入額だけで機械的に判断するものではない
「副業の所得がいくらを超えたら個人事業主になるべきか」という一律の収入基準はありません。「副業所得が20万円を超えたら個人事業主になる」という理解もよくある誤解です。
20万円は、給与を1カ所から受けている会社員などが確定申告を行うべきかどうかを判断する基準であり、個人事業主になるかどうかとは直接関係しません。
開業届を出すかどうかは、あくまで活動の実態から判断するべきものです。
判断の目安となる視点
以下のような状態に当てはまるほど、個人事業主として活動を明確にするメリットが大きくなります。
-
- 単発の案件ではなく、継続的に受注や販売を行う見込みがある
- お小遣い稼ぎではなく、独立した事業として収益化を目指している
- 帳簿を付け、事業用の口座やお金を私生活の分と分けて管理できる
反対に、単発の仕事など、活動の実態が事業に当たらない場合、その収入は雑所得等に該当することがあります。所得区分は、収入額や継続性だけでなく、営利性や独立性、帳簿書類の保存状況などを踏まえて判断します。
一時的・単発的な収入は雑所得となる可能性が高く、こうした段階で無理に個人事業主にする必要はありません。
継続性や事業としての実態が伴って初めて、個人事業主としてのメリット(青色申告や損益通算など)を活かせる土台が整います。
まずは案件の継続性や収益化の見通し、経理体制を確認し、それらが整ってきた段階で開業届の提出を検討するとよいでしょう。
会社員と個人事業主を無理なく両立するには?
気合や精神論だけで会社員と個人事業主を両立しようとすると、心身に無理がきやすくなります。
ここでは、会社員が副業を事業として続けるために押さえておきたい、現実的な考え方をまとめました。
時給制ではなく単価制の仕事を選ぶ

本業と個人事業主の副業を無理なく両立するには、時給制ではなく単価制の副業を選ぶのがコツです。単価制の仕事であれば好きな時間に作業ができ、休日やスキマ時間を効率的にお金に換えやすくなります。
平日にフルタイムで働く会社員が時給制の副業を選んだ場合、まとまった時間を継続的に確保しないと思ったように稼げません。稼ぐために作業時間を増やしすぎると心身に負担がかかりやすく、本業や生活との両立が難しくなりがちです。
一方、単価制の仕事は、納期さえ守れば働いた時間は関係なく、成果に対して報酬が得られます。そのため作業時間を自分で調整しやすく、本業が忙しい時期でも破綻しにくいのが特徴です。
「記事1本◯円」「バナー1件◯円」など、時間を切り売りしない副業を選ぶことが、無理なく両立するための重要なポイントになります。
本業と副業の情報・ノウハウを混ぜすぎない
本業で得た情報やノウハウをそのまま副業に持ち込むと、場合によってはトラブルになる恐れがあります。副業禁止の会社でなくても、競業避止義務や情報管理の観点から問題視されるケースは少なくありません。
会社員が個人事業主として安全に副業するためには、次のように明確な線引きの意識を持つことが大切です。
- 会社の備品や資料を副業に使わない
- 勤務時間中に副業作業をしない
- 顧客情報や内部データを流用しない
- 本業と同じ業界・取引先で副業しない
例えば「会社で作った資料のロゴだけ変えて流用する」「会社の調査データを副業に使う」といったことはNGです。
そうではなく、資料作りのスキルを活かしてゼロから制作したり、身につけた調査方法を独自の武器にしてリサーチ業務を受けたりするなど、自分の知識やスキルを自分の形に変えて活かすことが重要となります。
「本業で学んだスキルやノウハウを活かして副業をする」ことと、「会社の情報や環境を使う」ことは全くの別物であることを明確に理解しておきましょう。
副業専用の財布を作っておく
個人事業主として副業を始めるなら、副業専用の財布を作っておくのがおすすめです。経理の手間を減らし、確定申告の負担を軽減するのにも役立ちます。
具体的には以下の準備を検討しましょう。
- 副業専用の口座やクレジットカードを作る
- 口座と連携できる会計ソフトを用意する
本業を持つ会社員にとって、副業の経理や確定申告は大きな手間です。副業専用の口座やクレジットカードを作っておけば、事業と私用のお金の混在を防ぎ、経理の無駄を減らせます。
会計ソフトは、副業用の口座と連携できるものがおすすめです。口座取引を帳簿に自動反映してくれるため、経理の負担による副業の挫折や申告漏れの回避に役立ちます。
屋号ではなく個人名義の口座を別に作るだけでもいいので、副業だけの財布を確保しておき、経理や確定申告の負担をできるだけ小さくしましょう。
三輪税理士事務所 代表・税理士 三輪篤史’s ポイント
なお、「入金用」「経費支払い用」「貯蓄用」など口座を複数に分けすぎると、資金移動の手間や残高不足の原因になることもあります。
まずは「シンプルに管理すること」を意識するのがおすすめです。
会社員をしながら個人事業主になる際の手続き方法や必要書類
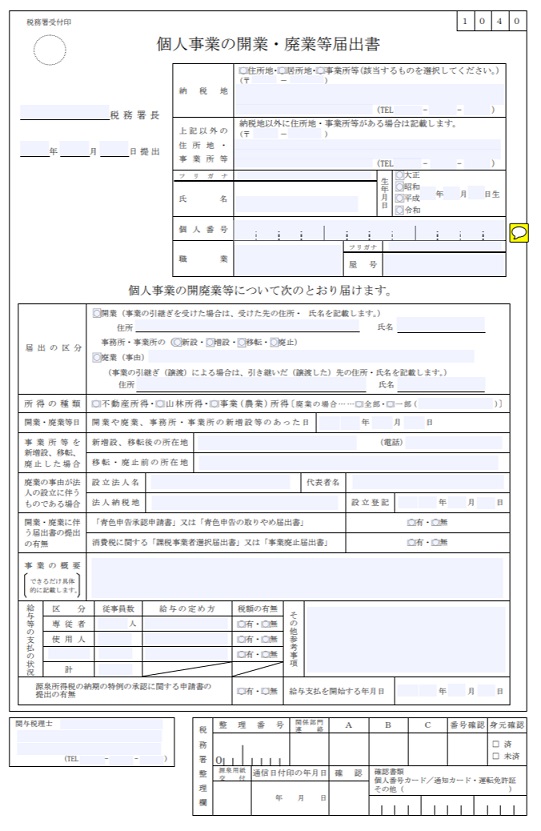
個人事業主になるために必要な基本書類は「開業届(個人事業の開業・廃業届出書)」です。
2026年1月1日以後に事業を開始した場合、開業届の提出期限は、その年分の所得税の確定申告期限までです。
なお、青色申告を希望する場合は、青色申告承認申請書を原則としてその年の3月15日まで、1月16日以後に事業を開始した場合は開始日から2カ月以内に提出する必要があります。
副業の所得が大きくなってきたら「青色申告承認申請書」も出し、青色申告に切り替えるといいでしょう。
マイナンバーカードなどの準備が整っていれば、e-Taxを通じて電子申請できます。電子申請が難しい場合は、国税庁のWebサイトから書類をダウンロードし、税務署(通常は平日8:30〜17:00)への持参や郵送でも提出可能です。
会社バレや確定申告の心配は?会社員の副業×個人事業主のQ&A
会社員をしながら副業で個人事業主になる場合、「会社に副業がバレてしまうのでは?」「税金はどうなるんだろう?」と不安な方もいるかと思います。
会社員をしながら個人事業主になる場合のさまざまな疑問をまとめてチェックしておきましょう。
個人事業主になると確定申告は必ず必要?
会社員が個人事業主として副業をした場合、副業の年間所得が20万円を超えたときに確定申告が必要です。逆に、次のようなケースでは確定申告は必須ではありません。
- 個人事業が赤字の場合
- 本業の収入が2,000万円以下で、副業の利益が20万円以下の場合
ただし、青色申告をすれば赤字を繰り越すことができたり、最大65万円の特別控除が受けられたりするので、必須ではなくとも申告を検討しましょう。
個人事業主になると副業が会社にバレる?
開業届を出して個人事業主になっただけでは、副業がバレることはありません。ただし、以下のように間接的にバレるケースはあります。
- 住民税の通知からバレる
- 周囲に話したりSNSに投稿したりしてバレる
副業収入があると住民税が増え、その通知が会社に届くことで副業がバレる可能性があります。確定申告時に副業所得にかかる住民税について「自分で納付」を選択すると、勤務先に知られるリスクを抑えられる場合があります。
ただし、完全に防げるわけではなく、自治体の運用や副業所得の種類によっては普通徴収に分けられないことがあります。
また、SNSに個人情報を公開していると、そこから噂が広まることもあります。社内の人間が見ていることも踏まえ、SNSの利用は匿名にして個人が特定されないようにしましょう。
税金はいくら増える?
副業を始めたときに税金がいくら増えるかは、副業の売上ではなく、売上から必要経費や青色申告特別控除などを差し引いた「所得」によって決まります。 ここでは、年収300万円の会社員が、個人事業主として月8万円(年間96万円)の副業売上を得た場合を例に計算します。
【試算条件】
- 2026年分の税制をもとにした概算
- 本業の給与収入:年間300万円
- 副業の売上:年間96万円(月8万円)
- 副業の必要経費:年間10万円
- 副業が事業所得に該当する
- 青色申告特別控除65万円の要件を満たす
- 所得税率:5%
- 住民税の所得割:10%
- 復興特別所得税を含む
- 個人事業による社会保険料の増加はないものとする
副業の課税対象となる所得は、次のように計算します。
96万円(売上)-10万円(必要経費)-65万円(青色申告特別控除)=21万円
この21万円が本業の給与所得に加算されるため、税負担の増加額はおおむね次のとおりです。
| 税金の種類 | 副業による年間増加額 |
|---|---|
| 所得税・復興特別所得税 | 約1万700円 |
| 住民税 | 約2万1,000円 |
| 合計 | 約3万1,700円 |
したがって、この条件では年間96万円の副業売上に対し、所得税と住民税は合計で年間約3万2,000円増える計算です。なお、住民税の増加分は原則として翌年度に反映されます。
一方、必要経費も青色申告特別控除も適用しない場合、96万円がそのまま課税対象となり、所得税と住民税の増加額は合計約14万5,000円となります。経費と青色申告特別控除を適切に適用した場合との差は、年間約11万3,000円です。
ただし、実際の税額は、本業の給与、社会保険料、扶養家族、各種所得控除、居住する自治体などによって異なります。 また、65万円の青色申告特別控除を受けるには、副業が事業所得に該当することに加え、複式簿記による記帳や期限内申告、e-Taxによる申告または一定の電子帳簿保存などの要件を満たす必要があります。
副業が雑所得に該当する場合、青色申告特別控除は適用できません。
副業で個人事業主になる目安は?
個人事業主になるかどうかに、一律の金額基準はありません。副業の継続性や事業性、収益化の見込みなどを踏まえて判断します。なお、20万円は一定の給与所得者における所得税の確定申告要否を判断する基準であり、開業届を提出する基準ではありません。
詳しくは「個人事業主になるかどうかの判断基準」で解説しています。
インボイスの影響はどうなる?
会社員を続けながら個人事業主になっても、インボイス登録は必須ではありません。消費税の課税事業者になった場合でも、インボイス登録をするかどうかは任意です。
インボイス(適格請求書)は、税務署の登録を受けた「適格請求書発行事業者」が発行できる書類です。買い手が消費税の仕入税額控除を受ける際には、原則として帳簿とインボイスの保存が必要になります。
消費税は、原則として基準期間(個人事業者の場合は前々年)の課税売上高が1,000万円を超えると納税義務が生じます。ただし、特定期間の課税売上高などにより、1,000万円以下でも課税事業者となる場合があります。
また、免税事業者がインボイス登録をすると、課税売上高が1,000万円以下でも課税事業者となり、原則として消費税の申告・納税が必要になります。取引先からインボイスの発行を求められた場合は、税負担や事務負担、取引への影響を踏まえて登録するかどうかを検討しましょう。
三輪税理士事務所 代表・税理士 三輪篤史’s ポイント
特に起業を視野に入れている場合は、「副業として取り組む期間」をあらかじめ決めておくことをおすすめします。
実際には、すでにフルタイムで取り組んでいるライバルも多くいます。
だからこそ、副業期間は「大きく稼ぐ場」ではなく、以下のように「独立に向けた準備期間」として活用することが効果的です。
-
-
・市場ニーズの確認
・商品・サービスの検証
・集客方法のテスト
・起業後の戦略づくり
副業で小さく挑戦しながら経験を積み、起業に向けた土台を作っていくことが大切です。
まとめ・会社員の副業に個人事業主という選択肢を
会社員が副業として個人事業主になる場合は、「なれるか」よりも「無理なく続けられるか」が重要です。
制度や税金の仕組みを理解したうえで、仕事の選び方や経理・確定申告への正しい理解を持っておけば、本業と両立しやすくなります。
必要経費を適切に計上し、要件を満たす場合は青色申告の特典も活用しながら、無理なく副業に取り組んでみてください。
副業の事業が軌道に乗り、本業と同じかそれ以上に利益を上げられるようになってきた場合は、独立や起業も検討してみましょう。
特に最近では、いきなり起業するのではなく会社員をしながら個人事業主になり、副業から本業化を目指す人も多くいます。
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳
「一つの支出が家事上と業務上の両方にかかわる費用」も、家事按分により経費計上が可能です。副業の際は、日常生活で支払っている費目を全て書き出してみることをおススメします。漏れなく整理ができて効果的ですよ。