【2026年・令和8年】源泉徴収簿とは?年末調整に使う帳簿の書き方を解説

意外と知らない源泉徴収簿の役割
源泉徴収簿とは、従業員ごとに給与・賞与の支給額や源泉徴収した所得税額、扶養親族の状況を1年分まとめて記録する帳簿です。年末調整の計算に使います。法律上の作成義務や提出義務はありません。
源泉徴収簿は給与や給与にかかる税額などの計算に役立つ以外に、1年の締めくくりに必要な年末調整の作業をスムーズにするためにも欠かせません。
この記事では、源泉徴収簿の基本から、総支給金額・通勤手当(交通費)の扱い、賃金台帳・源泉徴収票との違い、書き方までを解説します。令和8年分(2026年1月~12月に支払う給与等に対応)を中心に、令和8年分の改正点も反映しています。
初めて従業員を雇用するときもおすすめです。
源泉徴収簿とは?
源泉徴収簿は、各従業員に支払った給与や賞与、源泉徴収した税額、扶養親族の状況などをまとめて記録する帳簿です。
法的に作成や提出が必要なものではありませんが、年末調整を効率的に行うために役立ちます。
| 義務区分 | 義務の有無 | 詳細 |
|---|---|---|
| 作成義務 | なし | 法令で定められた帳簿ではない |
| 提出義務 | なし | 通常、税務署へ提出する書類ではない |
| 保存義務 | 一律の義務なし | 源泉徴収簿そのものに一律7年間の保存義務があるとはされていない。なお、扶養控除等申告書などの年末調整関係書類には7年間の保存義務がある |
源泉徴収簿は、主に源泉徴収事務や年末調整をスムーズに行うために活用される帳簿です。作成自体は任意ですが、給与や源泉徴収税額などを継続して記録しておくことで、年末調整時の集計や確認を効率的に行えます。
年末調整を正しく処理することは、会社の信用や従業員との良好な関係維持においても必須であるため、源泉徴収簿を作成してうまく活用しましょう。
源泉徴収簿の必要性
源泉徴収簿を作成しておくと、以下のようなメリットが得られます。
- 年末調整の計算がスムーズになる
- 税務調査などの際に裏付け資料として提示できる
- 賃金台帳や源泉徴収票との整合性チェックに役立つ
源泉徴収簿では、毎月の給与支給額や源泉税額を一元的に管理するため、年末調整時の集計が楽になります。
給与回りの裏づけ資料としても役立つことから、備えておくと税務調査があっても慌てずに済むでしょう。
賃金台帳や源泉徴収票などほかの書類と照らし合わせることで、金額の不一致の早期発見やミスの防止も可能です。
作らなくても違法ではないものの、作らないと年末調整で苦労したり、調査対応に困ったりする可能性があるため、社員に給与を支払う企業であれば源泉徴収簿を作成すると、年末調整や源泉徴収事務を効率的に進めやすくなります。
源泉徴収簿と源泉徴収票の違い
名前の似ている源泉徴収”簿”と源泉徴収”票”ですが、「簿」か「票」か、1文字の違いで役割もまったく違います。
- 源泉徴収票:1年分の支給額・徴収額等を集計して、社員に交付するもの。
- 源泉徴収簿:支給額・徴収額等を月々記録し、源泉徴収票の作成や年末調整などの処理に使う。会社が保管するもの。
源泉徴収”簿”は会社が保管する内部資料であり、源泉徴収”票”の作成などに活用する帳簿です。経理担当の従業員以外が源泉徴収簿を目にすることはまずありません。
源泉徴収票は法的な作成・交付義務があることも、源泉徴収簿と異なる点です。
源泉徴収簿と賃金台帳の違い
源泉徴収簿と賃金台帳は、どちらも従業員ごとの給与記録を管理する帳簿ですが、法的根拠と記載内容が異なります。
- 賃金台帳:労働基準法に基づき作成が義務付けられた帳簿。労働日数・労働時間・残業時間などの労務情報を記録するもの。
- 源泉徴収簿:税法上の任意帳簿。給与・控除・源泉税額など税務情報を記録するもの。
賃金台帳は法律で作成が義務付けられており、記載内容なども細かく定められています。
源泉徴収簿には法的な制限がないため、賃賃金台帳として法令上必要な記載事項を満たしたうえで、源泉徴収事務に必要な情報も記録できる様式であれば、兼用することも可能です。
源泉徴収簿の作成方法
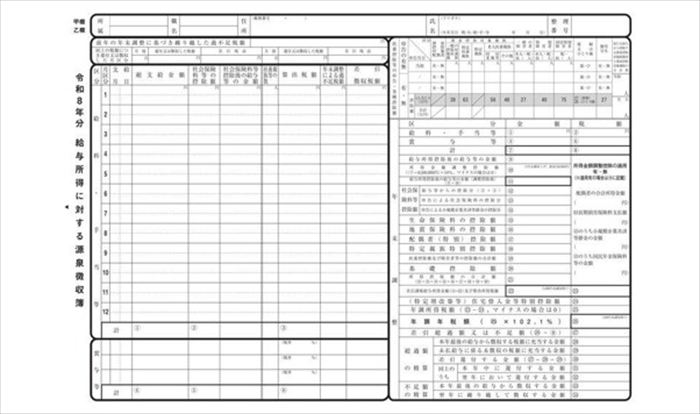
それでは早速、源泉徴収簿の作り方を見ていきましょう。
源泉徴収簿は大きく3つの作業内容に分けられ、それぞれで具体的な作成方法も変わります。
| 作業内容 | 主な作成タイミング |
|---|---|
| 基本情報の記入 | 年初や入社時の1回のみか、変更があったとき |
| 給与・賞与等の記入 | 毎月または支給したとき |
| 年間の集計・控除計算 | 年末調整の時期 |
毎月の作業は賃金台帳の作成や源泉徴収事務と並行して進めることで、効率が高まるでしょう。
オリジナルの様式でも問題ありませんが、この記事では国税庁の「令和8年分 給与所得に対する源泉徴収簿」に合わせて解説していきます。
手書きで作成する場合は人数分の源泉徴収簿が1枚ずつ必要になるため、印刷して用意してください。
1.基本情報の書き方
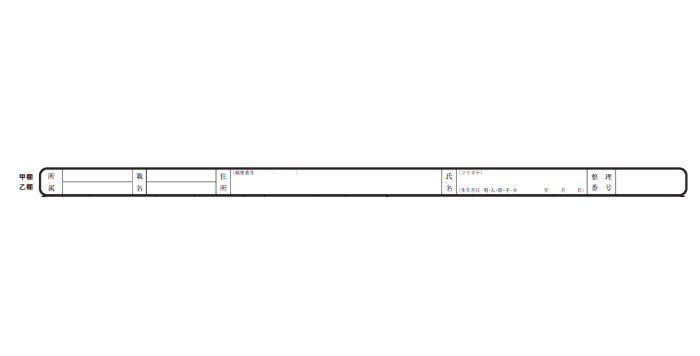
本筋となる給与額などを記入する前に、準備段階として以下の項目を埋めていきます。
左上にある「甲欄」「乙欄」どちらかにマルをつける。「給与所得者の扶養控除等(異動)申告書」を提出している社員は甲欄、それ以外は乙欄(源泉徴収税額表の「甲・乙」に対応)。
所属・役職は具体的になければ空欄でも可。
社内管理用の番号を書く欄。なければ空欄でも可。マイナンバーではないので注意。
基本的には年初の1回のみか、入社時に書く項目となりますが、変更等があった際はその都度修正しましょう。
2.【毎月】給与等の書き方
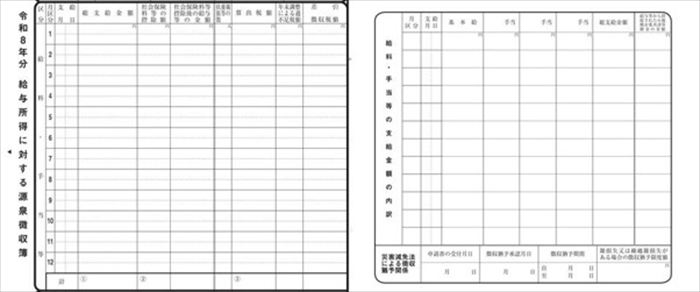
給与額などの記入欄は、源泉徴収簿の表面にある「給料・手当等」の欄と、裏面にある「給料・手当等の支給金額の内訳」の欄の2カ所があります。
裏面には支給した給与や手当の内訳が記入でき、その総支給金額を表面にも書くことになるため、先に裏面を作っておくと計算ミスの予防や効率化につながりおすすめです。
給与等を”支払った月日”の記入欄。月末締め翌10日支給の場合、1月分は月区分2の欄に「2(月)」「10(日)」と記入。
天引き前の給与総額を記入。非課税分(非課税限度額内の通勤手当など)は総支給金額には含めず、課税対象となる金額のみを記入。
通勤手当(交通費)は、非課税限度額を超えた部分のみ含める(限度額は交通手段や通勤距離で異なり、令和8年4月に改正。詳細は国税庁「通勤手当の非課税限度額の改正について」参照)。
給与から天引きした健康保険料、厚生年金保険料、雇用保険料などの合計額を記入。
総支給金額 – 社会保険料等の控除額の金額を記入。
扶養控除等(異動)申告書の情報をもとに人数を記入。
「社会保険料等控除後の給与等の金額」と「扶養親族等の数」を源泉徴収税額表(令和8年分)にあてはめて、該当する源泉徴収税額を記入。
【例】
総支給金額(課税分)が23万5,000円、社会保険料等の控除額が3万5,000円なら、控除後の給与等の金額は20万円。扶養人数1人なら、算出税額は2,730円(令和8年分の場合)。
なお、12月最後の給料・手当等の支給時の算出税額については、年末調整処理を行う関係で2通りのやり方が認められています。
- いったん通常の月と同様に税額計算してから年末調整する。
- 通常の税額計算を省略して(源泉徴収しないとみなして)年末調整する。
詳しくは「令和8年分 年末調整のしかた」パンフレットの説明を確認してください。
3.【都度】賞与等の書き方
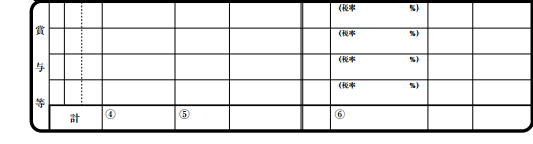
賞与を支給した場合は通常、下の「賞与等」欄に記入します。算出税額の求め方は、次の3パターンがあります。
1.前月の給与から社会保険料等を差し引く
2.その金額と扶養親族等の数を、「賞与に対する源泉徴収税額の算出率の表(令和8年分)」の甲欄に当てはめて、賞与に乗じる率を求める
3.賞与から社会保険料等を差し引いた金額 × 率 = 算出税額
扶養控除等申告書を提出していない人は乙欄を使う。
【例】
前月の給与(社会保険料等控除後)が30万円、賞与(社会保険料等控除後)が50万円、扶養親族等1人の場合は、算出率の表の甲欄・1人で「289千円以上346千円未満」の行に当たり、率は6.126%。500,000円×6.126%=30,630円が算出税額となる。
休職・産休・育休中などが該当。算出率の表は使わず、月額表で計算する。
1.(賞与から社会保険料等を差し引いた金額)÷ 6(賞与の計算期間が6か月を超える場合は12)
2.1の金額を月額表の甲欄に当てはめて税額を求める
3.2の税額 × 6(または12)= 算出税額
【例】
社会保険料等控除後の賞与が70万円(計算期間6か月)、扶養親族等0人の場合は、700,000円÷6=116,666円(1円未満切捨て)。月額表の甲欄・0人で116,666円に当たる税額は680円なので、680円×6=4,080円が算出税額となる。
賞与も前月給与も、社会保険料等を差し引いた金額で比べる。この場合も月額表を使う。
1.(賞与から社会保険料等を差し引いた金額)÷ 6(または12)
2.1の金額に、前月の給与(社会保険料等控除後)を加える
3.2の金額を月額表の甲欄に当てはめて税額を求める
4.3の税額から、前月の給与(社会保険料等控除後)に対する月額表の税額を差し引く
5.4の税額 × 6(または12)= 算出税額
【例】
前月の給与(社会保険料等控除後)が20万円、賞与(社会保険料等控除後、計算期間6か月)が240万円、扶養親族等1人の場合は、2,400,000円÷6=400,000円。400,000円+200,000円=600,000円を月額表の甲欄・1人に当てはめると38,930円。
前月給与の200,000円に対する月額表の税額は2,730円なので、(38,930円−2,730円)×6=217,200円が算出税額となる。
4.【都度】退職所得の書き方
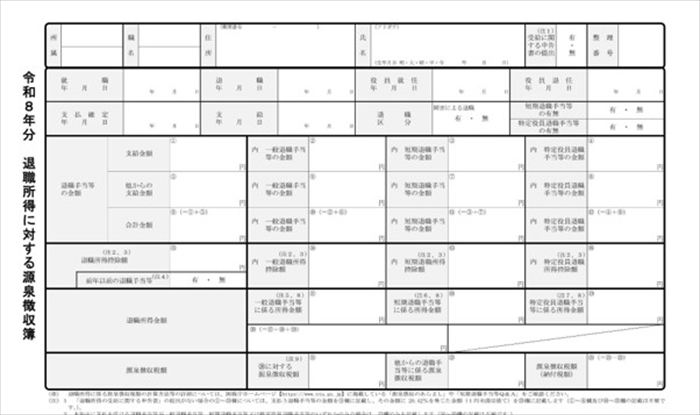
起業して初めて源泉徴収簿を作成する方で該当するケースは少ないかもしれませんが、退職する社員に退職所得(いわゆる退職金など)を支給した場合はこの欄を使って税額を計算します。
別途「令和8年分 退職所得に対する源泉徴収簿」を用意して作成してください。
5.年間の集計・控除計算(年末調整)
12月、今年最後の給与等の支給金額が確定して1年分の金額をすべて記入したら、表面右側にある「年末調整」の欄を埋めていきます。
主な記入欄と記入方法は以下のとおりです。
左欄の➀〜➅(合計金額)を記入し、右欄の①③④⑥にも転記。転記後、計算式等に基づいて⑦〜⑫を計算して記入。
「給与所得者の扶養控除等(異動)申告書」に基づいて記入。
「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」に基づいて記入。
「給与所得者の保険料控除申告書」に基づいて記入。
「給与所得者の(特定増改築等)住宅借入金等特別控除申告書 兼 (特定増改築等)住宅借入金等特別控除計算明細書」の提出があった従業員のみ、書類に基づいて記入。
㉑~㉔を集計し、計算式に基づいて年調年税額(㉖)を計算。
従業員が作成した書類に基づいて記入が必要な欄があるので、年末調整の時期に合わせて配布・回収しておきましょう。
各数値を記入・集計したら年調年税額を計算し、還付または不足の金額を求めます。
源泉徴収簿のよくある質問
源泉徴収簿の作成におけるよくある質問をまとめました。
Q. 令和8年分の年末調整で変わった点はありますか?
A. はい。令和8年12月1日以後に行う令和8年分の年末調整では、主に次の改正があります
・基礎控除の引上げ
合計所得金額が489万円以下は104万円、489万円超655万円以下は67万円、655万円超2,350万円以下は62万円です(2,350万円超は改正なし)。
・給与所得控除の見直し
給与収入が一定額未満の場合の給与所得の金額の計算が変わり、「年末調整等のための給与所得控除後の給与等の金額の表」が改正されました。
・扶養親族等の所得要件の改正
扶養親族などの所得要件が、58万円以下から62万円以下に引き上げられました。
・生命保険料控除の特例の創設
23歳未満の扶養親族がいる場合の一般生命保険料控除(新生命保険料)が拡充されました。
計算は、国税庁「令和8年分 年末調整のしかた」の表・計算式に基づいて行います。
Q. 源泉徴収簿の総支給金額に通勤手当(交通費)は含めますか?
A. 非課税限度額の範囲内の通勤手当(交通費)は、源泉徴収簿の総支給金額には含めません。一方、非課税限度額を超えた部分は課税対象となるため、超過した金額を総支給金額に含めます。
たとえば、電車・バス通勤で月15万円以内の通勤手当は全額が非課税なので、含める必要はありません。
通勤手当の非課税限度額は、交通手段や通勤距離などによって異なるため、最新の基準を確認してください。
Q. パソコンで作成する場合、Excelなどの無料ツールでも作れますか?
A. Excelや無料ツールでの作成も可能ですが、一定のデメリットもあります。
Excelで自作する場合にも言えますが、新年度の制度改正に対応していない無料ツールの場合、手動での更新が必要です。
PDF形式であれば、国税庁が提供する様式の「入力用」とあるファイルに直接入力できます。
計算式などを含めたい場合はExcelで自作するか、フリー提供のExcelファイル、あるいは無料ツールなどを選ぶことになります。
Q. 源泉徴収票の代わりに源泉徴収簿のコピーを渡してもいいですか?
A. いいえ、源泉徴収簿のコピーを、源泉徴収票の代わりにすることはできません。
源泉徴収票は、法令で定められた様式に従って作成が必要であるため、ほかの書類での代替えはできません。
源泉徴収簿とは別途に作成し、正式な内容で従業員に交付する必要があります。
まとめ・源泉徴収簿を活用して年末調整をスムーズに進めよう
源泉徴収簿は、年末調整や税務調査対応に不可欠な書類です。
正確な処理のためには、国税庁の最新情報や税理士への確認を忘れずに行うほか、会計ソフトを導入するのも一手となります。
ソフトの中には源泉徴収簿と賃金台帳を一挙に作成できるものもあり、効率化におすすめです。
年末調整の作業そのものも、国税庁が提供する無料の「年調ソフト」を導入すると、無駄やミスの抑制に役立つので活用してみてください。
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳