106万円の壁撤廃で複業ワーカーの手取りはどう変わる?社会保険の判定方法を解説

2026年10月に「106万円の壁」が撤廃!複業ワーカーにはどう影響する?
年金制度改革法が成立し、2026年10月から社会保険加入要件のうち月額8.8万円以上(年収106万円相当)という賃金要件が撤廃されました。
複数の会社で働く場合、社会保険への加入要否は各社の給与を合算せず、勤務先ごとに個別で判定されるのが原則です。
ただし、フリーランスの事業所得は賃金要件の対象外です。副業・複業ワーカーは給与所得と事業所得を混同して扱わないように注意してください。
本記事では、複数の会社で働いている場合はどうなるのか、掛け持ちやフリーランス収入も含まれるのか、今後の手取りはいくら変わるのかといった疑問に回答します。
この記事の目次
106万円の壁撤廃で何が変わる?
2026年10月以降、短時間労働者の社会保険加入基準が大きく変わり月額8.8万円以上という賃金要件が撤廃されました。最低賃金の上昇により週20時間勤務でも月8.8万円を超える地域が全国に広がったことが、撤廃の主な背景です。
賃金要件が撤廃されても週20時間以上という労働時間要件は残るため、今後は労働時間が判断の中心になります。
以下では、壁撤廃によって何が変わり、何を基準としていくのかを整理します。
月額8.8万円の賃金要件がなくなる
2026年10月以降、短時間労働者の社会保険加入要件から月額8.8万円以上(年収106万円相当)の条件が撤廃されました。
これまで月収を8.8万円未満に抑えて働き方を調整していた人は、その基準を意識する必要がなくなります。
ただし、賃金要件は撤廃されても雇用期間が2カ月を超える見込みであることなどほかの加入要件は引き続き確認しなければいけません。
今後は「週20時間」がより重要な基準になる
賃金要件が撤廃された後は、週の所定労働時間が20時間以上かどうかが社会保険加入を判断する中心的な基準として機能します。
ただし、週20時間未満であれば必ず加入対象外になるわけではありません。
正社員の所定労働時間・日数の4分の3以上働く場合など、別の基準で加入対象となることもあるため、勤務先ごとに確認してください。
企業規模の要件は2027年10月以降段階的に縮小され、2035年10月にはすべての企業が対象となる予定です。
複数の会社で働く場合、週20時間は合算する?
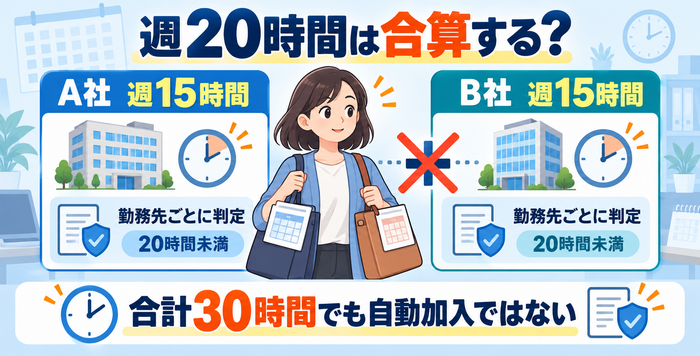
社会保険の加入要否は勤務先ごとに個別で判定するのが原則です。複数の勤務先の労働時間を合算するわけではありません。
例えば、A社で週15時間、B社で週15時間働いていても、短時間労働者の適用拡大では、原則として両社の労働時間を合算して週20時間以上かどうかを判定するわけではありません。
ただし、各勤務先で正社員の所定労働時間・日数の4分の3以上働く場合などは、別の基準で加入対象となる可能性があります。
複数の勤務先で働く場合は、それぞれの勤務先で社会保険の加入要件を満たしているか確認してください。
加入要件の判定は各適用事業所が個別に行うため、他社での勤務状況が基本的に自社の加入判定に影響することはありません。
合計30時間で自動的に社会保険に加入するわけではない点について留意してください。
| 勤務先 | 週の労働時間 |
| A社 | 15時間 |
| B社 | 15時間 |
| 合計 | 30時間 |
掛け持ち先の両方で週20時間以上働く場合はどうなる?
掛け持ちをしてA社・B社それぞれで週20時間以上などの加入要件を満たすような場合は、両方の勤務先で社会保険に加入する義務が生じます。
複数の事業所で同時に加入要件を満たす被保険者は「二以上勤務者」と呼ばれ、通常とは別の手続きが必要です。
一方の勤務先のみで加入要件を満たす場合は二以上事業所勤務届の対象外であり、その一社のみで通常の手続きを行います。
以下ではどういった手続きになるのかを説明しています。
両方の勤務先で社会保険加入の対象になる
例えばA社週25時間・B社週22時間のように、両方の勤務先で加入要件を満たすと二重に被保険者資格が発生するのです。
雇用保険は、原則として主たる事業所での労働条件をもとに加入要件を判定します。
ただし、65歳以上の人には、一定の条件を満たす複数の勤務先の労働時間を合算して加入できる「雇用保険マルチジョブホルダー制度」があります。
健康保険・厚生年金保険とは加入判定の仕組みが異なるため、区別して考えてください。
加えて労災保険は事業所単位で適用される制度のため、二以上勤務者かどうかにかかわらず各勤務先で個別に加入します。
「二以上事業所勤務届」の提出が必要
複数の適用事業所で健康保険・厚生年金保険の加入要件を満たす場合は、日本年金機構へ「健康保険・厚生年金保険 被保険者所属選択/二以上事業所勤務届」を提出してください。
届け出では、複数の勤務先のうち、主たる事業所として扱う選択事業所を選びます。
各事業所の報酬月額を合算して標準報酬月額を決定し、保険料は各事業所の報酬額に応じて按分されます。
届け出は、原則として該当する事実が発生してから10日以内に行ってください。
会社員+フリーランスの場合、事業所得も106万円の壁に含まれる?
フリーランスとして業務委託を受けて得た収入は、勤務先の短時間労働者に関する賃金要件の判定には含まれません。
例えば、会社員としての給与年収が100万円、業務委託による収入が年間80万円の場合、これらを合算して「106万円の壁」を判定するわけではありません。
ただし、健康保険の扶養認定では給与以外の収入も確認されるため、別途、加入している健康保険の基準を確認したほうが良いです。
賃金要件の判定はあくまで雇用契約に基づく給与収入のみを対象とするため、事業所得とは別枠で考えてください。
「106万円の壁」と「130万円の壁」は何が違う?
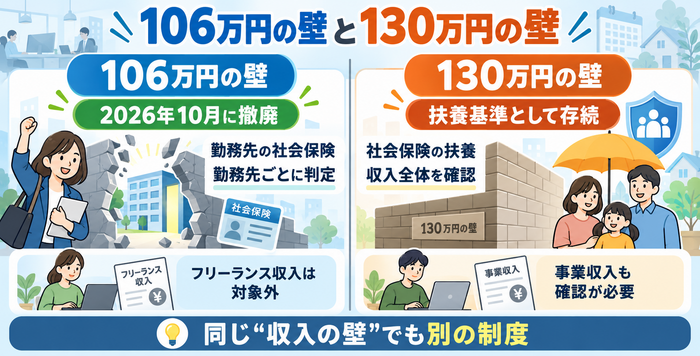
収入の壁は、段階ごとに設定されています。106万円の壁は勤務先の社会保険加入に関する賃金要件であり、130万円の壁は家族の扶養に関する別の基準です。
106万円の壁(賃金要件)は2026年10月に撤廃された一方で130万円の壁(扶養基準)自体は撤廃されず存続します。
また、2026年4月からは、一定の条件を満たす場合、労働条件通知書などに記載された労働契約上の賃金から年間収入を見込んで被扶養者の認定を行う取り扱いがはじまりました。
ただし、給与以外に事業収入などがある場合は、従来の取り扱いに基づいて判定されるため、フリーランス収入がある人は加入している健康保険に確認します。
130万円基準における事業収入・必要経費等の具体的な取り扱いは加入している健康保険によっても違うので確認しておくようにしてください。
以下では、106万円の壁と130万円の壁についてどのように違うのか表で比較しています。
| 比較項目 | 106万円の壁 | 130万円の壁 |
| 主に関係する制度 | 勤務先の社会保険加入 | 社会保険の扶養 |
| 主な対象 | 雇用されて働く人 | 被扶養者 |
| 46296 | 賃金要件撤廃 | 別制度 |
| 複数勤務先 | 原則勤務先毎に判定 | 扶養判定では収入全体に注意 |
| フリーランス収入 | 賃金要件の対象外 | 扶養判定では確認が必要 |
106万円の壁撤廃で手取りはどう変わる?3つのケースで試算
社会保険に加入すると健康保険料・厚生年金保険料が給与から控除されるため、短期的には手取りが減少してしまいます。
保険料負担額は月額約1.5万〜2万円程度になるケースが多く、加入の有無によって手取り額に明確な差が生まれるのです。
また、これからは同じ合計労働時間であっても勤務先ごとの労働時間の配分によって社会保険加入の有無や手取り額が変わる場合があります。
以下では、3つのケースでの手取りについて説明しています。
ケース①1社で週20時間未満働く場合
週の所定労働時間が20時間未満で、かつ、一般社員の所定労働時間・日数の4分の3以上にも該当しない場合は、原則として社会保険の加入対象外です。
その場合、給与から健康保険料・厚生年金保険料が控除されることはありません。
ただし、加入対象かどうかは勤務先ごとの条件を確認して判断する必要があります。
家族の扶養に入っている場合は、年収130万円を超えると扶養から外れる可能性がある点に注意してください。
ケース②1社で週20時間以上働く場合
週20時間以上働き、ほかの加入要件も満たすと賃金要件撤廃後は社会保険への加入義務が新たに生じます。
健康保険料・厚生年金保険料が給与から控除されるようになるため、加入前と比べて手取り額は減少するのです。
ただし、手取りが少なくなる一方で厚生年金の受給額増加や、傷病手当金・出産手当金といった給付を受けられるようになる利点も生まれます。
ケース③2社を掛け持ちする場合
A社週15時間・B社週15時間の場合は各社が20時間未満のため、原則として両社とも加入要件を満たしません。
A社週22時間・B社週22時間の掛け持ちのように両社で要件を満たす場合は、二以上事業所勤務として双方で加入義務が生じます。
合計労働時間が同じでも、各社での時間配分次第で社会保険加入の有無が大きく変わる点を理解しておいてください。
106万円の壁撤廃後、働く時間を減らしたほうが得?
社会保険に加入するかどうかの基準が労働時間となり、これからは働く時間を減らすように意識する人もいるかもしれません。
社会保険料に加入すると、保険料の支払いが必要になり、手取りが減ることを気にする人は多いはずです。
しかし、それだけで「加入は損」と単純に結論付けるべきではありません。
社会保険に加入することで、厚生年金の受給額増加や傷病手当金・出産手当金などの給付を受けられるようになります。
一般論として一定額以上稼げるのであれば、トータルのメリットで働く時間を増やしたほうが得になります。
週20時間未満に抑えるべきかどうかは、目先の手取りだけでなく将来の保障や収入全体を含めて判断してください。
副業・複業ワーカーが2026年10月までに確認しておきたいこと
これからの制度変更に備えて、自分の働き方を次の5つの観点からチェックしておいてください。
①それぞれの勤務先で週何時間働いているか
社会保険加入の判定は事業所ごとに行われます。社会保険の加入基準を満たすかどうか判断するためには各勤務先での週の労働時間を正確に把握しなければいけません。
所定労働時間は契約上の時間をもとに判断されるものの、実態が契約と異なる場合は実態に基づき判断されるケースもあります。
複数の勤務先を掛け持ちする人は、それぞれの契約書や雇用契約の内容を改めて確認しておくとともに実態と乖離(かいり)がないか点検しておいてください。
②勤務先ごとに社会保険加入要件を満たすか
週20時間以上かどうかに加え、雇用期間の見込みや学生でないことなどほかの要件も勤務先ごとに確認する必要があります。
企業規模要件は段階的に縮小が進められています。
2026年10月時点では、短時間労働者の適用拡大の対象企業は原則として厚生年金保険の被保険者数が51人以上ですが、2027年には従業員36人以上に縮小される予定です。
2035年10月までに、段階的にすべての企業が対象となる予定です。
現時点で要件を満たしていなくても、企業規模要件の拡大によって将来的に対象となる可能性があります。
制度変更に慌てることがないように事前にどう対応するか考えておいてください。
③複数の勤務先で加入対象にならないか
2つ以上の勤務先でそれぞれ加入要件を満たす場合は、二以上事業所勤務として特別な届け出が必要です。
該当する場合は主たる勤務先(選択事業所)を選んだ上で、日本年金機構へ二以上事業所勤務届を提出します。
この届け出を怠ると保険料の按分計算が正しく行われない可能性があります。加入対象になっているかどうか早めの確認して必要な手続きを進めてください。
④副業が給与所得なのか事業所得なのか
雇用契約に基づく副業の給与は、その勤務先での社会保険加入判定に関係する場合があります。
一方、フリーランスとして業務委託を受けて得た収入は、勤務先の短時間労働者に関する賃金要件の判定には含まれません。
ただし、業務委託の収入が税法上の事業所得に当たるかどうかは、実際の働き方などに応じて判断されます。
また、健康保険の扶養認定では給与以外の収入も確認される場合があるため、別途確認が必要です。
給与所得と事業所得が混在する場合には、それぞれの性質を区別した上で社会保険上の扱いを確認しておいてください。
⑤扶養に入っている場合は130万円の壁も確認する
家族の扶養に入っている場合、106万円の壁が撤廃されても、130万円の扶養基準には引き続き注意が必要です。
130万円の扶養基準については、2026年4月1日から、労働契約の内容に基づいて見込まれる年間収入で判定する取り扱いがはじまりました。
労働契約の内容から見込まれる年間収入が基準額未満で、給与以外の収入が見込まれないなどの条件を満たす場合は、原則として被扶養者として認定されます。
契約時に想定していなかった一時的な収入増加があっても、直ちに扶養から外れるとは限りません。
ただし、フリーランス収入など給与以外の収入がある場合は、従来の基準による確認が必要です。
健康保険組合によっては給与収入と事業所得を合算した年間収入全体が扶養判定で確認される場合があります。
130万円の壁については加入している健康保険へ確認しておいてください。
106万円の壁撤廃後は「年収」だけでなく働き方で社会保険を考えよう
2026年10月以降は「年収106万円」という金額よりも、どの勤務先で週何時間働いているかが加入判定の中心として活用されていく予定です。
社会保険への加入要否は勤務先ごとに判定されます。
原則として複数の勤務先の労働時間を合算しないものの掛け持ち先の両方で条件を満たせば加入手続きが求められます。
給与としての副業とフリーランスとしての副業では社会保険上の扱いが異なるため、自分の働き方を整理しておくようにしてください。
創業手帳(冊子版)は、副業や独立を目指す人に向けたコンテンツを多数掲載しています。フリーランスになってからの情報収集にも創業手帳を積極的に活用してください。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳