資本金と借入金の違いとは?創業時の使い分けや貸借対照表上の扱いを解説

資本金と借入金の違いを理解して資金計画を立てよう
新たに事業を立ち上げたり設備投資などを行ったりする際には資金が必要です。
その資金は借入れを行って賄うことが一般的であり、その際に出資金の分も上乗せして借入れできるのか、借入金はどれくらい借りられるのかなど、立ち上げまでの資金について悩むこともあります。
本記事では、創業時に知っておきたい資本金や借入金の違いに加えて、使い分けや貸借対照表上の扱いについても解説します。
創業時の資金について知りたい人はぜひ参考にしてください。
この記事の目次
資本金・借入金とは?それぞれの意味
会社を経営する際に「資本金」や「借入金」という言葉を聞いたことはありますが、ここではこれらの意味について解説します。
資本金とは│会社の元手となる返済不要の資金
資本金は、会社を運営する際の元手となる資金です。
特に会社を設立したばかりの時は、事業によって得た利益がないので必要な資金は資本金から賄います。
株式会社の場合、資本金は経営者の自己資金や出資者から募った資金が中心です。
資本金の額が大きくなれば、安定した経営がしやすくて対外的な信頼度も得やすくなりますが、個人事業主が法人化にする場合は出資金を集めるのが難しいので全額用意するケースがほとんどです。
借入金とは│返済と利息の支払いが必要な資金
借入金は、外部から調達した資金を意味します。
自己資金で賄える場合は、わざわざ借り入れることはありませんが、事業を発展させていく中で新規開業、設備投資、準備資金、事業拡大などで金融機関から借入れする機会もあり、珍しいことではありません。
借入れをした場合は、返済時に利息が上乗せされた金額を返済する仕組みです。
事業をしている上でまったく珍しいものではないので、借入れをしていることが事業で不利になることはほとんどありません。
自己資金・資本金・自己資本は同じではない
事業を行う際に「自己資金」「資本金」「自己資本」という言葉を耳にする機会が増えるだけでなく、似たような言葉なので同じ意味に捉えがちですが、これらはすべて同じ意味で使われていません。
「自己資金」は、創業者自身が事業のために用意した資金であり、創業融資の審査でも注目される項目です。
自己資金として扱われるのは預貯金、退職金、事業用として残している手元資金、すでに事業で使った資金となります。
「資本金」は、会社に出資した資金で資本金として計上できる金額です。
会社設立に使うお金で、出資者が払い込んだ分も含まれています。登記簿で確認でき、事業の元手となる資金です。
「自己資本」は事業や会社に使えるお金のうち、資本金や利益余金なども含まれている調達した資金なので返済義務も生じません。
自己資本と他人資本の2つに分類されるので、自己資本という言い方になっています。
【一覧表】資本金と借入金の違いを比較
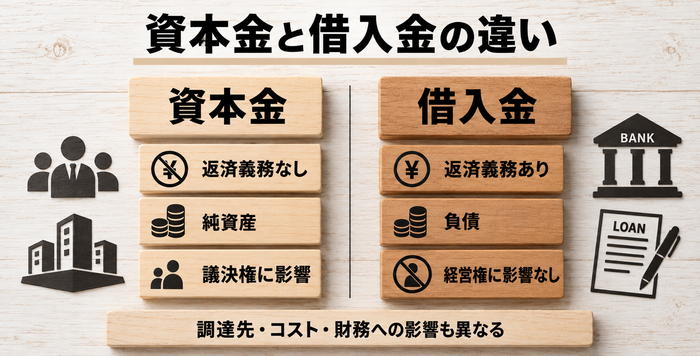
ここでは、資本金と借入金の違いについて比較してみました。
| 比較内容 | 資本金 | 借入金 |
| 調達方法(提供者) | 創業者、株主 | 金融機関など |
| 返済義務 | 原則なし | 原則あり |
| コスト | 配当金、出資手続き | 利息、保証料 |
| 賃借対照表の区分 | 純資産 | 負債 |
| 税務・会計の扱い | 資本金の額が税金に負担を与える | 負債や返済の負担が増える |
| 経営権への影響 | 出資者に議決権が生じる可能性がある | 経営権に影響を与えるものがない |
| 財務への影響 | 自己資金が厚くなる | 負債、返済の負担が大きい |
貸借対照表で見る資本金と借入金の違い
企業の財務状況を確認するために、賃借対照表が用いられます。
すべての企業で決算時には必ず作成しなくてはなりませんが、この表で資本金と借入金ではどのような違いがあるのかを解説します。
資本金は「純資産の部」に計上
賃借対照表では、企業の保有している資産、返済が必要な負債、返済義務のない自己資本の純資産を把握するためにも活用できる表です。
賃借対照表では左側に「資産の部」、右側に「負債の部」、その下に「純資産の部」を記載します。
純資産の部には、資本金、自己株式など出資された金額を含めた資本金に加えて、今まで得た利益が残っている場合は利益余剰金、企業の設立後に株の発行などで生じた資本余剰金なども純資産扱いです。
区分も「株主資本」と「株主資本以外」に分類されています。
借入金は「負債の部」に計上
賃借対照表では、将来的に返済が必要な負債を「負債の部」に計上します。
銀行からの借入れ、商品仕入れ時の売掛金など、返済しなければならないものが含まれているのです。
さらに企業の決算から1年以内なら「流動負債」、支払期日が1年以内に来ない「固定負債」に分けられていて、支払期日の早いほうから流動負債、固定負債に該当します。
100万円を資本金・借入金で調達した場合の具体例
資本金は会社運営の際に元手になる資金であり、設立後に増やすことも可能です。
事業が軌道に乗ってからでも可能であり、増資の方法によって賃借対照表の仕訳も変わってきます。
新たに株を発行することで出資してもらう場合はそのお金が有償増資として資本金に組み込まれますが、無償増資の場合は資本準備金として100万円が資本金に含まれます。
借入金であった場合、金融機関から100万円の融資を受けたら普通預金に入金されてから短期借入金もしくは長期借入金のどちらかに仕分けられる仕組みです。
返済までの期間で短期か長期かが変わってくるので、仕訳の際に注意しなくてはなりません。
資本金と借入金のバランスは自己資本比率にも影響する
賃借対照表では、資産と負債または資本が必ず一致します。
特に金融機関から借入れの際には、資金調達を借入金だけで賄っていないかが確認され、資本と負債のバランスが重要となるのです。
このバランスを自己資本比率といい、「自己資本÷総資本×100」で計算されます。
自己資本比率が高い場合、返済の負担が少なくて経営の安定が数字で判断できますが、もし比率が低かった場合は借入金への負担が大きい状態であり、資金繰りなどに問題を抱えている可能性が考えられます。
ただし、借入金が増えると一般的に比率は低下するだけでなく、適正水準は業種や事業段階によって異なることを覚えておくと安心です。
創業時は資本金と借入金をどう使い分ける?
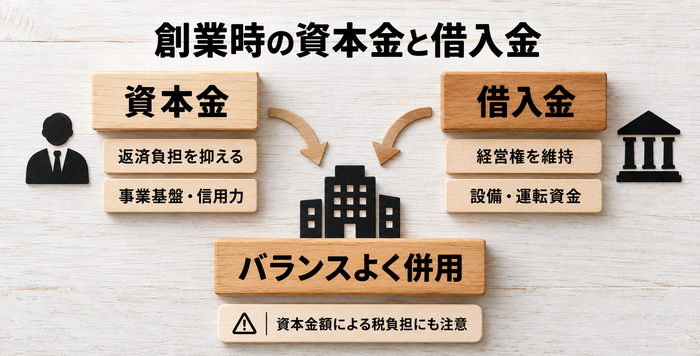
創業したばかりの時は、資金の不安定さや借入金をどこまで用意すべきかわからずに不安になることもありますが、これらをどのように使い分けていくべきかを解説します。
資本金による調達が向いているケース
創業時に資本金を出資者から提供してもらうことで、企業の信用力に加えて安定した経営の象徴としても認識されやすいです。
投資家や取引先からの信用も得やすく、資本金がメインとなるので毎月の返済負担も軽減できます。
さらに、適切な資本金の設定によって将来的に金融機関からの借入れ時の信頼も得やすく、これからの経営に向けて長期的な事業基盤を作りやすいです。
返済負担を抑えて、長期的な事業基盤をつくりたい場合に向いています。
借入金による調達が向いているケース
創業時に金融機関などで借入金を調達する場合、返済が前提となりますが経営権を株主などに分散することがないので、事業主が経営権を維持したまま資金を調達できます。
特に金融機関であれば、金額の大きい借入れもしやすいのでオープン前の内装や工事、設備などの初期費用や運転資金などを確保したい場合に最適です。
自己資金が不足している場合にも借入れで調達でき、基準も希望金額の1/3程度であれば創業融資が受けやすいです。
資本金と借入金を併用する場合の考え方
資本金と借入金の併用について考える場合、バランスを重視して考える必要があります。
自己資金比率については、令和7年に公開された「中小企業実態基本調査」で法人全体の自己資金比率が44.929%となっています。
すべての業種での平均的な数字ではありますが、この数字を目安に考えて資本金を用意しておけば安定した会社と認識されやすいです。
しかし、すべてを自己資金で賄うのは簡単なことではなく、用意できないケースもあって当然です。
このような場合は借入金との併用を行うことで毎月の返済負担を抑えつつ、創業資金を確保しやすくなります。
資本金の金額を大きくする際の注意点
資本金は、事業運営に欠かせない資金であり、事業の体力や継続力、信用度に関係する金額です。
資本金があればその分実現できることも増えていきますが、ただ金額を大きくするだけではなく、税金についても考えなくてはなりません。
資本金の額は消費税、法人住民税、法人税などに影響を与えます。
資本金1,000万円未満で設立した場合、設立1期目、2期目の消費税納税義務は免除となりますが、2期目については1期目の前半6カ月の売上が1,000万円以上、役員報酬を含む人件費が1,000万円超えとなった場合、課税対象に変わります。
法人住民税は資本金の額による均等割があり、課税額が区と従業員数で変わるのですが、23区内で従業員数50人以下、資本金1,000万円以下なら7万円、資本金1,000万円以上で18万円です。
法人税も同様に資本金の額で変わり、1億円以下の法人で所得が800万円以上の場合は超えた分の税率が23.2%、800万円以下なら原則税率15%です。
資本金の額によって税率が大幅に変わることを知っておくと、資本金も決めやすくなります。
資本金と借入金に関するよくある質問
資本金と借入金について、よくある質問をまとめてみました。
借入金を資本金にすることはできる?
一般的に借入金を資本金にすることはできません。
資本金は、会社を設立した際に株主などの出資者が払い込む運転資金であり、資本金の大きさが会社の信用にも関係してきます。
取引先や金融機関から融資を受ける際などは信用力と判断されることが多いので、借入金を資本金とした場合は違法行為に該当します。
一時的に借りたお金を資本金と見せかけて、設立後にすぐ返済する行為は「見せ金」となり、問題に発展するかもしれません。
一方で、設立後に借入金を出資に切り替えるDebt Equity Swap(DES)という方法もあります。
DESはどちらかというと、債権者が保有する金銭債権を企業の株式に振り替える方法なので財務改善目的です。
創業時に資本金はいくら準備すれば良い?
創業時の資本金は、運転資金にどれくらい必要か、税金がかかるラインはどこからか、信用力を得て設立できる金額かなどを考えて準備すべきです。
運転資金の考え方は、設立3カ月程度は売上げがなくても事業継続が可能な金額です。
事業に必要な経費は、家賃、消耗品、保険料、人件費、各種保険料、広告宣伝費などが含まれているのでこれらの金額からおおよその金額を算出します。
資本金には法人税、消費税、地方税、登録免許税などが関係していて、株式会社では登録免許税は資本金×0.7%で計算します。
法人税では1億円、消費税では1,000万円がラインです。
地方税については道府県民税、市町村民税にわかれていて、均等割りが採用されることが多くなります。
目安は100万円~300万円となっていますが、正確な金額は上記の内容を含めて考えると安心です。
資本金額によって借入れできる金額も変わる?
資本金の額だけで借入れできる金額が決まっている訳ではありません。
資本金額に加えて、事業計画、返済能力、自己資金、資金使途などを含めて審査されるので、丁寧な計画によって予想以上の借入れが期待できる可能性も高いです。
現在、日本政策金融公庫の「新規開業・スタートアップ支援資金」にも、適正な事業計画と遂行能力の確認が示されています。
借入れを増やしたい場合は、綿密な計画を作ることがポイントです。
まとめ・資本金と借入金の違いを理解して、創業時の資金計画を立てよう
事業をスタートする際に、資本金の用意や借入額などを悩むことは一般的です。
どの事業ならいくら必要という基準もないので、今後の事業展開など将来についても考えて資本金の用意や借入金額の算出を行う必要があります。
創業時には、資金計画を丁寧に作ることで借入れがスムーズになるケースもあるので、不安な時は専門家に相談して決めると安心です。
資金調達が実現できると事業も安定してくるので、資本金と借入金の違いを理解しておくようにしてください。
創業手帳(冊子版)では、事業や経営に関する不安や疑問を解消できる情報を掲載しています。成功した経営者からのアドバイスや起業するうえで必要な心構えなどを知ることもできるので、この機会にぜひご一読ください。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳