ファクタリングは資金繰りの救世主となるか?ビートレーディング代表の佐々木英世氏に聞く

業界のパイオニアを直撃!話題のファクタリングについて教えてください

経営において、売上の確保と同じくらい重要なのが資金繰りです。
売上が順調に伸びていても、売掛金の入金までに30日、60日と日数がかかる場合、その間に仕入代金や人件費、家賃などの支払いが先行します。
その結果、業績は悪くないにもかかわらず、手元資金が不足するという状況が生じることがあります。こうした資金繰りの課題に対応する手段のひとつが、売掛債権を活用した「ファクタリング」です。
創業手帳は、ファクタリングサービスを展開する株式会社ビートレーディング代表取締役・佐々木英世氏に、ファクタリングの利用者が急増する背景や魅力をお聞きしました。
この記事の目次
[はじめに] 株式会社ビートレーディングの紹介
株式会社ビートレーディングは、2012年の設立以来、ファクタリングを中心とした資金調達支援を展開しています。
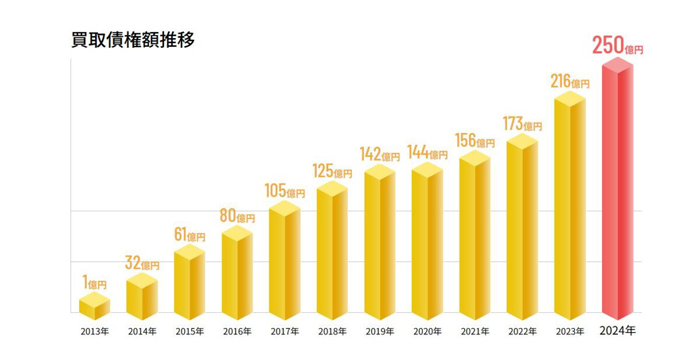
2026年3月時点で、累計取引社数9.1万社、累計買取額1,824億円を突破。さらに2026年4月28日には、中小企業等経営強化法に基づく「経営革新等支援機関」に認定されました。「経営革新等支援機関」は、中小企業に対して専門性の高い経営支援を行う機関を認定する制度です。
代表取締役の佐々木英世氏がファクタリング事業を始めたきっかけは、以前の仕事で顧客と接するなかで資金調達に関するニーズを感じたことでした。お客様から「こういう商品はないの?」と相談を受けたことをきっかけに、ファクタリングというサービスに着目したといいます。
現在では、月間1,500社以上がサービスを利用しています。
なぜ今、多くの企業がファクタリングを活用するようになっているのでしょうか。ファクタリング市場の変化や利用企業が増えている背景について、佐々木氏に詳しくお話を伺いました。
そもそもファクタリングとは何ですか?
ファクタリングとは、企業や個人事業主が保有する売掛債権をファクタリング会社に売却し、入金期日を待たずに現金化する資金調達方法です。
たとえば、取引先に対して100万円の売掛債権を保有しており、入金予定日が60日後だったとします。
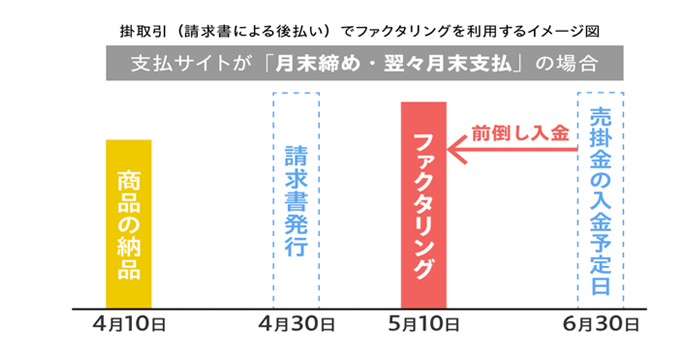
通常であれば、その100万円を実際に使えるようになるまで60日間待つ必要があります。一方で、その間にも仕入代金や人件費、家賃、設備費など支払わなければいけません。
そこで、売掛債権を売却することで、所定の手数料を差し引いた金額を入金期日前に受け取ることができるファクタリングが注目を集めています。つまりファクタリングは、企業のキャッシュフロー改善に役立つ資金調達方法です。
融資とファクタリングの違いはありますか?
融資とファクタリングの大きな違いは、「資金を借りる」のか、「売掛債権を売却する」のかという点にあります。
銀行融資では、金融機関から資金を借り入れ、契約に基づいて元本と利息を返済していきます。
一方、一般的な買取型ファクタリングは、企業が保有する売掛債権をファクタリング会社へ売却し、その対価として資金を受け取る仕組みです。借入れではないため、融資とは資金調達の仕組みそのものが異なります。
民法466条では、債権は原則として譲渡できると定められています。売掛債権の売買によって行われる一般的なファクタリングは、債権譲渡の仕組みを利用した取引です。
国も以前から売掛債権などを活用した資金調達の環境整備を進めています。2001年12月には売掛債権担保融資保証制度が創設され、その後、在庫も対象とする流動資産担保融資保証制度へと拡充されました。
こうした制度環境の変化に加え、オンライン型ファクタリングなど新たなサービスも登場し、ファクタリングを利用する企業様や個人事業主様が増えています。
ファクタリングを利用するメリットとは?
さまざまな資金調達の方法がありますが、ファクタリングを利用するメリットは大きく3つあります。
1.キャッシュフローの改善
企業経営では、「利益が出ていること」と「手元に現金があること」は必ずしも同じではありません。
たとえば、売上が順調に伸びていても、入金より先に支払いが発生することで、一時的に資金不足に陥ることがあります。
具体的には、次のようなケースです。
・大型案件の受注に伴い、仕入代金や外注費が先に発生する
・売掛金の入金前に、給与や家賃などの支払日を迎える
・設備の故障やトラブルによって、急な支出が発生する
・新規案件を受注するために、仕入れや人員確保などの先行投資が必要になる
・取引先の支払サイトが長く、売上計上から入金までに時間がかかる
とくに成長局面にある企業では、受注や売上が増えるほど、仕入代金や外注費、人件費といった支出も増加します。そのため、業績が好調であっても、一時的に資金需要が大きくなるケースは少なくありません。
ファクタリングは、こうした売上の計上から実際の入金までに生じる資金の空白を埋め、キャッシュフローを安定させる手段のひとつとして活用されています。
2.売掛金の未回収リスクを軽減できる
ファクタリングには、売掛金の未回収リスクを軽減できるというメリットもあります。
通常、掛け取引では商品やサービスを提供してから代金を受け取るまでに一定の期間があります。その間に取引先が倒産したり、経営状況が悪化したりすると、売掛金を回収できなくなる可能性があります。
償還請求権のないファクタリングであれば、売掛債権をファクタリング会社へ売却した後に取引先が倒産するなどして売掛金を回収できなくなった場合でも、ファクタリング会社へ返金する必要はありません。
そのため、売掛金を早期に現金化するだけでなく、取引先の倒産などによる未回収リスクを抑える手段としても活用できます。
3.資金調達までのスピードが早い
ファクタリングは、資金調達までのスピードが早い点も大きな特徴です。
銀行融資の場合、企業の財務状況や返済能力、既存の借入状況、事業計画などを総合的に確認する必要があるため、審査から融資実行まで一定の期間を要します。
一方、ファクタリングでは、売掛債権の内容や取引先の信用力などが主な審査対象となります。そのため、融資と比較して審査項目や必要書類が少なくて済み、短期間で現金化できるケースがあります。
弊社では買取金額や申込内容によりますが、審査は最短30分、現金化は最短2時間でできます。
たとえば、
・数日後に大口の支払いが控えている
・急な受注に対応するため、すぐに資金を確保したい
・大型案件を受注するための着手資金が必要
・融資が下りるまでのつなぎ資金を確保したい
といった場面では、資金を確保できるタイミングが経営判断やビジネスチャンスを大きく左右します。
必要なときに資金を確保し、目の前のビジネス機会を逃さないための手段として、ファクタリングは有効な選択肢のひとつだと考えています。

もともと、お客様と接するなかで資金調達に関するニーズを感じたことが、このサービスを始めたきっかけです。だからこそ、単に資金不足を補うだけではなく、新たな受注や事業拡大など、お客様が次のビジネスチャンスをつかむために活用していただけたら嬉しいですね。
ファクタリングサービスを利用する前に知っておくべきことは?
ファクタリングサービスを利用する前に知っておくべきことは、(1)2者間ファクタリングと3者間ファクタリングの違い(2) 買取型ファクタリングと保証型ファクタリングの違い(3) ファクタリングの審査項目(4) ファクタリングサービスの利用方法です。
2者間ファクタリングと3者間ファクタリングの違い
ファクタリングには、2者間ファクタリングと3者間ファクタリングがあります。
2者間ファクタリング

2者間ファクタリングは、利用企業とファクタリング会社の2者で契約を締結する方法です。
原則として取引先への通知・承諾なしで契約できるため、取引先との今後の取引に影響することなく資金調達することができます。そのため、取引先への通知を避けたい場合に選択されることが多い方法です。
一方、ファクタリング会社側から見ると、売掛金の確認や回収に一定のリスクがあるため、3者間ファクタリングに比べて手数料は高くなる傾向があります。一般的な手数料の目安は8~18%程度です。
3者間ファクタリング
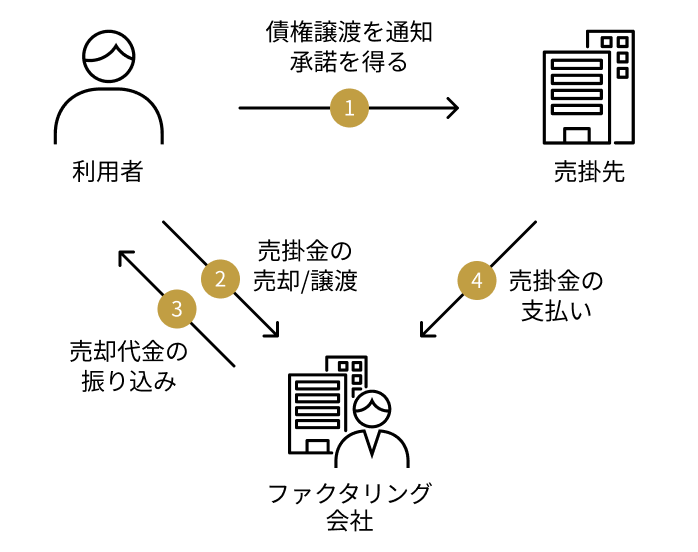
取引先に対して債権譲渡を通知し、承諾を得たうえで契約を進めます。
ファクタリング会社が売掛金の存在を直接確認できるため、回収リスクが低く、2者間ファクタリングより手数料が低くなる傾向があります。一般的な手数料の目安は2~9%程度です。
一般的には、取引先への通知を避けたい場合には2者間、手数料を抑えたい場合には3者間が検討されます。
買取型ファクタリングと保証型ファクタリングの違い
ファクタリングには、資金調達を目的とする買取型と、売掛金の未回収リスクに備える保証型があります。
買取型ファクタリング
買取型ファクタリングは、売掛金をファクタリング会社へ売却し、早期に現金化するサービスです。
一般的に「資金調達としてのファクタリング」と呼ばれるものは、この買取型を指します。
売掛金の入金日を待たずに資金を確保できるため、運転資金の確保や急な支払いへの対応などに活用できます。
保証型ファクタリング
保証型ファクタリングは、売掛金が未回収となるリスクに備えるサービスです。
新規取引先など、十分な与信情報がない企業との取引では、売掛金が予定どおり回収できるか不透明な場合があります。
保証型ファクタリングでは、一定の保証料を支払うことで、取引先が倒産した場合などに契約条件に応じた保証を受けられます。 つまり、買取型は資金繰り対策、保証型は貸し倒れ対策という違いがあります。
ファクタリングの審査項目
銀行融資では、利用企業自身の財務状況や返済能力が重要な審査項目になります。
一方、ファクタリングでは、売掛金を買い取るという取引の性質上、売掛金を確実に回収できるかが重要です。
主な審査項目としては、
・取引先の信用力
・売掛債権が実際に存在するか
・取引先との継続的な取引実績
・過去の入金状況
・売掛金の支払期日
・利用企業の事業実態
・二重譲渡などのリスク
などが挙げられます。
特に重要なのが、取引先の信用力です。そのため、自社が赤字決算である場合や創業間もない場合でも、ファクタリングを利用できる可能性があります。
ファクタリングサービスの利用方法
ファクタリングは、次のような流れで進みます。
1.申し込み
2.必要書類の提出
3.審査・見積もり
4.契約
5.入金
売掛債権や取引実態を確認するため、請求書や銀行口座の入出金明細などを提出します。
また、発注書や契約書など、取引実態を確認できる補足資料を提出することで、審査がスムーズに進む場合があります。
ファクタリングが向いている企業とは?
次のような企業は、ファクタリングを検討する余地があります。
・売掛金の入金サイトが長い
・急ぎで運転資金が必要になった
・銀行融資の実行を待つ時間がない
・仕入れや外注費が先行する事業構造である
・借入金を増やさずに資金調達したい
一方で、慢性的な赤字をファクタリングで補い続ける状態には注意が必要です。
ファクタリングは、あくまで資金繰りのタイミングを調整する手段です。
ファクタリングを利用しなければ事業を継続できない状態であれば、固定費や利益率、借入条件なども含め、経営構造そのものを見直す必要があります。
累計取引社数9.1万社にビートレーディングが選ばれるわけとは?
まずは他のサービスとの違いをわかりやすくまとめた表をお見せします。

ファクタリングでビートレーディングが選ばれる理由は、大きく4つあります。
最短2時間のスピード対応

資金繰りでは、いつ資金を確保できるかが重要です。
数日後に支払いが迫っている場合や、早急に仕入資金を準備しなければならない場合など、スピードを求められる場面では力になれます。
2点の必要書類から申し込み可能

基本的な必要書類についても、
・売掛金に関する書類
・入金口座の入出金明細
の2点から申し込みできます。
手続きを簡素化し、迅速な資金調達を支援しています。
法人・個人事業主に対応
ビートレーディングでは、法人・個人事業主を問わずご利用いただけます。
業種にも制限はなく、建設業や運送業、製造業、IT関連業、サービス業など、31業種以上の利用実績があります。
ファクタリングは、売掛金が発生する事業であれば幅広い業種で活用できる資金調達方法です。
たとえば、
・工事代金の入金までに時間がかかる建設業
・燃料費や人件費などの支払いが先行する運送業
・原材料の仕入れが必要となる製造業
・外注費や人件費が先に発生するIT・サービス業
など、売上の入金よりも先にさまざまな支払いが発生する業種では、一時的な資金需要が生じることがあります。
業種ごとに異なる資金繰りの事情にも対応してきましたので、お気軽にご相談いただければと思います。
300万円から30億円の高額案件には専門チームが対応
ビートレーディングでは、少額の資金調達だけでなく、高額の資金調達にも対応しています。
法人向けには、300万円~30億円の資金調達を希望する専用窓口を設け、相談できる体制を整えています。
特に、
・大型工事の着手資金
・製造業における材料仕入資金
・大口受注に伴う外注費
・事業拡大に伴う運転資金
など、数千万円から数億円単位の資金が必要となるケースでは、一般的な少額ファクタリングとは異なる対応が求められます。

ビートレーディングでは、こうした高額案件に専門チームが対応しています。専門チームには、高額買取の経験や金融・経営の知識を持つスタッフが在籍しており、資金調達に関するご相談を承っています。
まとめ 資金調達の選択肢を持つことが経営の安定につながる
企業経営では、必要なタイミングで資金を確保できるかどうかが重要です。
ファクタリングは、将来入金される売掛金を早期に現金化することで、キャッシュフロー上の時間差を埋められる資金調達方法です。
創業手帳が調べたところ、Googleでも
「ネットからの申し込みですぐに折り返して頂き大変助かりました!」
「わかりやすく説明してくださり、安心して利用することができました」
「ビートレーディングさんにたどり着き、藁をも掴む気持ちで申請しました。」
と高評価の口コミが多く投稿されています。
多くの企業に浸透してきたファクタリング、利用してみてはいかがでしょうか?
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳