
【2026年最新・税理士監修】基礎控除は95万円から最大104万円へ!年末調整・年収別の控除額を解説

2026年12月から基礎控除が最大104万円に!年末調整と確定申告の計算方法・実務対応を完全解説
令和8年度税制改正により、2026年分(令和8年分)から所得税の基礎控除が最大104万円に引き上げられました。この改正は年間の合計所得金額2,350万円以下の方すべてに影響する大規模な変更であり、多くの納税者にとって減税効果が期待できる内容となっています。なお、95万円・88万円は、2025年分(令和7年分)の控除額でした。
今回は、2026年12月の年末調整から適用される基礎控除の引き上げについて、改正内容の詳細から実務上の対応方法まで解説します。企業の経理担当者が押さえるべき年末調整のポイントや、個人事業主・副業者が確定申告で注意すべき点も紹介しますので、ぜひ参考にしてください。
東京・札幌で起業家向けに毎年30件以上の創業融資・会社設立等をサポート。登録者数5万人超の「税理士たつやのYouTubeチャンネル」で、税金の最新情報をわかりやすく発信中。
この記事の目次
【2026年最新】基礎控除はいくら?最大104万円に引き上げ
 令和7年度税制改正により、2025年分から所得税の基礎控除額が最大95万円に引き上げられました。さらに令和8年度税制改正で、2026年分は最大104万円となります。改正の目的は、物価上昇局面における税負担の調整と就業調整対策とされています。
2026年分から基礎控除は最大104万円に
最大104万円へ基礎控除改正は、2026年12月1日に施行され、実務上では2026年12月の年末調整から適用が開始されます。個人事業主等の場合は、2027年2〜3月の確定申告(令和8年分)から新しい控除額が適用される形となります。
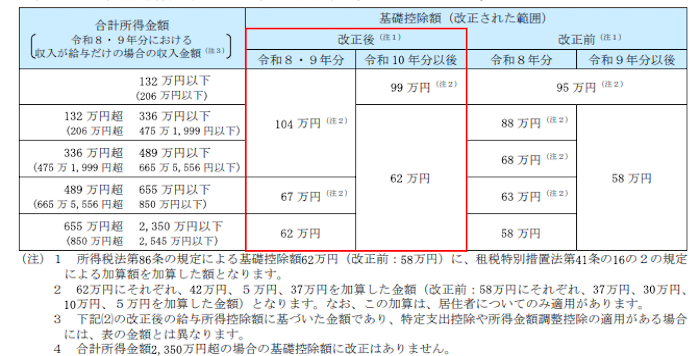
改正の最大のポイントは、合計所得金額489万円以下の基礎控除が104万円まで引き上げられることです。2024年分以前の48万円から実に56万円もの大幅な増額となります。
また所得489万円超655万円以下の範囲についても令和8・9年分限定の所得に応じた控除の加算措置が設けられ、67万円となります。655万円超2,350万円以下の範囲でも、2024年以前の48万円→62万円の14万円アップです。
なお、所得2,350万円超の範囲の基礎控除に関する改正はありません。
基礎控除95万円・88万円からどう変わった?2025年との違い
令和7年度税制改正により、2025年分は年間の合計所得金額が132万円以下の場合、基礎控除額は95万円、132万円超336万円以下は88万円でした。2026年分は、どちらも基礎控除額は104万円です。
収入が給与だけの場合、2026年分は給与収入で年収665万5,556円以下の時に104万円の基礎控除が適用されます。ちなみに年収665万5,556円以下と所得489万円以下の対応は、国税庁の「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」で確認できます。
2026年・2027年・2028年以降の基礎控除額を一覧で比較
2026年・2027年・2028年以降の基礎控除額は、合計所得金額に応じて次の表のように変わります。
| 合計所得金額 | 2025年分 | 2026・2027年分 | 2028年分以降 |
|---|---|---|---|
| 132万円以下 | 95万円 | 104万円 | 99万円 |
| 132万円超336万円以下 | 88万円 | 62万円 | |
| 336万円超489万円以下 | 68万円 | ||
| 489万円超655万円以下 | 63万円 | 67万円 | |
| 655万円超2,350万円以下 | 58万円 | 62万円 |
表の区分は年収ではなく、副業や年金も合わせた合計所得金額で判定します。2026・2027年分の104万円・67万円は2年間の特例です。所得132万円超489万円以下の方は42万円下がるため、2028年分以降の手取りは2027年分までと同じには見込めません。
【年収別】2026年の基礎控除はいくら?手取りへの影響をシミュレーション
以下では、2025年分と2026年分の基礎控除額の差に着目し、所得税負担への影響の目安を年収別に確認します。実際の税額や手取り額は、給与所得控除や各種所得控除などによって異なります。
年収206万円以下の場合|基礎控除104万円の恩恵
年収206万円以下の場合、2026年分は基礎控除が最大104万円適用されます。2025年分は合計所得金額が132万円以下で95万円、132万超336万円以下で88万円のため、所得に応じて控除額が9万円または16万円のアップとなり、相応の減税効果が得られます。
ただし、実際の減税額は給与所得控除や社会保険料控除などによって異なります。もともと所得税が発生していない場合には、基礎控除が増えても減税効果が生じないことがあります。
年収206万超850万円以下の場合|基礎控除104万円・67万円
令和8・9年分に限り、年収206万円超850万円以下の基礎控除は104万円・67万円です。基本の基礎控除額62万円に、所得金額に応じて、42万円、または5万円を加算した額となります。
令和8・9年分の年収に応じた基礎控除額と2025年分と比べた所得税の負担減少額は以下の通りです。
| 年収 | 基礎控除額 (2025年分との差額) |
基礎控除の増加分による所得税の軽減額 (概算・税率10%の場合) |
|---|---|---|
| 206万円超 475万1,999円以下 | 104万円(+16万円) | 1.6万円 |
| 475万1,999円超 665万5,556円以下 | 104万円(+36万円) | 3.6万円 |
| 665万5,556円超 850万円以下 | 67万円(+4万円) | 0.4万円 |
※基礎控除額の増加分だけを基にした概算であり、給与所得控除の改正やほかの所得控除、復興特別所得税などは考慮していません
上記の通り、年収206万円超の場合では、税率10%なら0.4〜3.6万円程度の所得税の負担減少額が見込めます。実際の税率は社会保険料控除などで変わり、低い年収帯では5%、665万5,556円超では20%の場合もあります。
なお、上記の段階的加算は令和9年分で終了し、令和10年分からは一律62万円となる予定です。
年収850万円超2,545万円以下の場合|基礎控除62万円
年収850万円超2,545万円以下の層では、基礎控除が58万円から62万円へ4万円引き上げられます。
この年収帯では所得税率が20%→23%→33%→40%と変動するため、所得税の負担減少額も0.8万→0.92万→1.32万→1.6万と変動します。年収ランクが上がるほど、基礎控除引き上げに伴う負担減少額も上がるという仕組みです。
基礎控除104万円だといくら戻る?
基礎控除が104万円に増えても、そのまま戻るわけではありません。税負担の軽減額は、増えた控除額に所得税率を掛けた金額が目安となります。
たとえば2025年分の88万円から104万円へ16万円増えた場合、所得税率5%なら8,000円(16万円×5%)の軽減です。
2026年中の給与は改正前の税額表で源泉徴収されるため、差額は原則として2026年12月の年末調整で精算されます。実際に戻る金額は、所得税率や源泉徴収額などによって異なります。
【2026年】基礎控除引き上げによる年末調整での企業の実務対応ポイント
 2026年12月の年末調整から新しい基礎控除額が適用されるため、企業の経理・人事担当者は事前の準備が欠かせません。以下、実務上の重要ポイントを解説します。
基礎控除申告書の書き方・確認ポイント
まず従業員から提出される「「給与所得者の基礎控除申告書」の様式は、2026年分(令和8年分)から変更されています。新しい様式で提出してもらいましょう。
あわせて、これまでの解説の通り、基礎控除額の計算方法が改正されている点に留意すべきです。従業員から提出される基礎控除申告書について、合計所得金額に応じた改正後の基礎控除額(最大104万円)が正しく記載されているか確認しましょう。
また、2026年分は扶養親族等の所得要件も見直されています。同一生計配偶者や扶養親族の合計所得金額要件は58万円以下から62万円以下に引き上げられるため、従業員の扶養状況や扶養控除等申告書の記載内容もあわせて確認しましょう。
従業員への周知で押さえるべき3つのポイント
従業員への説明では、以下の3点を重点的に周知するのがおすすめです。
第一に、「178万円の壁」です。給与収入だけで、ほかに所得がない場合、基礎控除104万円と給与所得控除74万円により、年収178万円(2025年分は160万円)までは所得税が発生しないことを説明します。ただし、社会保険の扶養基準は税制改正とは別で、原則130万円未満となっています。税制と社会保険の違いを明確に伝えることが大切です。
第二に、令和8・9年分の段階的控除は2年間限定であることです。年収850万円以下の従業員には、令和10年以降は控除額が減少することを事前に説明し、手取り額の変化に備えてもらう必要があります。
第三に、副業収入がある場合の注意点です。基礎控除の判定は合計所得金額で行うため、副業収入も含めた総所得で控除額が決まることを周知します。副業をしている従業員には、確定申告の必要性についても併せて案内しておくとよいでしょう。
給与計算システムの更新タイミング
給与計算システムの更新は、2026年11月中に完了させるのがよいでしょう。改正後の基礎控除額と給与所得控除の最低保障額(74万円)に対応しているかを確認します。自社システムを使用している企業は早めの改修が必要です。
更新時には、基礎控除額の計算ロジックだけでなく、「年末調整等のための給与所得控除後の給与等の金額の表」も最新版に差し替える必要があります。また、令和9年分以降の源泉徴収税額表も改正されるため、年明けに向けた準備も同時に進めておくことが重要です。
【2026年分】基礎控除引き上げによる個人事業主・副業者への影響
2027年2月から始まる確定申告(令和8年分)では、新しい基礎控除額が適用されます。個人事業主や副業をしている方は、以下の点に注意が必要です。
個人事業主の基礎控除適用方法
個人事業主の場合、事業収入から必要経費や青色申告特別控除などを差し引いた事業所得に対して最大104万円の基礎控除が適用されます。青色申告特別控除65万円を受けている場合でも、基礎控除は別枠で適用されるため、両方の控除を受けることが可能です。
例えば、事業収入300万円、必要経費170万円の個人事業主の場合、青色申告特別控除前の所得は130万円です。ここから青色申告特別控除65万円を差し引くと、事業所得は65万円となります。 ほかに所得がない場合、さらに基礎控除104万円を適用すると、課税所得はゼロとなります。
確定申告書では、第一表の基礎控除欄に適用される基礎控除額を記載します。国税庁の「確定申告書等作成コーナー」などを利用する場合は、入力した所得金額等に応じて控除額が計算されます。所得金額によって基礎控除額が変わるため、正確な所得計算が前提です。
副業サラリーマンの基礎控除はどうなる?
2か所以上から給与を受け取っている場合、基礎控除額は、すべての給与収入を合算して見積もった合計所得金額に応じて判定します。
例えば、本業の給与収入が600万円、副業先の給与収入が100万円の場合、給与収入の合計は700万円です。2026年分の給与所得控除額を差し引いた給与所得は520万円となるため、ほかに所得がなければ基礎控除額は67万円です。
なお、2か所以上から給与を受け取っている場合は、年末調整されなかった給与の金額などによって確定申告が必要となることがあります。副業がある場合は、年末調整だけでなく確定申告の要否についても確認しましょう。
年金受給しながら働く人の基礎控除改正への対応
年金を受給しながら働いている方は、給与所得と雑所得(公的年金等)の合計で基礎控除額が決まります。65歳以上の方の場合、公的年金等控除が最低110万円ありますが、これとは別に基礎控除も適用されます。
例えば、年金収入150万円、パート収入100万円の65歳の方の場合、年金所得は40万円(150万円-110万円)、給与所得は26万円(100万円-74万円)です。所得金額調整控除(給与と年金の両方がある人の控除)10万円を差し引くと、合計所得は56万円です。この場合、基礎控除104万円が適用され、課税所得はゼロとなります。
年金を受給しながら給与を受けている人でも、勤務先に扶養控除等申告書を提出しているなど一定の要件を満たせば、給与について年末調整の対象となります。基礎控除額の判定では、給与所得だけでなく、公的年金等に係る雑所得も含めた合計所得金額の見積額を用います。
年金所得など年末調整では精算できない所得がある場合は、所得の状況に応じて確定申告が必要になることがあります。
基礎控除改正が与える影響|住民税・ふるさと納税はどうなる?
 以下では、今回の基礎控除の引き上げが住民税やふるさと納税に与える影響を解説します。
住民税の基礎控除は据え置き
重要な点として、2026年分の改正後も住民税の基礎控除は43万円で据え置きとなっています。そのため、所得税の基礎控除が最大104万円に引き上げられても、住民税の基礎控除が同じように増えるわけではありません。
ただし、給与所得控除の最低保障額については、令和9年度分(2026年分の所得に対応する住民税)から74万円に引き上げられます。そのため、給与収入などの条件によっては、住民税の負担が軽減される場合があります。
ふるさと納税の限度額への影響はある?
基礎控除や給与所得控除の見直しにより、ふるさと納税の控除上限額も、所得や家族構成などによって変動する可能性があります。令和8年度税制改正では、所得税の基礎控除引き上げに伴い、ふるさと納税の特例控除額についても所要の措置が講じられています。
そのため、「前年と上限額はほぼ変わらない」と一律に判断せず、実際に寄附する際は、その年の所得や控除状況をもとに最新の上限額を確認することが大切です。
基礎控除の引き上げに関するよくある質問(FAQ)
最後に、2025年・2026年分の基礎控除引き上げについてよくある質問にお答えします。
Q1: 基礎控除95万円・88万円とは何だった?
基礎控除95万円・88万円は、2025年分(令和7年分)の控除額です。2026年分は最大104万円です。
基礎控除が引き上げられた背景には、物価上昇と賃金上昇への対応があります。近年の物価高により実質賃金が目減りする中、税負担を軽減することで可処分所得を維持する狙いがあります。
また、最低賃金の継続的な引き上げにより、パート・アルバイトの年収が自然に増加している現状も考慮されています。従来の基礎控除48万円では、働けば働くほど税負担が増える状況が生まれやすく、就業調整(働き控え)の要因となっていました。95万円への引き上げにより、この問題の緩和が期待されています。
Q2: 2026年の基礎控除は誰でも104万円?
2026年の基礎控除は誰でも104万円ではなく、所得層によって異なります。年収665万5,556円以下の方は令和8年分(2026年分)の基礎控除が104万円です。(※給与収入のみで、ほかに所得がない場合 )
一方、年収665万5,556円超850万円以下の方は67万円、850万円超2,545万円以下の方は62万円、それを超えると48万円以下となります。
Q3: 2026年の「178万円の壁」とは?
「178万円の壁」とは、所得税が発生しない年収の上限のことです。178万円とは、令和8年度税制改正に伴う基礎控除104万円と給与所得控除74万円の合計額を指します。2025年分は「160万円」だったので、年収にして18万円分、年収の壁が引き上げられました。
なお、住民税の基礎控除は据え置きのため、年収178万円では住民税が発生する場合があります。また「178万円の壁」は税法上の壁であり、社会保険の扶養の基準は130万円未満(19歳以上23歳未満の子などは150万円未満)」であることにも注意が必要です。
Q4: 令和9年(2027年)の基礎控除はいくら?
基礎控除の引き上げは2027年(令和9年分)も継続し、2026年(令和8年)分と同じく最大104万円です。令和9年分も年収206万円超850万円以下の段階的加算は続き、同所得帯の基礎控除は104万円・67万円となります。
Q5:令和10年(2028年)以降の基礎控除はいくら?
令和10年(2028年)分以降の基礎控除は、合計所得金額132万円以下で99万円、132万円超2,350万円以下で62万円となる予定です。また、2年ごとに物価上昇に合わせて控除額を見直すことが基本とされています。
税理士法人アクション 代表・税理士 関口達也’s ポイント
まとめ
実務的には2026年12月の年末調整から、基礎控除が最大104万円に引き上げられます(2025年分は最大95万円)。改正は合計所得金額2,350万円以下(年収2,545万円以下)までの範囲に及び、多くの方が所得税の負担減少という恩恵を受けられます。
本改正への対応として、企業の経理担当者は年末調整前の11月中に給与計算システム等の更新と従業員への周知を完了させたいところです。個人事業主や副業がある場合、確定申告にて合計所得金額に応じた基礎控除額を正確に申告しましょう。
注意点として、最大104万円の基礎控除額は令和8年・9年分(2026・2027年分)限定で、2028年分以降は最大99万円となる予定であること。また住民税の基礎控除額は据え置きなので、基礎控除の引き上げによる住民税の減税効果はありません。以上を2026年分以降の年末調整および確定申告の参考にしてください。
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳

しかし、税務の専門家として皆様に最も注意していただきたいのが「税金の壁」と「社会保険の壁」は別物であるという点です。所得税がかからないラインが178万円に上がっても、社会保険の扶養を外れる基準は原則130万円未満(19歳以上23歳未満の特例は150万円未満)などのままです。「税金がかからないから」と安易に178万円ギリギリまで働いてしまうと、社会保険料の負担が新たに発生し、結果的に世帯全体の手取りが減ってしまう可能性があります。ご自身の年齢やご家族の状況を踏まえ、社会保険の加入条件も含めた総合的なシミュレーションを行うことが不可欠です。
また、企業の人事・経理担当者様におかれましては、令和8年・9年限定の特例加算など、控除額の判定が従来以上に複雑化しているため、年末調整に向けた給与システムの早期アップデートが急務となります。副業をされている会社員や個人事業主の方も、基礎控除が「すべての合計所得」で決まる点に留意し、早い段階から正確な所得計算と納税準備を進めておきましょう。制度の変更点を正しく理解し、減税のメリットを安全かつ最大限に活用してください。