年末調整で従業員から書類が集まらない時の進め方|催促の文例・締切の決め方

基本的な年末調整のスケジュールを把握しよう
年末調整は、従業員が1年間に納めるべき所得税額と、毎月の給与などから源泉徴収されている税額との差額を精算する手続きです。
会社は従業員から申告書や控除証明書などを回収し、その内容を確認した上で年税額を計算する必要があります。
特に年末は給与計算や賞与、社会保険関連の業務なども重なるため、書類の回収が遅れると担当者の負担が一気に増えてしまいます。
そのため、年末調整の直前になって慌てるのではなく、対象者の確認、申告書の配布、提出期限の設定、未提出者へのリマインド、内容確認という流れをあらかじめ決めておくことが重要です。
そこで今回は、年末調整で従業員から回収する書類や年末調整の対象者、書類回収スケジュールや締切りの決め方、書類が集まらない時の進め方などを解説していきます。
この記事の目次
年末調整で従業員から回収する書類一覧
年末調整で従業員から回収する書類は、すべての従業員に一律で同じものが必要になるわけではありません。
基本となる申告書に加えて、扶養親族や配偶者、保険、住宅ローンなどの状況に応じた書類を提出してもらいます。
会社側は、最初の案内で「全員が提出する書類」と「該当者だけが提出する書類」を分けて伝えると、従業員が準備すべきものを判断しやすくなります。
また、証明書の添付が必要なケースもあるため、申告書だけ提出されていても処理を完了できない場合もあるのです。
従業員から回収する書類の一覧を紹介していきます。
年末調整で基本となる申告書
年末調整では、主に「給与所得者の扶養控除等(異動)申告書」「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」「給与所得者の保険料控除申告書」などを使用します。
どの申告書が必要なのかを対象者ごとに整理し、漏れなく回収できる体制を整えておいてください。
扶養控除等(異動)申告書
扶養控除等(異動)申告書は、扶養親族や配偶者などの状況を確認し、給与の源泉徴収税額を計算するための基本的な申告書です。
扶養親族がいない従業員であっても提出が必要となるため、「扶養家族がいないから提出不要」と誤解しないよう案内することが重要です。
また、年の途中で結婚、離婚、出生、扶養親族の就職などがあった場合には、申告内容に変更が生じる可能性があります。
前年の内容をそのまま写すのではなく、現在の家族状況を確認して記入してもらうよう周知することがポイントです。
基礎控除 兼 配偶者控除等 兼 特定親族特別控除 兼 所得金額調整控除 申告書
この申告書では、基礎控除、配偶者控除または配偶者特別控除、特定親族特別控除、所得金額調整控除などに関する情報を申告します。
2026年分の年末調整では、基礎控除の引上げや扶養親族等の所得要件の改正などが行われているため、前年の記入内容をそのまま使用しないよう注意が必要です。
特に配偶者や扶養親族の所得見込み額などは、従業員自身が確認した上で記入するよう案内すると良いでしょう。
給与所得者の保険料控除申告書
生命保険料や地震保険料、小規模企業共済等掛金などについて所得控除を受ける場合には、保険料控除申告書を提出します。
給与から天引きされている社会保険料とは別に、従業員本人が直接支払っている社会保険料などについても申告が必要になる場合があります。
保険料控除を受ける場合は、控除証明書などの確認も必要です。
申告書だけが提出されて証明書が不足しているケースもあるため、「申告書」と「証明書類」をセットで確認する運用にすると回収漏れを防ぎやすくなります。
該当する従業員から回収する書類・証明書
年末調整では、従業員によって必要となる証明書類が異なります。
例えば、住宅ローン控除を受ける人、生命保険や地震保険に加入している人、本人や家族の社会保険料を支払っている人、iDeCoなどの掛金を支払っている人などです。
そのため、会社側では「全員提出」と「該当者のみ提出」を明確に分け、対象者が自分に必要な書類を確認できる案内を用意しておくとスムーズに回収しやすくなります。
住宅ローン控除に関する書類
住宅ローン控除について年末調整で適用を受ける従業員からは、住宅借入金等特別控除申告書など、必要な書類を提出してもらってください。
なお、住宅ローン控除は初年度と2年目以降で手続きが異なります。
初年度は原則として確定申告が必要となるため、会社の年末調整で対応できるケースと混同しないよう注意してください。
2年目以降は、必要な要件を満たしていれば年末調整で控除を受けられます。
生命保険料・地震保険料控除
生命保険料や地震保険料について控除を受ける場合は、保険料控除申告書への記載と、必要な控除証明書の提出を確認してください。
年末調整の時期には、保険会社から届いた証明書を紛失していたり、電子データで受け取っていることを従業員が把握していなかったりするケースも考えられます。
そのため、「証明書が届いているか」「電子データの場合は提出方法を確認したか」まで案内しておくと、期限直前の問い合わせを減らせるでしょう。
社会保険料の控除証明書
国民年金保険料など、給与から天引きされているものとは別に、従業員本人が直接支払った社会保険料については、年末調整で社会保険料控除の対象となる場合があります。
例えば、本人が国民年金保険料を支払った場合や、一定の条件で家族の社会保険料を本人が負担した場合などが考えられます。
該当する従業員には、控除証明書など必要な書類を確認して提出してもらってください。
小規模企業共済・iDeCoなどの掛金証明書
小規模企業共済等掛金控除の対象となる掛金を支払っている従業員は、iDeCoなどの掛金について必要な証明書を提出します。
特にiDeCoは、給与からの天引きではなく本人が直接支払っているケースもあるため、対象者が申告を忘れないようにすることが大切です。
案内時に「iDeCoなどを自分で支払っている人は証明書を確認してください」と具体的に伝えると、申告漏れを防ぎやすくなります。
国外居住親族に関する書類
国外に居住している親族について扶養控除などを受ける場合には、通常の扶養親族とは異なる確認書類が必要になる場合があります。
国外居住親族については、親族関係や送金関係などを確認するための書類が必要となるケースがあるため、該当者には早めに準備を依頼してください。
書類の取得に時間がかかる場合もあるため、年末調整の直前ではなく、対象者確認の段階で案内しておくことが重要です。
中途入社者の前職の源泉徴収票
年の途中で入社した従業員については、前職の給与を含めて年末調整を行うケースがあります。
その場合、前職分の給与や源泉徴収税額を確認するため、前職の源泉徴収票を提出してもらってください。
前職の源泉徴収票がない場合、会社側では前職分の給与額などを正確に確認できず、年末調整を進められないことがあります。
中途入社者については、通常の年末調整書類とは別に、前職の源泉徴収票の有無を早めに確認しておくと安心です。
年末調整の対象となる従業員を確認しよう
書類を集める前に、まず「誰が年末調整の対象者なのか」を確認しておくことが重要です。
原則として、会社に「給与所得者の扶養控除等(異動)申告書」を提出している従業員のうち、一定の要件を満たす人が対象となります。
12月に年末調整を行う場合、1年を通じて勤務している人や、年の途中で入社して年末まで勤務している人などが基本的な対象者です。
一方、1年間に支払うことが確定した給与の総額が2,000万円を超える人など、年末調整の対象外となるケースもあります。
また、年の途中で退職した人についても、原則として年末調整の対象にはなりませんが、死亡退職や一定の事情による退職など、例外的に対象となるケースがあります。
したがって、最初に従業員名簿などをもとに対象者を一覧化し、「年末調整対象」「対象外」「個別確認」といった区分を付けておくと、その後の書類回収がスムーズです。
中途入社者については、前職の源泉徴収票が必要かどうかも同時に確認しておいてください。
年末調整の書類回収スケジュールと締切の決め方
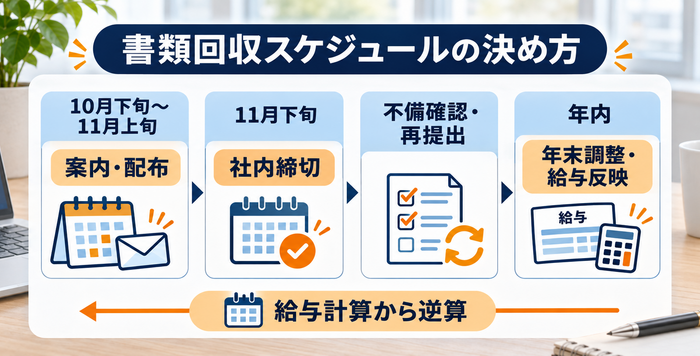
年末調整の社内スケジュールは、会社が年内に給与計算や年末調整を完了できるよう、余裕を持って設定することが大切です。
従業員への案内、書類の提出、内容確認、不備の修正、年税額の計算までを逆算して締切を設定してください。
ここで重要なのは、「法律上の提出期限」と「会社が設定する社内締切」を分けて考えることです。
社内締切は、会社が年末調整を正確に処理するために設定する実務上の期限であり、法令上の提出時期とは必ずしも一致しません。
従業員への案内は早めに行う
年末調整の案内は、できるだけ早めに行ってください。
一般的には10月下旬から11月上旬ごろに対象者を確認し、申告書の配布や記入方法、提出期限などを案内する流れが考えられます。
特に、生命保険料控除や住宅ローン控除、国外居住親族に関する書類など、従業員自身が準備しなければならない書類がある場合は、直前の案内では間に合わない可能性があります。
案内文には「提出期限」だけでなく、「提出する書類」「添付が必要な証明書」「提出方法」「問い合わせ先」まで記載しておくと、従業員からの質問を減らせるでしょう。
給与計算から逆算して社内の提出期限を決める
社内の提出期限は、年内最後の給与計算や年末調整の処理日から逆算して決めます。
例えば11月下旬から12月上旬を社内締切として設定し、その後に数日間の確認期間を設ける方法があります。
締切日当日に全員から提出されることを前提にするのではなく、未提出者へのリマインドや書類の不備確認にかかる時間も確保しておくことがポイントです。
法令上の提出時期と社内の提出期限は異なる
年末調整では、法令上の提出時期と会社が独自に設定する社内締切を混同しないことが重要です。
例えば、保険料控除申告書は、その年最後に給与等の支払いを受ける日の前日までに提出することとされています。
一方、会社側が11月末などを「社内提出期限」として設定することは、年末調整の計算や不備確認に必要な時間を確保するための実務上の運用です。
従業員への案内では、「法律上はまだ提出できる期間があるから、社内締切を過ぎても問題ない」と受け取られないよう、社内締切を設ける理由を説明するようにしてください。
年末調整の書類が集まらない時の進め方
年末調整の書類が集まらない場合は、担当者がひとりずつ思い当たる従業員に連絡するのではなく、まず提出状況を一覧化します。
基本的な流れは、「提出状況を把握する→未提出者を特定する→再通知する→期限を過ぎた場合は個別に催促する→提出された書類を確認する」です。
また、「未提出」と「提出済みだが不備がある」を分けて管理することも重要になります。未提出者への催促と、不備の修正依頼では伝える内容が異なるためです。
未提出者を一覧で管理する
未提出者を一覧で管理すると、誰に何を依頼すべきかが明確になります。
一覧には、少なくとも以下の項目を設けておくと便利です。
-
- 氏名
- 提出状況
- 未回収書類
- 証明書の有無
- 不備の有無
- 催促日
- 再提出期限など
紙で管理している場合はExcelやスプレッドシートを利用し、年末調整システムを導入している場合はシステム上の提出状況やステータスを活用します。
特に注意したいのが、「提出済みなのに未提出者として再度催促してしまう」ケースです。
催促した日時や方法も記録しておけば、行き違いによるトラブルを防ぎやすくなります。
提出期限前にリマインドする
社内締切が近づいた段階で、未提出者にリマインドを行います。
一度目の案内では、提出期限、提出方法、必要書類、問い合わせ先を簡潔にまとめてください。
例えば、「年末調整書類の提出期限は○月○日です。現時点で提出を確認できていないため、期限までに提出をお願いします」といった内容です。
リマインドは、締切直前に一度だけ送るよりも、会社のスケジュールに合わせて段階的に行うほうが効果的です。
システムを利用している場合は、自動通知を設定できるケースもあるため、担当者の作業負担を減らせます。
期限を過ぎた従業員には個別に催促する
社内締切を過ぎても提出がない場合は、未提出者を特定して個別に催促します。
この時、「早く提出してください」だけではなく、「何が未提出なのか」「いつまでに提出してほしいのか」「どの方法で提出するのか」を明記することが重要です。
例えば「扶養控除等申告書が未提出です」「○月○日までに人事部へ提出してください」「電子申告の場合はシステムから送信してください」など、従業員が次に取るべき行動を具体的に示します。
すでに提出している場合の行き違いにも配慮し、「すでにご提出済みの場合は行き違いとなりますので、ご容赦ください」と添えておくと、不要なトラブルを避けられます。
年末調整書類を催促する時の文例
年末調整の催促メールは、必要な情報を短くまとめることがポイントです。
特に「未提出書類」「提出期限」「提出方法」を明確に記載すると、従業員が確認しやすくなります。
以下のような文面を基本形として、会社のルールに合わせて調整すると良いでしょう。
- 年末調整書類について、現時点でご提出を確認できておりません。未提出の書類をご確認の上、○月○日(○)までにご提出ください。提出方法は○○です。なお、すでにご提出済みの場合は行き違いとなりますので、何卒ご容赦ください。不明点がありましたら、○○部までお問い合わせください。
催促では、責めるような表現を避け、必要な手続きを事務的かつ明確に伝えることが大切です。
書類が期限に間に合わない場合の対応を案内する
社内で設定した提出期限に間に合わなかった場合でも、「期限を過ぎたら必ず年末調整ができない」と一律に判断するのは適切ではありません。
どの申告書や証明書がいつ提出されたのかによって、会社側で年末調整を再計算できる場合や、従業員自身が確定申告によって控除を受ける必要がある場合など、対応が異なるためです。
国税庁の2026年分年末調整Q&Aでは、年末調整後に配偶者控除等申告書などの提出を受けた場合について、源泉徴収票を交付する時までであれば年末調整の再計算ができるケースが示されています。
そのため、担当者は「期限超過=即終了」と考えるのではなく、未提出となっている書類の種類と提出時期を確認し、再計算や確定申告など、そのケースに応じた対応を案内することが大切です。
年末調整の書類回収後にチェックすべきポイント
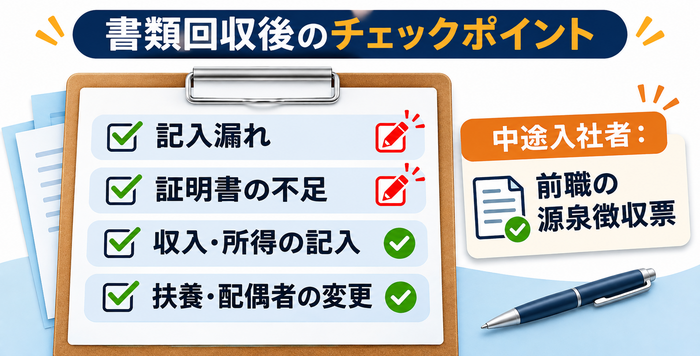
書類を回収したら、単純に「提出済み」として処理を終えるのではなく、記入内容や添付書類まで確認してください。
年末調整は基本的に年1回の手続きであるため、従業員が記入方法を忘れていたり、前年の情報をそのまま記載していたりするケースがあります。
特に、記入漏れ、所得金額の誤り、扶養親族や配偶者の状況変更、証明書の不足などは確認しておきたいポイントです。
記入漏れや添付書類の不足
まず確認したいのが、申告書の記入漏れです。
氏名や住所などの基本情報だけでなく、控除に関する項目が空欄になっていないかを確認します。
また、保険料控除などでは申告書が提出されていても、必要な控除証明書が添付されていない場合があります。
住宅ローン控除なども、必要書類がそろっているかを確認してください。
不備があった場合は、どの項目を修正・追加すべきなのかを具体的に伝えて差し戻すことが重要です。
収入と所得の記入間違い
年末調整では「収入」と「所得」を混同してしまうケースがあります。
特に基礎控除や配偶者控除などの判定では所得金額が関係するため、記入内容を確認する必要があります。
2026年分では基礎控除の引上げや給与所得控除の最低保障額の引上げなどが行われているため、前年の基準を前提として判断しないよう注意してください。
担当者だけで判断するのではなく、国税庁が公表している2026年分の申告書や記載例、年末調整のしかたなどを確認しながら処理することが重要です。
扶養・配偶者などの状況の変化状況などの変化
扶養親族や配偶者の状況は、1年間で変化する可能性があります。
例えば、子どもが就職した、配偶者の収入が変わった、結婚・離婚した、扶養親族が増えた・減ったなどです。
前年の申告内容をそのまま記載すると、実際の状況と異なる可能性があります。
そのため、「前年から変更がないか」を従業員自身に確認してもらい、変更がある場合は最新の情報に更新してもらうよう案内してください。
中途入社者の前職の源泉徴収票
中途入社者については、前職の源泉徴収票が提出されているかを確認します。
前職分を含めて年末調整を行う場合、前職の給与額や源泉徴収税額などの情報が必要になります。
源泉徴収票が未提出の場合は、まず本人に状況を確認し、前職への問い合わせなど必要な対応を案内してください。
中途入社者だけを抽出したチェックリストを作成し、「前職の源泉徴収票の提出済み・未提出」を管理しておくと、確認漏れを防ぎやすくなります。
回収した年末調整書類は適切に保管しよう
年末調整は、書類を回収して税額を計算したら終わりではありません。
会社が従業員から受け取った各種申告書については、適切に保存・管理する必要があります。
国税庁によると、給与所得者の扶養控除等申告書などについて、源泉徴収義務者は原則として、その申告書等の提出期限の属する年の翌年1月10日の翌日から7年間保存する必要があります。
保存対象は以下のものです。
-
- 扶養控除等申告書
- 基礎控除申告書
- 保険料控除申告書
- 所得金額調整控除申告書
- 住宅借入金等特別控除申告書など
また、一定の要件を満たして電子データで申告書等の提供を受けた場合も、紙の申告書と同様に電子データを保存する必要があります。
紙で回収した場合は、年度ごとに整理して保管し、電子データの場合はアクセス権限やバックアップなども含めて管理方法を決めておいてください。
保存期間をあらかじめ社内ルールに組み込んでおけば、後から書類を探す必要が生じた場合にも対応しやすくなります。
まとめ|年末調整の書類は早めの案内と回収状況の管理が重要
年末調整で従業員から書類が集まらない場合は、締切直前になってからひとりずつ催促するのではなく、早い段階から対象者と必要書類を整理しておくことが重要です。
まずは年末調整の対象者を確認し、全員が提出する申告書と該当者のみが提出する証明書類を整理します。
その上で、給与計算のスケジュールから逆算して社内提出期限を設定し、期限前にリマインドを行います。
今回紹介した内容を参考に、書類の回収を進めてみてください。
創業手帳(冊子版)では、年末調整に関する様々な情報を紹介しています。役立つ内容となっているため、ぜひ参考にしてみてください。
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳