中途入社者の源泉徴収票がない場合は?会社が行う年末調整の対応手順

中途入社者の源泉徴収票がない場合、会社では年末調整ができない
年度の途中で新しい会社で働きはじめた場合、年末調整を行う時期までに前職の源泉徴収票を用意しなくてはなりません。
以前勤めていた職場に連絡するのが嫌だからなどの理由で放置してしまうと、正確な所得が把握できず、還付漏れなどが起こる可能性が高いです。
労務トラブルが起こる可能性もあるので、源泉徴収票は必ず用意しなくてはなりませんが、源泉徴収票以外に所得を調べる方法があるのか。
この記事では、源泉徴収票が用意できなかった場合の会社の対応方法や手順などについて解説します。
この記事の目次
中途入社者の年末調整に前職の源泉徴収票が必要な理由
毎年年末になると、会社員は勤務先の会社から源泉徴収票を受け取ります。
源泉徴収票には、雇用している側が従業員に支払った給与、賞与に加え、適用された控除額、給付額などが記されています。
一般的には、年末調整完了後に従業員に配布する「給与所得の源泉徴収票」を源泉徴収票と呼び、雇用している従業員がいる以上、事業主は源泉徴収義務者となるので源泉徴収票を発行しなくてはいけません。
この1年間に源泉徴収された税額を計算して控除などの適用などを行い、正しい年税額を出すことで払いすぎていれば還付、不足していれば徴収ができるのです。
退職後、1カ月以内に源泉徴収票を交付しなくてはいけない決まりになっていますが、1カ月以上経過しても源泉徴収票が届かない場合は前職場に発行状況の確認が必要です。
中途入社者の源泉徴収票がない場合の会社の対応手順
中途入社してきたものの、前の職場から期限までに源泉徴収票が届いていない場合はどのような対応が必要なのかを解説します。
1.その年に前職から給与を受け取っているか確認する
源泉徴収票は、基本的にその年中に給与を受け取っているかどうかで発行されるかが決まります。
源泉徴収票がいつまでも届かないと感じた場合は、その年中に前職で働いて給与が発生しているかを確認してください。
「給与所得者の扶養控除等(異動)申告書」を提出し、支払われた給与の有無について確認を行わなくてはなりません。
源泉徴収票は、毎月の給与から源泉徴収した金額の合計額と1年間に納めるべき所得税などの額などの差額を精算するためにも必要な書類であり、収入の合算ができない状態では税額の算出も不可です。
これらの理由から、源泉徴収票は収入を正しく把握するために必要な書類となります。
2.本人から前職へ源泉徴収票の交付・再発行を依頼してもらう
源泉徴収票が欲しいものの、前職から源泉徴収票が届かないという場合は自分自身で連絡して交付もしくは再発行の手続きを行ってください。
所得税法では、企業が退職して1カ月以内もしくは翌1月末までに交付する義務があります。
本来であれば、退職して1カ月以内に源泉徴収票が届きますが、届かない場合は前職の経理担当者などに発行状況を確認してもらうと安心です。
もし、前職の会社が倒産などで源泉徴収票が発行できない場合もありますが、このような場合は年間の給与額を正確に確認できなくなります。
3.年末調整までの提出期限を伝える
年の途中で入社した場合は、年末調整までに前職の源泉徴収票を用意しなくてはなりません。
しかし、「年末まで時間があるから急がなくても大丈夫」と考えるケースも少なくありません。
頼んでいたにもかかわらず、前職の源泉徴収票が間に合わないことがないように少し早めに提出期限を伝えておくと安心です。
もし、年末調整までに前職から源泉徴収票が来ないと会社で確定申告ができず、決められた期限内に税務署にいかなくてはなりません。
提出期限までに年末調整が用意できるように連絡が必要です。
4.提出が間に合わない場合は年末調整を行わない
年末調整は、その年に支払う最後の給与までに「給与所得者の扶養控除等(異動)申告書」を提出している人を対象に行います。
対象になる給与は、その年の1月1日~12月31日までの間に支払いが確定している給与が対象なので、実際に支払っている金額ではなく一部未払いの状態であっても年末調整の対象です。
その反対に年末調整の対象である給与が今年支払われても、支払った年の年末調整の対象にはならないだけでなく、年末調整を行う会社が支払った給与だけを対象にして年末調整を行うこともありません。
年の途中で現在の会社に再就職した場合、就職前の勤務先で受け取った給与分も「給与所得者の扶養控除等(異動)申告書」を提出していれば、現在働いている会社で前の会社の給与分を含めて年末調整できます。
しかし、これらの確認ができない、源泉徴収票の提出が間に合わないという場合は年末調整ができなくなるので注意してください。
5.本人に確定申告について案内する
年末調整の時点で必要な書類が揃っている場合は、会社で年末調整を行ってくれますが、書類が揃わない場合は間に合いません。
締め切り後に会社が個別に年末調整を行うことはないので、本人が確定申告を行います。
確定申告作成時には、その年の収入金額や源泉徴収された額を記載する必要があり、所得を得ている場合は原則期限内に申告や納付を行わなければなりません。
会社員は会社が年末調整として行ってくれるのが一般的なので、毎年確定申告を行う必要はありません。
特に確定申告の場合は、申告期間も確定申告する年の翌年2月16日~3月15日の1カ月間となります。
正しく控除を受けたい場合は確定申告の流れや必要書類、流れを把握して行うように案内が必要です。
中途入社者でも源泉徴収票が不要なケース
中途入社者は必ず源泉徴収票が必要ということはなく、以下のようなケースでは源泉徴収票が不要です。
その年に前職から給与の支払いを受けていない場合
前職があるものの、その年に前職から給与の支払いを受けていない場合は現在の職場に源泉徴収票を提出する必要がありません。
例えば、前職を退職後に学校に入学していたなど、年内にほかの職場から給与を受けとっていない場合は現在の職場での給与だけを年末調整するだけなので、源泉徴収票を用意する必要がないのです。
同じ年に複数の職場で給与を受け取った場合は源泉徴収票が必要ですが、支払いを受けていない場合、源泉徴収票がなくても問題ないと覚えておきましょう。
前職がフリーランスや個人事業主だった場合
前職がフリーランスなどの個人事業主だった場合、源泉徴収票は原則発行されません。
源泉徴収票は本来、会社員やアルバイトなどで給与を受け取った人に対して支払者が「これだけ支払いました」という内容を表す書類なので、業務委託契約などに基づいているフリーランスが得た報酬は、給与と別の扱いと考えます。
そのため、給与所得による源泉徴収票が発行されないのです。
また、フリーランスや個人事業主は従業員でないので、報酬について年末調整を受けることもない代わりに、年間の収入や必要経費などを計算して確定申告を行います。
前職の源泉徴収票を発行・再発行してもらえない場合の対応
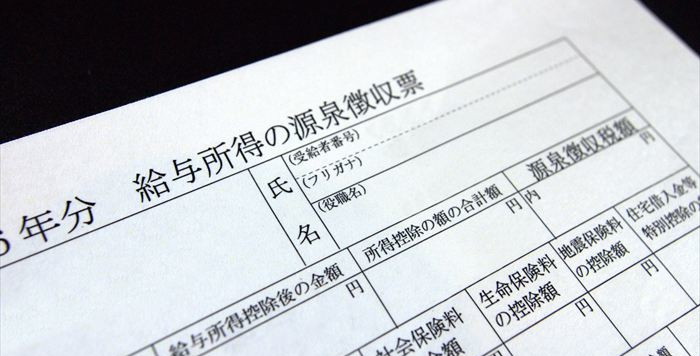
前職がある場合、その年に給与所得を得ている場合は源泉徴収票の発行が必要です。
しかし、発行だけでなく紛失などによる再発行に対応してもらえない場合はどのように依頼すると用意してもらえるのかを解説します。
前職に源泉徴収票の交付を依頼してもらう
もし、源泉徴収票をなくしてしまった場合、前職に連絡して依頼すれば再発行してもらえます。
一度再発行してもらったのに、不手際でなくしてしまったという場合でも依頼すれば、原則何度でも再発行が受けられるのです。
所得税法では、源泉徴収票を作成して受給者に交付する義務が課されているため、給与、退職金、公的年金などの支払者に再発行を断ることはできません。
再度源泉徴収票の交付であっても、通常であれば再発行を受け付けています。
ただし、何度でも再発行を受け付けるといっても「なくしたから明日までに再発行して欲しい」などというのは難しいことを知っておくべきです。
同じ書類の再発行なんてコピーすれば簡単と考えるかもしれません。
しかし、給与計算システムから過去のデータを引用するなどの作業があるだけでなく、給与計算ソフトやクラウド型の年末調整サービスなどを活用している場合もあります。
そのため、どこでも即日発行できるとは限りません。
余裕のあるスケジュールで再発行を依頼すると良いでしょう。
前職が倒産している・連絡が取れない場合
前職が倒産もしくは連絡が取れなくなった場合、源泉徴収票の発行を依頼したくてもできない状態です。
この場合は、破産管財人への問い合わせを行うことで発行できる可能性があります。
破産管財人は、裁判所で選任された弁護士などで破産した会社の管理や処分を実行できる人です。
もし、他県に引越して倒産の有無などが不明で連絡が取れない場合は、所轄の税務署への相談や給与明細で対応できるかなどを現職の経理担当者などに確認する方法もあります。
前職が源泉徴収票の交付に応じない場合
前職に源泉徴収票の交付を依頼するものの正当な理由なく応じてもらえない場合は、前職への交付を継続的に求めつつ、改善しない場合には税務署への相談が適しています。
税務署で、「源泉徴収票不交付の届出書」という手続きを行うと行政指導できる仕組みがあり、活用すれば源泉徴収票を交付してもらえるということです。
本来であれば退職日から1カ月以内に源泉徴収票の交付が定められていますが、期間を過ぎても届かないという場合もこの手続きによって継続的な行政指導が行われます。
また、再発行の拒否は違法になるので、困った時は税務署への相談が適しています。
中途入社者の源泉徴収票はいつまでに提出してもらう?
前職がある人が途中で入社した場合、いつまでに源泉徴収票を提出してもらうように伝えるべきでしょうか。
入社時に提出を依頼する
源泉徴収票などを扱う場合、前職がある社員に対して入社時に源泉徴収票の提出を伝えておくのがおすすめです。
入社の際にその年の前職給与の有無を確認しておき、ある場合は早めに源泉徴収票の提出を伝えておきます。
年末に源泉徴収票が間に合わないなどの事態に備えて、早めに伝えておくことでスムーズな処理が可能になります。
しかし、伝える際に入社時が法律上の期限などという表現はしないように注意しなくてはいけません。
実際にこのような期限はないものの、前職の源泉徴収票が見つからないという事態を避けるためにも入社時という基準を設けるとスムーズになります。
年末調整開始前に未提出者を確認する
年末調整の書類は一度会社で集めてから、そのまま会社保管する書類、税務署に提出する書類、市区町村に提出する書類に分けてください。
円滑に年末調整を行うためには書類の期限を把握するだけでなく、未提出者についても把握する必要があります。
未提出者に対しては再度提出を促すように、余裕のあるスケジュールを組むことが重要です。
社内で期限を設ける場合は、給与計算や年末調整のスケジュールを逆算して会社での期限を設定し、再提出の余裕を持たせるくらいのほうが慌てることもありません。
中途入社者の源泉徴収票に関するよくある質問
ここでは、中途入社者の源泉徴収票についての疑問を解消できる質問と回答を紹介します。
会社が本人に代わって前職へ源泉徴収票を請求できますか?
源泉徴収票を本人が前職の担当者に求めてもなかなか再発行されない場合、会社から前職の会社に依頼したほうが早いのではないかと考えるかもしれません。
しかし、基本的に会社が本人の代わりに前職の会社に直接請求することはできません。
何度も再発行を求めても、前職の担当者は「一度発行しているから義務を果たしている」と考えて講じてもらえないなどの場合は、税務署に相談するのが有効です。
給与明細で源泉徴収票の代用はできますか?
源泉徴収票がない場合、給与明細が代わりになるのではないかと考えるかもしれません。
しかし、基本的に源泉徴収票と給与明細では種類の性質が異なるので、代用にすることはできません。
前職が複数ある場合はすべての源泉徴収票が必要ですか?
1年の間に複数の勤務先で働いていた場合、それぞれの給与の確認が必要になるので源泉徴収票を用意しなくてはなりません。
給与の支払いを受けたら金額に関係なく、年末調整を行う必要があるので各職場での源泉徴収票を用意してください。
12月に中途入社した場合も源泉徴収票は必要ですか?
12月の中途入社は源泉徴収票が不要ということはありません。
源泉徴収票が必要となるのは、その年に前職で給与を得ている場合なので、年末調整の対象となる場合は確認が必要です。
確認できない場合は、個人で確定申告が必要になるので源泉徴収票を速やかに現職の担当者に渡す必要があります。
源泉徴収票が間に合わなかった場合はどうすれば良いですか?
会社の設けた期限までに、前職の源泉徴収票が間に合わない場合は年末調整できません。
そのため、本人が翌年の2月からはじまる確定申告で精算する流れになります。
本人が確定申告する際にも源泉徴収票が必要なので、年末調整までに間に合わなくても確定申告までに用意できれば申請方法を変えるだけなので大きな問題はありません。
ただし、確定申告は会社に代行してもらうのではなく個人で行うことを忘れないようにしてください。
まとめ・中途入社者の源泉徴収票は早めに確認しよう
中途入社の場合、前職の源泉徴収票を用意してから現職で働きはじめると、年末調整の時に慌てることがありません。
中途入社であっても働いていれば会社で年末調整が受けられるので、提示された期限までに書類を用意しておくと確定申告を行う必要がなくなります。
源泉徴収票は給与明細とは異なる書類なので、受け取ったらなくさないように早めに現職の担当者に渡すと安心です。
創業手帳(冊子版)では、源泉徴収票や給与計算などの経理業務や必要な手続きフローなど経理に関する業務や手続き内容などについても解説しています。業務や手続きについて詳しく知りたい場合は、この機会に創業手帳をご一読ください。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳