【2027年度】国民健康保険料の上限引き上げへ!対象者は?個人事業主への影響と負担軽減策

2027年度から国民健康保険料の上限が引き上げられる見通し
2027年度から、国民健康保険料の医療分の年間上限額が、93万円から96万円へ引き上げられる見通しとなりました。影響を受けるのは、単身世帯で給与・年金所得約950万円を超える高所得層です。厚生労働省の推計では、上限に達する世帯は全体の2%未満です。
この記事では、引き上げの対象者や国民健康保険料の計算方法に加え、個人事業主が知っておきたい負担軽減策を解説します。
この記事の目次
2027年度の国民健康保険料はどう変わる?
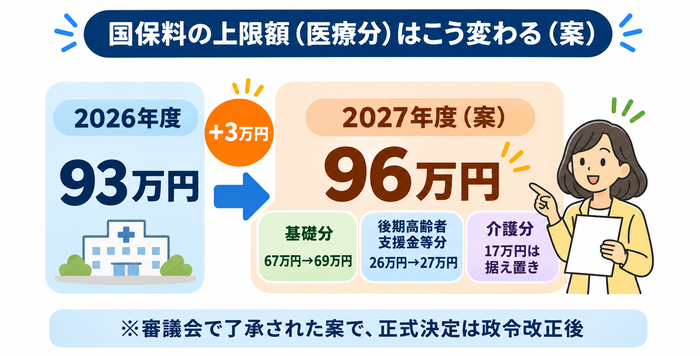
厚生労働省は2026年11月11日、国民健康保険料(以下、国保料)の上限額を2027年度に引き上げる案を審議会に示しました。まずは変更の中身と、影響を受ける人の範囲を確認します。
年間上限額が93万円から96万円に引き上げられる方針
引き上げられるのは、保険料のうち「医療分」(基礎分と後期高齢者支援金等分の合計)の年間上限額です。現行の93万円から3万円上がり、2027年度は96万円となる案が示されました。実現すれば、医療分の上限引き上げは6年連続です。
なお、区分ごとの上限額は次のとおりです。
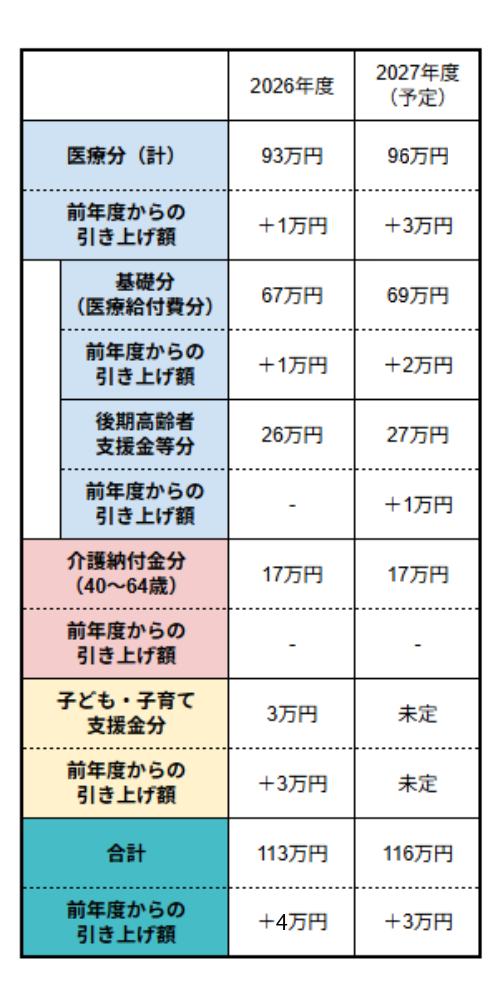
出典:厚生労働省『国民健康保険料(税)賦課(課税)限度額の推移』をもとに創業手帳編集部作成
※2027年度の合計は、子ども・子育て支援金分が3万円の場合
引き上げ案は社会保障審議会の医療保険部会で了承されましたが、現時点ではまだ正式決定ではありません。今後、国の政令改正などを経て正式に決まり、各自治体が条例で実際の上限額を定める流れです。
出典:厚生労働省「第220回社会保障審議会医療保険部会 資料2 国民健康保険の保険料(税)賦課(課税)限度額等について」
引き上げの対象者は?年収約1,140万円超が目安
新しい上限額に達する目安は、単身世帯で年収約1,170万円以上です。これは給与や年金の収入で試算した金額で、所得に直すと約980万円にあたります。現行の上限に達する目安は年収約1,140万円(所得約950万円)で、この水準を超える人から負担が増えます。
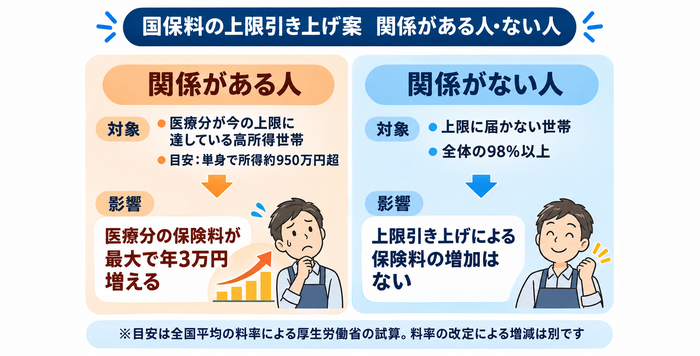
厚生労働省の推計では、2027年度に医療分の上限へ達する世帯は全体の1.73%です。大半の世帯は上限に届かないため、全員の保険料が3万円上がるわけではありません。
個人事業主の場合、売上高だけでは判断できない点に注意しましょう。国保料は、売上から必要経費や青色申告特別控除を引いた「所得」をもとに計算します。売上が1,000万円を超えていても、所得が上限の水準に届かなければ今回の引き上げの影響は受けません。
なお、目安の金額は全国平均の保険料率で試算したものです。所得割・均等割・平等割の3つで計算する自治体(3方式)や、所得割・均等割の2つで計算する自治体(2方式)では、年収約1,100万円が目安になるとされています。料率や家族の人数でも保険料は変わるため、より低い所得で上限に達する場合もあります。
出典:厚生労働省「第220回社会保障審議会医療保険部会 資料2 国民健康保険の保険料(税)賦課(課税)限度額等について」
なぜ国民健康保険料の上限を引き上げるのか
国保料の上限を引き上げる狙いは、中間所得層の負担増を抑えることにあります。
高齢化の進展により医療費が増えれば、制度を維持するためにも、より多くの保険料収入が必要です。上限を据え置いたまま保険料率だけを上げると、高所得層の負担は変わらず、中間所得層の負担が重くなってしまいます。
そこで、高所得層の保険料の上限を引き上げることで、中間所得層の負担増を抑える考え方が取られてきました。
厚生労働省の試算では、年収400万円の世帯の場合、2027年度の医療分の保険料は、上限を据え置くと年間33.0万円、引き上げると32.8万円となります。つまり、上限の引き上げによって、年間約2,000円の負担増を抑えられる計算です。
会社員の健康保険では、保険料が上限(最高等級)にあたる人の割合が0.5~1.5%になるよう、上限の等級を追加できる仕組みが法律で定められています。国保でもこのルールとのバランスを考え、上限に達する世帯の割合を1.5%へ近づける方針です。
出典:厚生労働省「第220回社会保障審議会医療保険部会 資料2 国民健康保険の保険料(税)賦課(課税)限度額等について」
国民健康保険料はどのように決まる?
上限引き上げの影響を判断するには、保険料の決まり方を知っておく必要があります。ここでは、計算の仕組みと上限額の位置づけを整理します。
国保料は所得・加入人数・自治体によって異なる
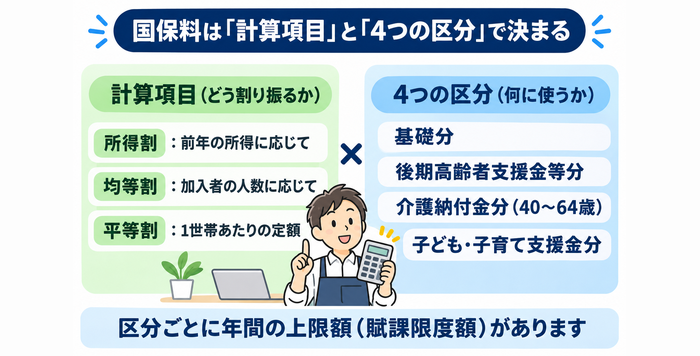
国保料は、以下の項目を世帯ごとに合計したものです。
- ・所得割:前年の所得に応じて負担する
- ・均等割:加入者の人数に応じて負担する
- ・平等割(世帯割):1世帯あたりの定額を負担する
どの項目を使うか、料率や金額をいくらにするかは、自治体が条例で定めます。例えば東京都練馬区の2026年度は所得割と均等割の2つで計算し、平等割はありません。固定資産税額に応じた「資産割」を設ける自治体もあります。
所得割のもとになるのは「旧ただし書き所得」です。前年の総所得金額等から、住民税の基礎控除額(合計所得金額2,400万円以下の場合は43万円)を引いた金額を指します。
このため、所得が同じでも、家族の人数や住んでいる自治体によって保険料は変わります。正確な金額は、自治体のサイトにある計算方法のページや試算シートで確認しましょう。
出典:厚生労働省「国民健康保険の保険料・保険税について」
出典:練馬区「国民健康保険料の計算方法(令和8年度)」
国保料を構成する4つの区分とは?
国保料は、使い道の異なる4つの区分を合計した金額です。所得割・均等割・平等割が保険料を「どの基準で割り振るか」を示す計算項目であるのに対し、4つの区分は集めた保険料を「何に使うか」で分けたものです。
例えば練馬区の2026年度は、所得割の料率が基礎分で7.51%、後期高齢者支援金等分で2.80%と、区分ごとに料率や金額が異なります。区分ごとに所得割や均等割を計算し、その合計を年間の保険料として納めます。
| 区分 | 使い道 | 負担する人 |
|---|---|---|
| 基礎分(医療給付費分) | 加入者の医療費 | 加入者全員 |
| 後期高齢者支援金等分 | 75歳以上の医療制度への支援 | 加入者全員 |
| 介護納付金分 | 介護保険の費用 | 40~64歳の加入者 |
| 子ども・子育て支援金分 | 児童手当の拡充などの子育て施策 | 加入者全員 |
4つ目の子ども・子育て支援金分は、2026年度に始まった新しい区分です。医療保険の保険料とあわせて徴収され、児童手当の拡充や育児期間中の国民年金保険料免除などに充てられます。国保では、18歳になった年度の末までの加入者は、この区分の均等割が全額軽減される仕組みです。
出典:練馬区「国民健康保険料の計算方法(令和8年度)」
出典:練馬区「均等割額の減額(国保)」
出典:こども家庭庁「加速化プランによる子育て支援の拡充と子ども・子育て支援金」
国民健康保険料にはなぜ上限額がある?
国保料には、区分ごとに「賦課限度額」と呼ばれる年間の上限額があります。賦課とは、保険料を割り当てて負担を求めるという意味です。
所得割は所得に比例して増えるため、上限がなければ高所得者の保険料は際限なく高くなります。受けられる医療との釣り合いや納付意欲への影響を考え、負担に一定の限度が設けられました。
出典:厚生労働省「第220回社会保障審議会医療保険部会 資料2 国民健康保険の保険料(税)賦課(課税)限度額等について」
国保料の上限引き上げで個人事業主にどんな影響がある?
個人事業主への影響は、所得の水準によって変わります。上限引き上げの直接の影響と、所得が増えたときの影響を順に確認しましょう。
上限に達する高所得者は負担が増える可能性がある
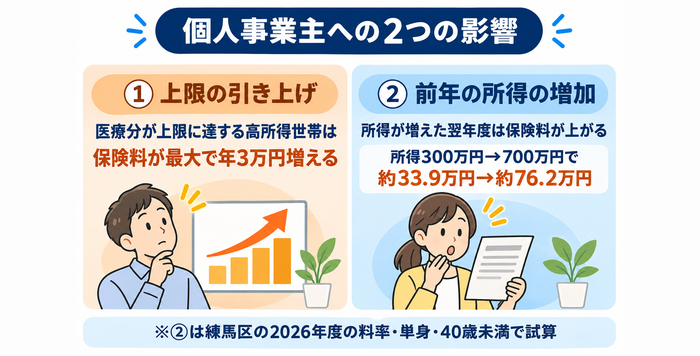
直接の影響を受けるのは、所得が高く、基礎分や後期高齢者支援金等分が現行の上限を超える世帯です。この場合、医療分の保険料は最大で年3万円増えます。上限に届いていない世帯は、今回の見直しだけで保険料が上がるわけではありません。
ただし、上限額の引き上げと保険料率の改定は別の話です。料率は、医療費の見込みなどをもとに自治体が毎年度見直します。上限に届かない人でも、料率が上がれば保険料は増える点を押さえておきましょう。
2027年度の料率や上限額は、多くの自治体が年明け以降に公表します。高所得の人も、そうでない人も、お住まいの自治体の発表を確認してください。
出典:厚生労働省「第220回社会保障審議会医療保険部会 資料2 国民健康保険の保険料(税)賦課(課税)限度額等について」
前年の所得が増えると翌年度の保険料が高くなる
多くの個人事業主にとっては、上限の引き上げよりも、所得の増加による保険料アップのほうが大きな影響を及ぼします。国保料の所得割は、前年の所得をもとに計算するためです。
例えば、開業1年目の所得が300万円、2年目の所得が700万円だったとします。練馬区の2026年度の料率を使い、単身・40歳未満・ほかに所得がない前提で試算した結果は次のとおりです。
| 前年の所得 | 年間の国保料(概算) |
|---|---|
| 300万円 | 約33.9万円 |
| 700万円 | 約76.2万円 |
所得が400万円増えると、翌年度の保険料は約42万円高くなる計算です。保険料の通知は多くの自治体で6月ごろに届くため、売上が伸びた翌年に、生活や事業の資金繰りが苦しくなるケースは珍しくありません。
個人事業主は、所得税や住民税に加えて、国保料の増加分も見込んで資金を確保しておきましょう。
開業した年の保険料については、こちらの記事で解説しています。あわせて参考にしてみてください。
個人事業主が国保料の負担を抑えるためにできること
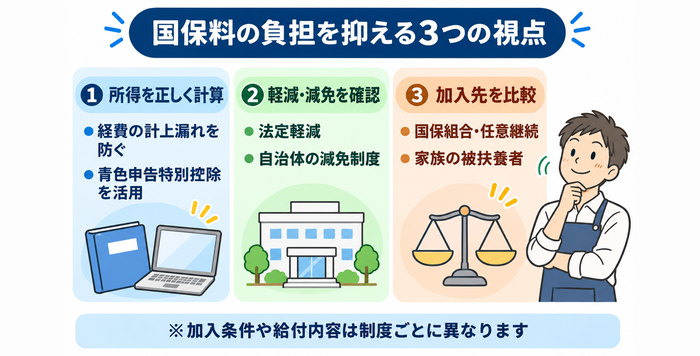
国保料は制度に沿って決まるものの、個人事業主が自分で取り組める負担軽減対策もあります。所得の計算、軽減・減免制度、加入先の3つの視点で見直しましょう。
経費の計上や青色申告を適切に行う
最初に取り組みたいのは、事業所得を正しく計算することです。経費の計上漏れがあると所得が実際より大きくなり、所得税だけでなく国保料も高くなります。
青色申告特別控除の活用も有効です。最高65万円(2026年分)の控除は事業所得を計算する段階で差し引くため、国保料の計算にも反映されます。なお、65万円の控除を受けるには、e-Taxでの申告か優良な電子帳簿保存が必要です(条件を満たさない場合、控除額は55万円)。
練馬区の2026年度の料率(40歳未満で合計10.58%)なら、65万円の控除で保険料は年約6.9万円下がります。ただし、実際の軽減額は所得の水準や保険料の上限到達状況によって異なります。
一方で、国保料の計算に使う所得と、所得税の課税所得は同じではありません。小規模企業共済やiDeCoの掛金の控除、生命保険料控除、扶養控除といった所得控除は、国保料の計算では差し引かれない仕組みです。所得税や住民税は軽くなっても、国保料は変わらない点に注意しましょう。
出典:国税庁「No.2072 青色申告特別控除」
出典:練馬区「国民健康保険料の計算方法(令和8年度)」
所得が減少した場合は減免制度を確認する
所得が少ない世帯や、収入が急に減った世帯には、保険料を軽くする制度があります。
- ・法定軽減:世帯の所得が基準以下の場合に、均等割・平等割を7割・5割・2割軽減する
- ・子どもの均等割軽減:未就学児の均等割を5割軽減する(2027年4月から高校生年代まで拡大)
- ・自治体の減免:災害や収入の大幅な減少などで納付が難しい場合に、保険料を減額・免除する
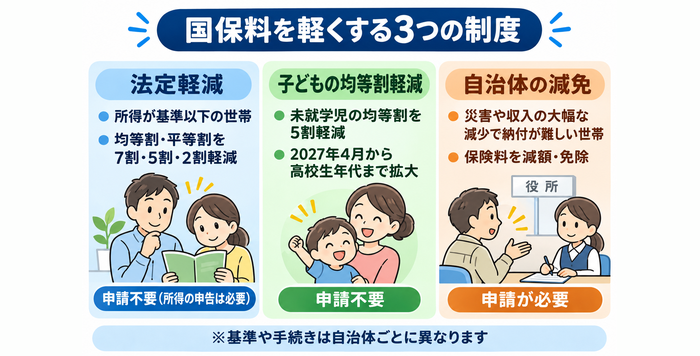
法定軽減は、前年の所得をもとに自治体が判定します。2026年度の基準では、世帯主と加入者の所得の合計が「43万円+57万円×加入者数」以下なら2割軽減の対象です(給与所得者等が1人以下の世帯の場合)。
法定軽減に申請は要りませんが、所得を申告していないと判定されません。赤字の年や所得がない年も、確定申告か住民税の申告を済ませておく必要があります。
自治体の減免は、原則として申請が必要です。対象となる事情や基準は自治体ごとに異なるため、納付が難しいと感じた時点で早めに窓口へ相談してください。
出典:厚生労働省「国民健康保険の保険料・保険税について」
出典:練馬区「均等割額の減額(国保)」
出典:練馬区「子どもに係る国民健康保険料均等割額の軽減の拡充について」
加入できる健康保険制度を比較する
市区町村の国保以外に加入できる制度がないかも確認しましょう。主な選択肢は次の3つです。
| 制度 | 対象になる人 | 保険料の特徴 |
|---|---|---|
| 国民健康保険組合 | 同じ業種の個人事業主など(組合ごとに加入条件がある) | 組合が規約で定める |
| 健康保険の任意継続 | 会社を退職して独立する人(退職日まで継続して2カ月以上加入。退職日の翌日から20日以内に手続き、最長2年間) | 退職前に給与から引かれていた額の原則2倍(上限あり) |
| 家族の健康保険の被扶養者 | 年間収入130万円未満などの要件を満たす人 | 本人の保険料負担はない |
国保組合は、文芸・美術、建設、医師、税理士など業種ごとに設立されています。保険料の決め方が市区町村の国保と異なるため、所得が高い人は負担が軽くなる場合があります。
任意継続は、協会けんぽの場合、標準報酬月額32万円(2026年度)が保険料計算の上限です。会社員時代の給与が高かった人ほど、独立直後は国保より安くなる可能性があります。
ただし、制度ごとに加入条件や給付内容は異なります。任意継続は加入期間が限られ、被扶養者は事業が軌道に乗ると収入要件を外れるかもしれません。保険料だけで判断せず、数年先の収入の見通しも踏まえて比較しましょう。
国保と任意継続の比較は、こちらの記事を参考にしてください。
国保と任意継続はどっちが安い?退職後の健康保険の選び方を解説
法人成りすると国民健康保険料はどうなる?
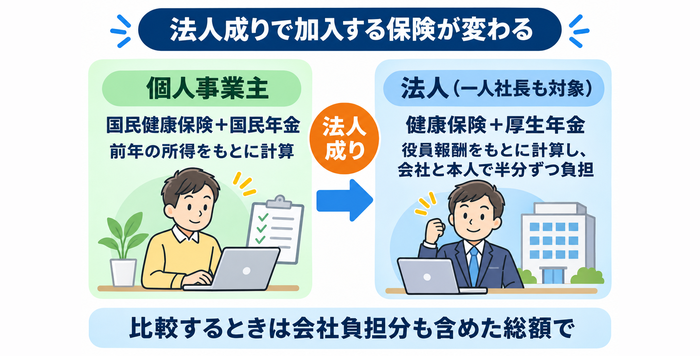
所得が増えてくると、法人化(法人成り)を検討する人も増えます。法人化すると加入する制度そのものが変わるため、保険料の考え方も変わります。
法人化すると原則として健康保険・厚生年金への加入が必要になる
法人の事業所は、社長1人だけの会社でも健康保険と厚生年金保険の加入が義務づけられています。役員報酬を受け取る一人社長は、原則として国保と国民年金から、健康保険と厚生年金へ切り替わります。
保険料は前年の所得ではなく、役員報酬をもとにした「標準報酬月額」に保険料率を掛けて計算し、会社と本人が半分ずつ負担する仕組みです。
家族を被扶養者にできる点も国保と異なります。国保は加入者が増えるほど均等割が増えますが、健康保険は被扶養者が何人いても保険料は変わりません。
国保と社会保険はどちらが得?
国保と社会保険のどちらが得かは、所得や役員報酬の金額、家族構成によって変わるため、一概には決められません。
なお、比較するときは、会社負担分を忘れないようにしましょう。一人社長の場合、会社が負担する保険料も、実質的には自分の事業から支払うお金です。役員個人の保険料だけでなく、会社と個人を合わせた総額で国保・国民年金と比べる必要があります。
一方で、厚生年金に加入すると将来の年金額が増え、健康保険には傷病手当金などの給付もあります。負担と給付の両面から判断してください。
国民健康保険料の仕組みを理解して負担増に備えよう
2027年度は、国保料の医療分の上限が93万円から96万円へ引き上げられる見通しです。直接の影響を受けるのは、医療分の保険料が現行の上限を超える高所得層です。単身世帯なら給与・年金所得950万円前後が目安ですが、自治体の料率や世帯の人数によっては、より低い所得でも対象になります。
ただし、上限に届かない人でも、所得が増えた翌年度や料率が改定された年度は保険料が上がります。まずは自治体のサイトで自分の保険料を試算し、年間の資金計画に組み込んでおきましょう。そのうえで、青色申告や軽減制度、加入先の見直しなど、自分に合う対策を検討してみてください。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳