2027年1月から開業届などが一括提出可能に!e-Taxの変更点と対象手続きを解説

開業届・青色申告承認申請など5つの手続きが1回の操作で完了。最新の情報と開業前にできる準備をまとめました
国税庁は2026年10月20日、2027年1月からe-Taxで個人事業主の開業関係の届出を一括提出できる新機能を提供すると発表しました。対象は開業届や青色申告承認申請など、開業時に出す5つの手続きです。
この記事では、現時点で公開されている情報をもとに、変更点と対象手続き、そして開業を予定している方が今から準備しておきたいポイントをわかりやすく解説します。
この記事の目次
2027年1月から個人事業主の開業手続きが簡単に
2027年1月から、e-Tax(国税電子申告・納税システム)で、開業に関する5つの届出・申請をまとめて提出できるようになる予定です。根拠となるのは、令和5年度税制改正で創設された「統合様式」という仕組みです。
従来、開業届や青色申告承認申請書などは別々の様式で、e-Taxでも書類ごとに作成と送信を繰り返す必要がありました。
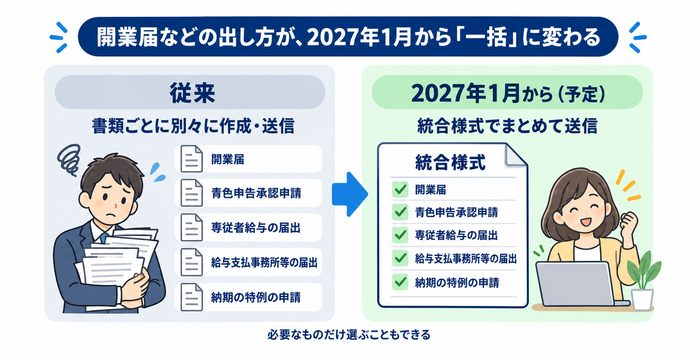
新機能では、以下の5つの手続きをまとめて提出できるほか、必要なものだけを選んで提出する使い方もできます。
- ・開業届
- ・青色申告承認申請書
- ・青色事業専従者給与に関する届出書
- ・給与支払事務所等の開設届出書
- ・源泉所得税の納期の特例の承認に関する申請書
ただし、2026年10月時点で公開されているのは概要と画面イメージのみで、画面イメージには「検討中の内容を含むため、今後変更となる可能性があります」と注記されています。操作手順の詳細は、今後の国税庁の発表を確認しましょう。
出典:国税庁「令和9年1月からe-Taxが一層便利になります。」
e-Taxで一括提出できるようになる5つの届出・申請
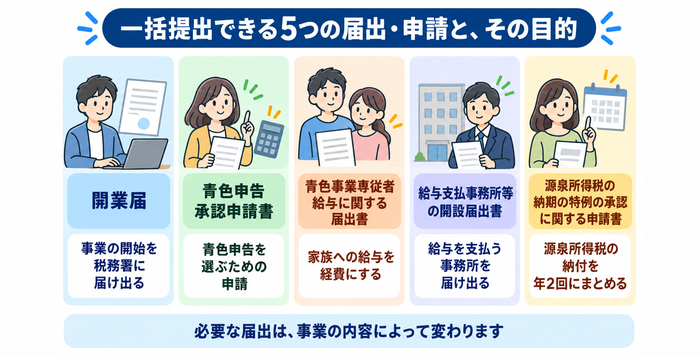
統合様式で一括提出できるのは、次の5つの届出・申請です。いずれも開業時に出す機会が多い手続きですが、目的と提出が必要な人はそれぞれ異なります。各手続きが何のためにあり、誰が出すべきものなのかを順に説明します。
開業届
開業届の正式名称は「個人事業の開業・廃業等届出書」です。新たに事業所得・不動産所得・山林所得を生ずべき事業を始めた人が、納税地を所轄する税務署長に提出します。個人事業主としてのスタートを示す基本の書類といえます。
提出期限は、事業を開始した日の属する年分の確定申告期限(原則として翌年3月15日)までです。かつては「開業から1か月以内」とされていましたが、現在はこの期限に改められています。なお、e-Taxで提出する場合は、本人確認書類の提示や写しの添付が不要になります。
出典:国税庁「A1-5 個人事業の開業届出・廃業届出等手続」
青色申告承認申請書
青色申告承認申請書は、確定申告を青色申告で行うために提出する書類です。青色申告が承認されると、最高65万円の青色申告特別控除をはじめ、白色申告にはない税制上の優遇を受けられます。65万円控除を受けるには、複式簿記での記帳に加えて、e-Taxでの申告または優良な電子帳簿による保存のどちらかが必要です。
このほか、事業の赤字(純損失)を翌年以後3年間繰り越せる制度や、青色事業専従者給与、貸倒引当金も青色申告者だけの特典です。
提出期限は、青色申告をしようとする年の3月15日までです。ただし、その年の1月16日以後に新たに事業を始めた場合は、事業開始日から2か月以内に提出しなければなりません。開業届と違って期限が短いため、注意が必要です。
なお、令和8年度税制改正により、令和9年分(2027年分)以後の青色申告特別控除は、e-Taxでの申告に加えて優良な電子帳簿の要件を満たすと最高75万円に引き上げられます。
青色事業専従者給与に関する届出書
青色事業専従者給与に関する届出書は、生計を一にする配偶者や親族に支払う給与を必要経費にするための書類です。家族への給与は原則として経費にできませんが、この届出書を提出し、記載した金額の範囲内で支払えば経費として認められます。
対象となる専従者は、青色申告者と生計を一にする配偶者その他の親族で、その年の12月31日時点で15歳以上であり、年間6か月を超えて事業に専ら従事している人です。提出期限は青色申告承認申請書と同じく、その年の3月15日まで、または開業日や専従者がいることとなった日から2か月以内となっています。
出典:国税庁「A1-10 青色事業専従者給与に関する届出手続」
出典:国税庁「No.2075 青色事業専従者給与と事業専従者控除」
給与支払事務所等の開設届出書
給与支払事務所等の開設届出書は、従業員を雇って給与を支払うことになった場合に、給与の支払事務を行う事務所の開設を税務署に届け出る書類です。給与を支払う人は、所得税を給与から天引きして納める「源泉徴収義務者」になるためです。
提出期限は、事務所を開設した日から1か月以内で、5つの手続きの中では最も短くなっています。ただし、開業と同時に家族や従業員へ給与を支払い始める場合は、開業届の「給与等の支払の状況」欄に人数や税額の有無を記載すれば、この届出書を別に提出する必要はありません。
出典:国税庁「A2-7 給与支払事務所等の開設・移転・廃止の届出」
源泉所得税の納期の特例の承認に関する申請書
給与から源泉徴収した所得税は、原則として給与を支払った月の翌月10日までに納めなければなりません。源泉所得税の納期の特例の承認に関する申請書は、この毎月の納付を年2回にまとめるための申請です。給与の支給人員が常時10人未満の源泉徴収義務者が対象です。
特例が承認されると、1月から6月分は7月10日、7月から12月分は翌年1月20日が納付期限になります。提出期限は特に定められていませんが、原則として提出した日の翌月に支払う給与分から適用されます。
出典:国税庁「A2-8 源泉所得税の納期の特例の承認に関する申請」
出典:国税庁「No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例」
従来の開業手続きと2027年からの違い
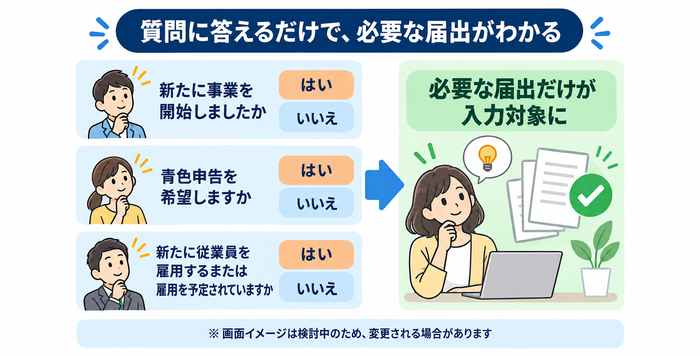
従来と2027年からの手続きを比較したときの大きな違いは、「書類ごとに別々に作成・提出する」方式から、「質問に答えながら必要な届出をまとめて提出する」方式に変わる点です。国税庁が公開した画面イメージをもとに、新しい手続きの流れを見ていきましょう。
| 比較項目 | 従来 | 2027年1月以降(予定) |
|---|---|---|
| 様式 | 届出・申請ごとに別々の様式 | 5つの手続きを1つの統合様式で提出 |
| 共通項目の入力 | 書類ごとに氏名・住所などを記入 | 基本情報を一度入力すれば共通で使える |
| 必要な届出の判断 | 自分で調べて選ぶ | 質問に「はい」「いいえ」で答えて選ぶ |
| 提出方法 | 手続きによって使うe-Taxソフトが異なる | 一括届出のメニューからまとめて送信 |
画面イメージでは、e-Taxのメニューに「個人開業の開業・青色申告・源泉所得税関係手続の一括届出等」という項目が追加されています。最初の基本情報画面で、氏名・生年月日・職業・屋号・納税地といった共通項目と提出先の税務署を一度だけ入力します。
次の届出選択画面では、「新たに事業を開始しましたか」「青色申告を希望しますか」「新たに従業員を雇用するまたは雇用を予定されていますか」といった質問に「はい」「いいえ」で答えます。回答に応じて必要な届出だけが入力対象になり、開業年月日や青色申告の適用開始年などを入力して、確認・電子署名・送信へ進む流れです。
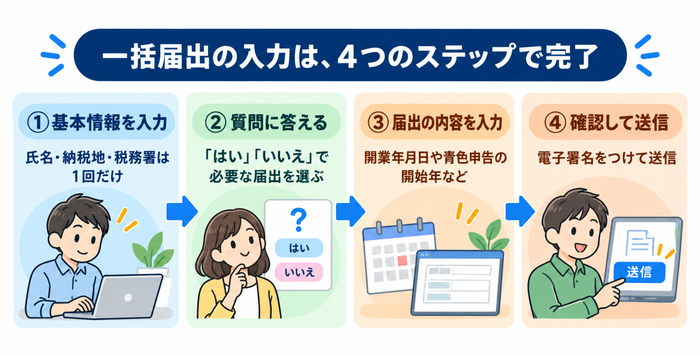
なお、画面イメージは検討中のものであり、実際の画面や入力項目は変わる可能性があります。利用の際は国税庁の最新の案内を確認してください。
2026年7月10日から全国の税務署で「内部事務のセンター化」が実施され、書面の届出書を郵送する場合は所轄税務署ではなく各国税局の業務センター宛てになりました。e-Taxなら従来どおり所轄税務署へ送信するだけで済み、宛先を調べる手間も省けます。
出典:国税庁「令和9年1月からe-Taxが一層便利になります。」
開業手続きを行う際の注意点
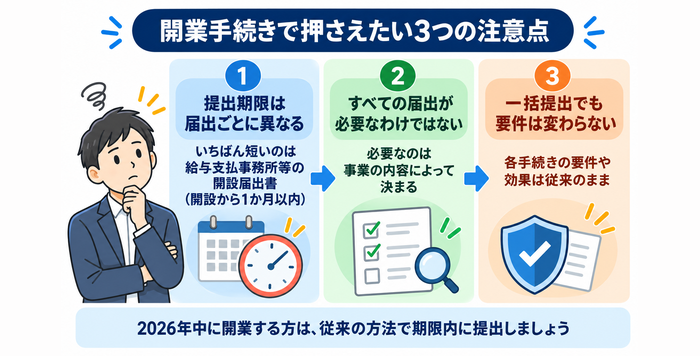
一括提出が可能になっても、各手続きの期限や要件そのものは変わりません。新機能を正しく活用するために押さえておきたい、3つの注意点を解説します。
届出・申請によって提出期限が異なる
5つの手続きは、まとめて提出できるようになっても、提出期限はそれぞれ別に定められています。もっとも短いのは給与支払事務所等の開設届出書の「開設から1か月以内」です。
| 手続き | 提出期限 | 根拠 |
|---|---|---|
| 開業届 | 開業した年分の確定申告期限(翌年3月15日)まで | 所得税法229条 |
| 青色申告承認申請書 | その年の3月15日まで(1月16日以後の開業は開業日から2か月以内) | 所得税法144条 |
| 青色事業専従者給与に関する届出書 | その年の3月15日まで(1月16日以後の開業等は2か月以内) | 所得税法57条 |
| 給与支払事務所等の開設届出書 | 開設の事実があった日から1か月以内(開業届で代える場合を除く) | 所得税法230条 |
| 源泉所得税の納期の特例の承認に関する申請書 | 定めなし(提出した日の翌月に支払う給与分から適用) | 所得税法216条・217条 |
特に注意したいのは、2026年中に開業する方です。たとえば2026年11月15日に開業した場合、青色申告承認申請書の期限は2027年1月15日に到来します。新機能の提供開始を待っていると期限を過ぎるおそれがあるため、2026年中に開業する方は従来の方法で期限内に提出しましょう(期限が土日祝日に当たるときは翌開庁日が期限)。
すべての届出が必要になるわけではない
5つの手続きのうち、すべての個人事業主に必要なのは開業届だけです。残りの4つは、青色申告をするか、家族や従業員に給与を支払うかによって決まります。新機能では質問形式で選べますが、自分の事業に必要な届出は事前に整理しておくと判断に迷いません。
| 開業時の状況 | 必要になる手続き |
|---|---|
| 一人で事業を始める(青色申告をする) | 開業届 / 青色申告承認申請書 |
| 青色申告を希望する | 開業届 / 青色申告承認申請書 |
| 青色申告で家族に専従者給与を支払う | 開業届 / 青色申告承認申請書 / 青色事業専従者給与に関する届出書(源泉所得税の納期の特例の承認に関する申請書も検討) |
| 開業時から従業員を雇う | 開業届 / (必要に応じて)源泉所得税の納期の特例の承認申請書 / (青色申告希望の場合)青色申告承認申請書 |
| 開業後に初めて従業員を雇う | 給与支払事務所等の開設届出書 / (必要に応じて)源泉所得税の納期の特例の承認申請書 |
逆に、統合様式に含まれない手続きもあります。開業時から消費税の課税事業者になる「消費税課税事業者選択届出書」やインボイス発行事業者の登録申請、振替納税の依頼書などは別途提出が必要です。国税庁の「開業する場合」のページで一覧を確認しておきましょう。
青色申告にするか迷っている方は、承認申請を出しておく方が有利です。承認を受けておけば最高65万円(2027年分以後は最高75万円)の控除が選択肢に残る一方、期限を過ぎてから申請しても、その年分は白色申告になってしまいます。
出典:国税庁「開業する場合」
一括提出できても各手続きの要件は変わらない
統合様式はあくまで提出の手間を減らす仕組みであり、各手続きの要件や効果は従来のままです。青色申告特別控除の65万円を受けるには、複式簿記での記帳と、e-Taxでの申告または優良な電子帳簿による保存に加え、期限内の確定申告が必要です。
青色事業専従者給与は、届出書に記載した金額の範囲内で、労務の対価として相当と認められる金額に限って経費になります。また、納期の特例は給与の支給人員が常時10人未満であることが前提で、10人以上になった場合は要件に該当しなくなった旨の届出書を提出する必要があります。
出典:国税庁「A1-5 個人事業の開業届出・廃業届出等手続」
出典:国税庁「A2-8 源泉所得税の納期の特例の承認に関する申請」
まとめ|2027年からの新機能を活用して開業準備を進めよう
2027年1月から、e-Taxで開業届・青色申告承認申請書など開業関係の5つの手続きを一括提出できるようになる予定です。基本情報を一度入力し、質問に答えて必要な届出を選ぶだけで済むため、開業時の負担は大きく軽減されるでしょう。
一方で、各手続きの提出期限や要件は従来のままです。2026年中に開業する方は従来の方法で期限内に提出し、2027年以降に開業する方は、利用者識別番号やマイナンバーカードを準備しながら国税庁の続報を確認しておきましょう。自分に必要な届出を整理したうえで新機能を活用し、開業準備をスムーズに進めてください。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳