ひとり社長でも年末調整は必要?用意すべき書類や手順などをわかりやすく解説

準備をして正確に手続きをしよう
会社を経営するひとり社長にとって、年末調整は毎年確認しておきたい重要な手続きのひとつです。
従業員を雇用していない会社であっても、社長自身が法人から役員報酬を受け取っている場合は、原則として年末調整の対象になります。
一方、役員報酬を支給していない場合などは、年末調整が不要となるケースもあります。
年末調整では、年間の役員報酬や源泉徴収した所得税、各種控除などを確認し、納めるべき税額を精算します。
さらに、源泉徴収票の作成や税務署・市区町村への書類提出なども必要です。
本記事では、ひとり社長の年末調整の基本から必要書類、具体的な手順、確定申告との違い、注意点まで詳しく解説します。
この記事の目次
ひとり社長でも年末調整は必要?基本をおさらい
ひとり社長であっても、法人から役員報酬を受け取っている場合は、原則として年末調整が必要です。
従業員がいない会社でも、法人と社長個人は別の立場として扱われるため、給与を支払う会社側の手続きが発生します。
そもそも年末調整とは
年末調整とは、給与や役員報酬から毎月源泉徴収した所得税などの合計額と、その年に納めるべき税額との差額を精算する手続きです。
毎月の源泉徴収税額は、扶養親族の人数や給与額などをもとに計算されますが、年間の所得や各種控除をすべて反映した最終的な税額と一致するとは限りません。
そこで、年末に年間の給与総額や所得控除などを確認し、税額を再計算します。
源泉徴収した税額が多ければ還付し、不足していれば追加徴収することで、年間の所得税額を精算します。
年末調整は、給与を支払う会社が行う重要な源泉徴収事務のひとつです。
役員報酬を受け取っているひとり社長は原則として年末調整が必要
ひとり社長が法人から役員報酬を受け取っている場合、原則として会社が年末調整を行います。
年末調整の対象となるのは、給与所得者の扶養控除等申告書を提出している人など、一定の要件を満たす給与所得者です。
社長ひとりだけの会社であっても、役員報酬を給与として支給しているのであれば、一般の給与所得者と同様に年末調整の対象になることがあります。
ただし、年間の給与収入が2,000万円を超える人などは、年末調整の対象外です。この場合は、原則として本人が確定申告を行い、所得税を精算します。
また、役員報酬の金額や支給状況によっても扱いが異なるため、会社の給与支給状況と税務上の要件を確認しておいてください。
ひとり社長は「会社側」と「個人側」の両方の手続きを行う
ひとり社長の場合、年末調整では「役員報酬を受け取る個人」と「給与を支払う法人」の両方の立場で手続きを進めることになります。
個人側では、扶養控除等申告書や保険料控除申告書などの必要書類を準備します。
一方、会社側では、年間の役員報酬や源泉徴収した所得税、各種控除をもとに年税額を計算し、源泉徴収税額との差額を精算してください。
その後、源泉徴収票などの必要書類も作成します。
社長ひとりだけの会社であっても、法人と社長個人は別の立場であるため、それぞれに必要な手続きを行うことが重要です。
役員報酬が0円なら年末調整は原則不要
法人から役員報酬を一切受け取っていない場合は、年末調整の対象となる給与がないため、通常は年末調整を行う必要はありません。
例えば、会社を設立したものの事業が軌道に乗るまで役員報酬を支給していないケースなどが該当します。
ただし、年の途中に役員報酬を支給していた場合は、年間の支給状況に応じて判断する必要があります。
また、役員報酬が0円であっても、法人としての税務申告や法人住民税などの手続きまで不要になるわけではありません。
会社に売上や経費がある場合は、法人として必要な申告を別途行います。
さらに、個人に事業所得や不動産所得などがある場合は、個人の確定申告が必要になることもあります。
年末調整の要否と、法人・個人それぞれの申告義務は分けて考えてください。
なお、役員報酬を受け取っている場合でも、年間の給与収入が2,000万円を超える場合など、年末調整の対象にならないケースがあります。
この場合は、原則として自身で確定申告を行う必要があります。
ひとり社長の年末調整はいつまで?スケジュールを確認
ひとり社長の年末調整は、年末にまとめて作業するだけでなく、必要書類の準備から税金の納付、各種書類の提出まで計画的に進めることが大切です。
一般的なスケジュールを確認しておいてください。
| 時期 | 主な手続き |
| 11~12月頃 | 控除証明書などを準備 |
| 年内最後の給与計算時など | 年末調整を実施 |
| 翌年1月 | 源泉所得税を納付 |
| 翌年1月末まで | 給与支払報告書・法定調書などを提出 |
源泉所得税の納付期限は、原則として給与を支払った月の翌月10日です。
給与の支給人員が常時10人未満の事業者などは、申請により納期の特例を利用でき、年2回にまとめて納付できます。
なお、期限が土日祝日に当たる場合は、原則として翌営業日が期限となります。年末調整後の還付や追加徴収も含め、余裕を持って準備することがポイントです。
ひとり社長の年末調整に必要な書類
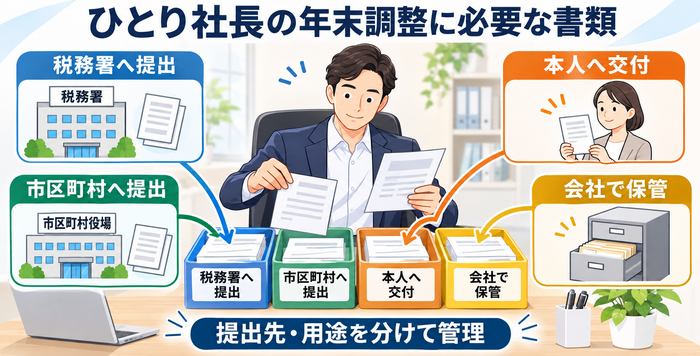
年末調整では、税額の計算に使う書類だけでなく、計算結果をもとに作成・提出する書類もあります。
提出先や用途を整理して、漏れがないように準備してください。
| 区分 | 主な書類 | 対応 |
| 税務署へ提出 | 給与所得の源泉徴収票等の法定調書合計表、源泉徴収票(提出対象となる場合) | 原則として翌年1月31日までに提出する |
| 市区町村へ提出 | 給与支払報告書(総括表・個人別明細書) | 原則として翌年1月31日までに、役員本人の住所地の市区町村へ提出する |
| 本人に交付 | 給与所得の源泉徴収票 | ひとり社長の場合も、法人から役員本人へ交付する |
| 会社で保管 | 扶養控除等(異動)申告書、基礎控除申告書、配偶者控除等申告書、保険料控除申告書など | 税務署へ提出するのではなく、原則として会社で保管する |
年末調整に関係する書類は、すべて税務署へ提出するわけではありません。
税務署や市区町村へ提出するもののほか、本人へ交付するもの、会社で保管するものがあります。
本人に交付するもの、税務署や市区町村に提出するもの、会社で保管するものを区別して管理してください。
給与所得者の扶養控除等(異動)申告書
給与所得者の扶養控除等(異動)申告書は、給与から源泉徴収する所得税の計算や、年末調整における扶養控除などの確認に使用する書類です。
ひとり社長の場合も、役員報酬を受け取る本人が必要事項を記入し、給与を支払う法人に提出します。
この書類には、本人の氏名や住所、生年月日、配偶者や扶養親族に関する情報などを記載します。
扶養親族の状況に変更があった場合は、記載内容を確認し、必要に応じて訂正・提出することが重要です。
提出した申告書は、原則として会社で保管します。
税務署へ一律に提出する書類ではありませんが、税務署から提出を求められた場合などには対応できるよう、適切に管理してください。
基礎控除申告書・配偶者控除等申告書など
基礎控除申告書や配偶者控除等申告書は、本人や配偶者の所得状況などを確認し、適用できる控除を判定するための書類です。
基礎控除は、所得要件などを満たす場合に適用される控除で、配偶者控除や配偶者特別控除は、本人と配偶者それぞれの所得などの条件によって適用可否や控除額が変わります。
ひとり社長であっても、これらの控除を受けるためには、該当する申告書に必要事項を記入し、所得の見積額などを確認する必要があります。
配偶者の収入がある場合は、給与収入だけでなく、ほかの所得も含めて要件を確認してください。
なお、適用要件や控除額は税制改正によって変わることがあります。実際に手続きを行う年分の申告書や国税庁の案内に従って記入することが大切です。
保険料控除申告書・控除証明書
保険料控除申告書は、生命保険料控除や地震保険料控除などを受けるために使用する書類です。
対象となる保険料を支払っている場合は、保険会社などから送付される控除証明書を確認し、申告書に必要事項を記入します。
また、本人が負担した社会保険料や、一定の条件を満たす小規模企業共済等掛金なども、控除の対象となる場合があります。
iDeCoの掛金についても、支払方法などに応じて必要な確認書類が異なるため、控除証明書や払込証明書を確認してください。
控除証明書が届いたら、年末調整の時期まで保管しておき、申告内容と金額が一致しているか確認することが重要です。
申告できる控除を漏れなく反映することで、適切な税額計算につながります。
住宅借入金等特別控除申告書・残高証明書
住宅ローンを利用して住宅を取得し、一定の要件を満たす場合は、住宅借入金等特別控除を受けられるかもしれません。
住宅ローン控除を受ける最初の年は、原則として本人が確定申告を行う必要があります。
年末調整だけで手続きが完了するわけではないため注意してください。
2年目以降は、勤務先で年末調整を受ける給与所得者であれば、所定の申告書や住宅ローンの年末残高に関する証明書などを提出することで、年末調整で控除を受けられる場合があります。
ひとり社長も、法人から役員報酬を受け取り、年末調整の対象となる場合は、必要書類を確認して手続きを行ってください。
ただし、住宅の取得時期や入居状況などによって要件が異なります。国税庁の案内を確認し、必要な書類を準備してください。
ひとり社長が年末調整を実施する手順
ひとり社長の年末調整は、必要書類の準備から年間の報酬額の確認、税額計算、差額の精算、書類作成・提出という流れで進めます。
順番に確認していきます。
1.申告書・控除証明書などを準備する
まず、年末調整に必要な申告書や控除証明書の準備が必要です。
扶養控除等申告書、基礎控除申告書、配偶者控除等申告書、保険料控除申告書など、該当する書類を確認してください。
生命保険料や地震保険料、iDeCoなどの控除を受ける場合は、証明書類も必要になります。
ひとり社長の場合、自分自身が申告書を記入する立場であると同時に、会社側で書類を受け取って管理する立場でもあります。
控除対象となる家族の状況や保険料の支払額などを確認し、記載漏れがないよう注意してください。
書類がそろったら、控除の適用要件を確認し、税額計算に必要な情報を整理します。
2.年間の役員報酬と源泉徴収税額を確認する
次に、その年に支払うべきことが確定した役員報酬の総額と、毎月源泉徴収した所得税額を確認してください。
給与台帳や給与明細、源泉徴収簿などを利用して、各月の支給額や源泉徴収税額に誤りがないかを確認します。
年末調整では、年間の給与総額をもとに給与所得を計算し、各種控除を反映して年税額を算出します。
そのため、報酬額や源泉徴収税額に誤りがあると、最終的な税額にも影響する可能性があるのです。
また、役員報酬の支給日や支給対象となる年の判断も重要です。
12月分の役員報酬であっても、支給日が翌年に設定されている場合は、原則として翌年分の給与として扱われることがあります。
実際の支給条件を確認して整理してください。
3.所得控除・税額控除を反映して年税額を計算する
年間の役員報酬と源泉徴収税額を確認したら、給与所得を計算し、該当する所得控除などを反映して年税額を算出します。
所得控除は、基礎控除、配偶者控除、扶養控除、社会保険料控除、生命保険料控除などです。
適用できる控除は本人の所得や家族構成、保険料の支払状況などによって異なります。
控除を適用するには、必要な申告書や証明書を確認し、要件を満たしているかを判断することが大切です。
また、税額控除についても、年末調整で対応できるものと確定申告が必要なものがあります。
計算に不安がある場合は、国税庁が公開する年末調整の手引や計算シート、給与計算ソフトなどを活用すると良いでしょう。
控除の適用漏れや計算誤りを防ぐことにつながります。
4.源泉徴収した所得税との差額を精算する
年税額を計算したら、年間に源泉徴収した所得税などの合計額と比較し、差額を精算してください。
源泉徴収した金額が年税額より多い場合は、原則として差額を本人に還付し、源泉徴収した金額が年税額より少ない場合は、不足額を追加徴収します。
ひとり社長の場合も、会社が給与支払者として精算処理を行います。還付や追加徴収の方法は、給与計算の状況や会社の処理方法に応じて確認してください。
また、年末調整で還付額が発生した場合、会社が納付する源泉所得税から差し引くなどの方法で精算できることがあります。
差額の計算や処理を誤ると、本人の税額や会社の納付額に影響するため、計算結果を確認してから処理することが重要です。
5.源泉徴収票などを作成する
年末調整が完了したら、給与所得の源泉徴収票を作成します。
源泉徴収票には、年間の給与収入や給与所得控除後の金額、所得控除の額、源泉徴収税額などを記載します。
本人が翌年の確定申告を行う場合にも必要となる重要な書類です。ひとり社長であっても、法人から役員本人に対して源泉徴収票を交付します。
また、税務署へ提出する源泉徴収票については、提出対象となる範囲が定められているため、すべてのケースで税務署への提出が必要とは限りません。
源泉徴収票を作成したら、記載された金額が年間の役員報酬や年末調整の計算結果と一致しているかを確認してください。
法定調書合計表など、必要な書類もあわせて準備します。
6.源泉所得税を納付し、税務署・市区町村へ必要書類を提出する
最後に、年末調整で精算した結果を反映し、源泉所得税を納付します。原則として、源泉所得税は給与を支払った月の翌月10日までに納付してください。
ただし、納期の特例が適用される場合は、前年7~12月分の納付期限が翌年1月20日となります。
また、給与支払報告書は、原則として翌年1月31日までに役員本人の住所地の市区町村へ提出します。
税務署には、必要に応じて源泉徴収票や給与所得の源泉徴収票等の法定調書合計表などの提出が必要です。
提出対象や提出方法を確認し、期限内に手続きを完了させてください。
書類の提出後も、申告書や計算資料などは会社で適切に保管しておくことが大切です。
ひとり社長は年末調整をすれば確定申告は不要?
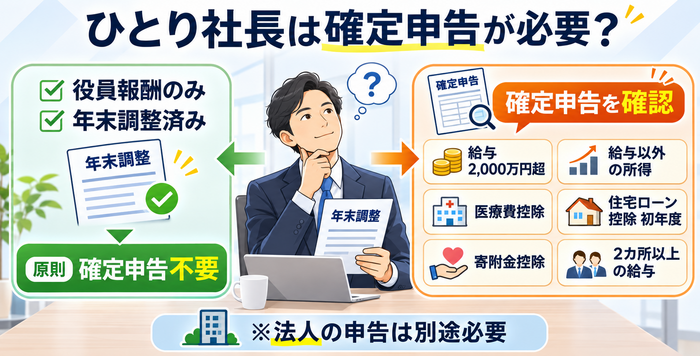
法人から受け取る役員報酬のみで、年末調整が適切に済んでいる場合は、原則として個人の確定申告は不要です。
ただし、年末調整だけでは精算できない所得や控除がある場合は、別途確定申告が必要になることがあります。
年末調整後も確定申告が必要になるケース
年末調整が済んでいても、次のようなケースでは確定申告が必要になったり、申告することで控除を受けられたりする場合があります。
-
- 給与収入が2,000万円を超える場合:年末調整の対象外となるため、原則として確定申告が必要です。
- 役員報酬以外の所得が一定額を超える場合:不動産所得や事業所得など、給与以外の所得がある場合は、所得の種類や金額に応じて申告の要否を判断します。
- 医療費控除を受ける場合:原則として確定申告で控除を受けます。
- 住宅ローン控除を初めて受ける場合:原則として初年度は確定申告が必要です。
- 寄附金控除を受ける場合:ふるさと納税などについて、確定申告が必要となるケースがあります。
- 2カ所以上から給与を受け取っている場合:給与の支給状況など、一定の条件に該当すると確定申告が必要です。
ただし、個々のケースによって申告要件は異なります。
また、個人の確定申告が不要であっても、法人としての法人税などの申告は別途必要です。
ひとり社長が年末調整で注意すべきポイント
ひとり社長の年末調整では、提出期限や役員報酬の支給状況、控除の適用要件などを正しく確認することが重要です。
手続き漏れや計算誤りを防ぐためにも、事前に注意点を把握しておくことが大切になります。
提出期限を厳守する
年末調整では、税額の精算だけでなく、源泉所得税の納付や源泉徴収票の交付、給与支払報告書などの提出も必要です。
源泉所得税の納付期限は原則として給与を支払った月の翌月10日であり、納期の特例が適用される場合は期限が異なります。
また、給与支払報告書などは原則として翌年1月31日までに提出します。
期限を過ぎると、税金の納付が遅れたり、提出書類の不備に対応する時間が不足したりする可能性があります。
年末の忙しい時期に慌てないよう、必要書類の準備や計算作業は早めに進めることが肝心です。
提出先ごとに必要な書類と期限を一覧にして管理すると、漏れを防ぎやすくなります。
役員報酬と実際の支給額・支給日を確認する
年末調整では、その年に支払うべきことが確定した給与をもとに計算するため、役員報酬の金額だけでなく、支給日や支給状況も確認してください。
例えば、12月分の役員報酬を翌年1月に支払う場合、支給日が翌年に設定されていれば、原則として翌年分の給与として扱われます。
そのため、会計上の対象月だけで判断するのではなく、給与規程や支給日の設定、実際の支給状況などを確認することが重要です。
また、年間の報酬額と源泉徴収税額が給与台帳や源泉徴収簿と一致しているかもチェックしてください。
支給日や金額の確認を怠ると、年末調整の対象となる給与額を誤る可能性があります。計算前に年間の支給記録を整理しておくことが大切です。
社会保険料の申告漏れに注意する
年末調整では、本人が負担した社会保険料などについて、要件を満たせば社会保険料控除を適用できます。
ひとり社長の場合も、給与から天引きされた健康保険料や厚生年金保険料などの金額を確認し、正しく反映させることが重要です。
また、本人が支払った国民年金保険料などがある場合も、条件を満たせば控除の対象となることがあります。
ただし、法人が負担する社会保険料と本人が負担する保険料は区別して扱う必要があります。
本人が実際に負担した金額や支払状況を確認し、必要な証明書類を準備してください。
社会保険料控除の申告漏れがあると、適用できる控除が反映されず、税額が本来より高くなる可能性があります。
給与明細や納付記録などを確認し、漏れのないように手続きを進めてください。
年末調整できる控除・できない控除を確認する
年末調整で適用できる控除と、確定申告が必要な控除を区別しておくことも重要です。
生命保険料控除、地震保険料控除、社会保険料控除、小規模企業共済等掛金控除などは、一定の要件を満たし、必要書類を提出すれば年末調整で対応できる場合があります。
一方、医療費控除や寄附金控除は、原則として確定申告で手続きを行います。
また、住宅ローン控除についても、初年度は原則として確定申告が必要です。
年末調整ですべての控除が適用できるわけではないため、受けたい控除の種類を事前に確認しておくことが大切です。
控除の適用要件は、所得や支払状況、住宅の取得時期などによって異なります。
国税庁の案内を確認し、年末調整で対応できないものについては、確定申告の準備を進めてください。
ひとり社長の年末調整でよくある質問
ひとり社長の年末調整では、自分で手続きを進められるのか、役員報酬の支給時期によって扱いが変わるのかなど、疑問が生じることがあります。
ここでは、よくある質問を取り上げます。
Q.税理士に依頼せず自分で年末調整できる?
年末調整は、税理士に依頼しなくても、必要な知識と書類がそろっていれば自分で行うことが可能です。
国税庁の年末調整の手引や計算シート、給与計算ソフトなどを活用すると、計算や書類作成を進めやすくなります。
ただし、控除の適用要件や源泉徴収税額の計算、提出書類の判断などには注意が必要です。
役員報酬以外の所得がある場合や、判断が難しいケースでは、税理士に相談することも選択肢のひとつです。
自社の状況に合わせて、無理のない方法を選んでください。
Q12月分の役員報酬を翌年1月に支払う場合は?.
12月分の役員報酬であっても、支給日が翌年1月に設定されている場合は、原則として翌年分の給与として扱われます。
年末調整では、単に何月分の報酬であるかだけでなく、その年に支払うべきことが確定した給与を確認する必要があります。
そのため、12月分という理由だけで当年の年末調整に含めるのではなく、支給日や給与規程などを確認して判断してください。
実際の取扱いに迷う場合は、国税庁の案内を確認するか、税理士などの専門家に相談すると安心です。
Q.年の途中で会社を設立した場合はどうする?
年の途中で会社を設立し、その年に役員報酬を支給した場合は、支給状況や年末時点の勤務状況などに応じて年末調整の要否を判断します。
年末まで役員報酬を受け取っており、年末調整の対象となる要件を満たしている場合は、会社設立後の支給額をもとに年末調整を行います。
一方、役員報酬を支給していない場合は、通常、年末調整の対象となる給与がありません。
また、設立前に別の勤務先から給与を受け取っていた場合は、前職の源泉徴収票などを確認する必要があるケースもあります。
会社設立後の給与支給状況と本人の所得状況を整理し、必要な手続きを確認してください。
まとめ・準備を整え余裕を持って手続きをしよう
ひとり社長であっても、法人から役員報酬を受け取っている場合は、原則として年末調整が必要です。
必要書類を準備し、年間の役員報酬や源泉徴収税額、各種控除を確認した上で、税額の精算や源泉徴収票の作成、税務署・市区町村への書類提出を進めてください。
また、年末調整が済んでいても、所得や控除の状況によっては確定申告が必要になる場合があります。
提出期限や控除の適用要件を確認し、法人と個人それぞれの手続きを区別することが重要です。
年末の作業に追われないよう、早めに準備を整え、正確に手続きを進めてください。
創業手帳(冊子版)では、年末調整や確定申告に関する情報を提供しています。手続きをスムーズに行うためにも、ぜひ参考にしてみてください。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳