2027年度の中小企業支援はどう変わる?概算要求から補助金・税制の動向を解説

正式決定前に知っておきたい、来年度支援の方向性
2026年8月に中小企業庁より令和9年度(2027年度)に向けた中小企業関係予算の概算要求が公表されました。
ここでの概算要求はあくまで各省庁が求める予算案です。税制改正大綱等を経て正式決定するまでは最終的な制度内容ではないので誤解しないようにしてください。
今回の概算要求では、「稼ぐ力」強化と賃上げの好循環実現を目指し、変革に挑む中小企業・小規模事業者への幅広い支援方針が示されました。
設備投資やAI導入、会社設立などを2027年度に予定している事業者にとって追い風となる内容です。
今後の事業計画を検討する上で概算要求から早い段階で政策の方向性を把握しておきいてください。
2026年10月段階でわかっている情報から、来年度の支援の方向性について解説します。
この記事の目次
①省力化・デジタル化・AI投資への支援がさらに重要に
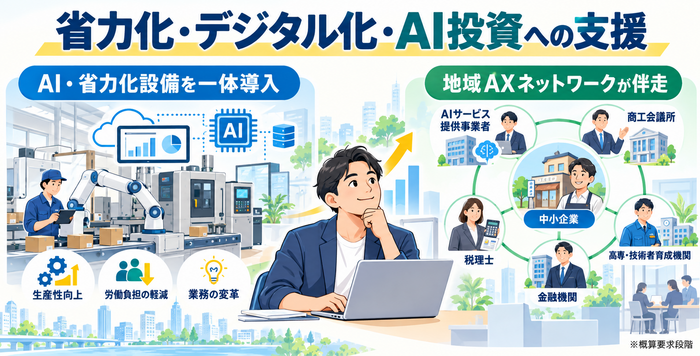
概算要求では、人手不足や生産性向上といった中小企業の課題に対応するため、AI・デジタル技術と省力化設備の一体的な支援に重点が置かれました。
以下では、具体的にどういった支援を目指すのかをまとめました。
省力化・デジタル化・AI投資補助金
概算要求には「省力化・デジタル化・AI投資補助金」が盛り込まれ、人手不足に悩む中小企業への支援強化が示されています。
AIを含むデジタル技術と省力化設備の導入を一体的に支援する方向であり、単なるITツール導入にとどまらない経営改革を目指す内容です。
2027年度は生産性向上に向けて、AIやデジタル技術を活用した経営そのものの効率化が重要なテーマになると想定されています。
普及が進んでいるバックオフィス業務の自動化はもちろん、製造・サービスにロボットやAIを組み込むなど幅広いフィールドでの活躍が期待されています。
地域AXネットワークによるAI導入支援
地域ごとに中小企業、AIサービス提供者、商工会・商工会議所、税理士、金融機関、高専等が集う「地域AXネットワーク」の構築が示されました。
AXとは、AIトランスフォーメーションの略称です。業務や組織の仕組みをAIを前提としたものに変革することを指します。
地域AXネットワークを通じて、中小企業のAI導入を専門家等が伴走支援する仕組みづくりが進められる方針です。
概算要求には、業種別にAI導入の進め方や手法を整理した「業種別ガイドライン」を作成・周知する計画も盛り込まれており、中小企業のAX実現に向けた支援が検討されています。
②スマートレジの普及も引き続き進められる
概算要求では、「消費税・インボイス特別相談窓口・広報事業」として94億円が要求されています。
消費税・インボイス制度に関する相談対応や広報に加え、税率変更に柔軟に対応できるスマートレジシステムの普及促進が盛り込まれています。
飲食店や小売店など、日々の会計処理でレジシステムを利用する事業者に関係が深い施策として位置づけられました。
これはインボイス制度への対応に加え、将来的な税率変更にも柔軟に対応できるレジシステムへの移行を後押しする狙いがあると考えられます。
ただし、具体的な補助内容(補助率・上限額等)は概算要求資料からは確認できず、あくまで普及促進を政策として進める方向性が示された段階です。
③小規模事業者持続化補助金では「成長志向」がキーワードに?
概算要求では、小規模事業者持続化補助金と小規模事業対策推進等事業の両面から、「成長志向」を軸とした支援の方向性が示されています。
「成長志向の経営計画(仮称)」の宣言の仕組みを構築・運用する方針も盛り込まれました。具体的な内容を以下で解説します。
小規模事業者持続化補助金
概算要求では、小規模事業者持続化補助金について、例えば売上高1億円を目指すなどの「成長志向の経営計画(仮称)」を策定・宣言する事業者への支援が示されています。
ただし、具体的な対象要件や審査基準、優遇措置などは、今後公表される制度の詳細を確認する必要があるのです。
この補助金の対象となる事業者は、経営計画を自ら策定し、商工会・商工会議所の支援を受けながら販路開拓等に取り組むことが想定されています。
小規模事業対策推進等事業
小規模事業対策推進等事業では、「成長志向の経営計画(仮称)」の宣言の仕組みを構築・運用する方針が示され、175億円の予算が要求されています。
あわせて、経営発達支援計画に基づく支援実績・効果を把握・評価する仕組みも一体的に整備するとされました。
概算要求の中では商工会や商工会議所等を通じた小規模事業者への巡回指導・窓口相談などを支援する伴走体制についても言及されました。
これからの事業の成長をどう描くかという視点と地域の支援機能の強化が求められています。
④設備投資を後押しする税制も見直し・延長へ
概算要求では補助金や地域支援だけでなく税制面からも、中小企業の設備投資を後押しする見直し・延長を検討する方針が示されました。
概算要求では税制面の拡充において今後5年間が重点期間として位置づけられています。
税制が中小企業の成長をどのように後押しするのか 、以下でまとめました。
中小企業経営強化税制
概算要求では、中小企業経営強化税制について 「拡充等」を行う方針が記載されました。
成長志向の企業を創出するために、中小企業の「稼ぐ力」を高める観点からメリハリをつけて、インセンティブの強化を行う方針です。
具体的な要件や内容は、今後の税制改正大綱等で正式に示される見通しとなっています。
中小企業投資促進税制
中小企業投資促進税制については、政策効果を高める観点から見直しを行った上で延長する方針が示されました。
中小企業のさらなる設備投資を促進することを目的とした税制として位置づけられています。
中小企業投資促進税制の延長後の適用要件や内容は、今後の税制改正の議論を経て確定する見込みです。
設備投資に関する固定資産税の特例
生産性向上や賃上げにつながる設備投資について、固定資産税の特例を拡充する方向が示されました。
賃上げ要件などの見直しを通じて、中小企業の設備投資を後押しする狙いがあると考えられます。
中小企業の設備投資を後押しする方針は、補助金だけでなく税制面にも表れています。上記で説明した税制や特例も想定しながら設備投資とその資金計画を考えてください。
⑤2027年に起業する人に関係する支援は?
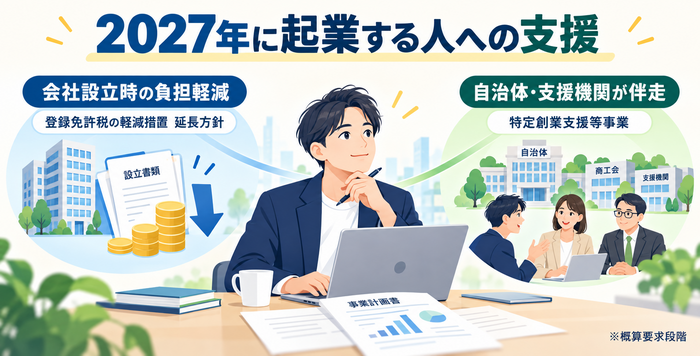
今回の概算要求で対象になるのは、既存の企業だけではありません。
創業を検討している人にとっても、概算要求には登録免許税の軽減措置延長や創業環境の整備に関する記載があります。どういった支援があるのか以下でまとめました。
会社設立時の登録免許税軽減措置は延長へ
創業時の登録免許税の軽減措置は、会社設立時の初期コストを抑えられる制度です。
概算要求では、措置を延長する方針が示されていますが、実際に延長されるかどうかや適用要件については、今後の正式発表を確認する必要があります。
軽減措置を受けるには、自治体が実施する「特定創業支援等事業」の支援を受けるなど、所定の要件を満たす必要があります。
利用を検討する場合は、自治体の窓口で対象となる支援や手続きを確認しておいてください。
「創業の良質な土壌づくり」に向けた取組みも
概算要求には、創業を持続的に生み出す環境の形成に向けた調査・分析を行う事業が盛り込まれました。
自治体や支援機関等の連携によって、創業しやすい環境をどう整えるかを体系化する取組みです。
これは創業者へ直接給付する制度ではありません。創業を支える環境づくりに関する調査・分析であり長期的な視点から創業の促進につながると期待されます。
多様な支援機関がバラバラに動くのではなく、一気通貫で起業家を支える体制をモデル化することで、どの地域でも質の高い伴走支援が受けられる基盤を整えます。
潜在的な起業関心層の発掘から事業成長までをシームレスにつなぎ、持続可能で強固な土台が築かれることが期待されているのです。
⑥賃上げする中小企業への支援はさらに強化へ
概算要求では、これからの5年間を重点期間と位置づけ、賃上げに取り組む中小企業への支援を税制・補助金の両面から強化する方針が示されています。
どのような支援が受けられるのか以下でまとめました。
中小企業向け賃上げ促進税制の拡充等
概算要求では、ひとり当たりの賃金増加につながるよう、「全雇用者の給与総額」や賃上げ水準の要件等を抜本的に見直すとされています。
現行の賃上げ促進税制では、条件を満たした事業者が前年度より給与等支給額を増加させた場合に、その増加額の一部を法人税(個人事業主は所得税)から税額控除できます。
今後の拡充内容については、税制改正の議論を経て決定されるため、正式発表を確認しまてください。
補助金も賃上げを意識した制度へ
概算要求には「早期の賃上げに向けた補助金の見直し」という記載があります。
今後、制度によっては、賃上げへの取組みが申請要件や審査上の評価項目に影響する可能性があります。
具体的な扱いは、各補助金の公募要領で確認する必要があります。
これまでも、補助金によっては賃上げが要件や評価項目に含まれてきました。賃上げと補助金活用を一体的に捉える視点が、2027年度以降さらに求められると考えられます。
⑦M&A・事業承継への支援も強化
M&A・事業承継については、予算・税制の両面から支援を強化し、後継者問題への対応にとどまらず、企業の成長を促す方向性が示されました。
事業者の高齢化が進む中で、円滑な事業承継を図るとともに、事業承継や企業再編を契機に成長を目指す企業を支援する方針です。
事業承継税制についても、中小企業の「稼ぐ力」を高める観点から、抜本的な見直しを行う方針が示されています。
M&A・事業承継を後押しする補助金・予算
事業承継・M&A補助金は、事業承継を契機に新しい取組みにチャレンジする中小企業や事業再編にともなう経営資源の引継ぎを行う中小企業をサポートする制度です。
今回の概算要求でもM&A・事業承継に際しての設備投資やM&A・PMIの専門家活用費用等を支援する方針が示されました。
中小企業活性化・事業承継総合支援事業は令和8年度当初139億円から、令和9年度概算要求では280億円に増額されています。
また、後継者支援ネットワーク事業では、3.5億円が概算要求されています。
後継者同士が切磋琢磨できる場の創設や、後継者育成プログラムの開発、ネットワーク形成などを支援する内容です。
事業承継税制・M&A環境整備の見直し
事業承継税制については、事業承継を契機に中小企業の「稼ぐ力」を高める観点から、抜本的な見直しを行う方針が示されました。
中小企業事業再編投資損失準備金(中堅・中小グループ化税制)についても、適用期限の延長や、M&A実務の実態に即した見直しが検討されています。
さらに、中小M&A市場の環境整備として、M&Aを支援する個人・機関の規律向上に向けた法制化の検討も盛り込まれています。
事業承継・M&Aにともなう設備投資や、M&A・PMIに関する専門家の活用などを支援する方向性が示されました。
いずれも概算要求段階の方針であり、具体的な改正内容や適用要件については、今後の税制改正や関連制度の発表を確認する必要があります。
⑧交際費800万円特例など中小企業向け税制も延長・見直しへ
中小企業支援に向けた特例や税制の延長や見直しも今後議論されるテーマです。
以下では、このほかにも、概算要求に示された中小企業に関わる複数の税制について延長・拡充の方針を表でまとめています。
中小企業投資促進税制の詳細は④を参照してください。
| 制度 | 概算要求で示された方向性 | 関係する事業者 |
|---|---|---|
| 交際費課税の特例 | 800万円まで全額損金算入できる特例措置の適用期限を延長する方針 | 一定の要件を満たす中小法人 |
| 中小企業者等の法人税率の特例 | 政策効果を高める観点から見直しを行った上で延長する方針 | 法人税の軽減税率が適用される中小企業 |
| 法人設立時の登録免許税軽減措置 | 特定創業支援等事業の支援を受けた創業者の軽減措置を延長(詳細は⑤を参照) | 新たに会社を設立 |
| 中小企業防災・減災投資促進税制 | 防災・減災の強化による事業継続の重要性を踏まえ、拡充等を行う方針 | 防災・減災投資を検討する中小企業 |
特に交際費課税の特例については、800万円まで全額損金算入できる措置の延長が明記されており、多くの中小企業に影響することが予想されます。
防災・減災投資促進税制の拡充は、中小企業の防災・減災対策や事業継続力の強化を後押しするものと考えられます。
概算要求を参考に2027年度の支援策を早めにチェックしよう
令和9年度概算要求は最終決定ではないものの、政府が2027年度にどの分野を重点的に支援しようとしているかを早期に把握できる資料です。
今回は、2026年10月段階で公表されている情報から、支援策をまとめました。
これらの概算要求は、事業者の戦略にも大きく影響を与えます。
設備投資やAI導入、会社設立などを2027年度に予定している事業者は、今の段階から支援の方向性を把握し、事業計画の検討に役立てると良いです。
正式な補助金・税制の内容は今後の予算成立や税制改正大綱等で確定します。
方針を固めて準備を進めつつ、発表後に改めて詳細を確認した上で、活用を検討するようにしてください。
創業手帳(冊子版)は、事業成長を目指す中小企業に向けたコンテンツを多数掲載しています。最新の法改正や税制優遇などの情報収集には創業手帳を活用してください。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳