個人事業主の売上と経費の割合はどれくらい?経費率の目安や計算方法を解説

個人事業主の売上と経費の割合に一律の基準は存在しない
個人事業主として事業を続けていく上で、売上に対して経費がどれくらいかかっているかを把握することは、利益の状況を正しく理解するために欠かせません。
もっとも、「売上の何パーセントまでなら経費にして良い」といった一律の基準は存在しません。適正な経費率は、業種や事業内容によって大きく変わってきます。
この記事では、経費率の考え方や計算方法、業種ごとの目安、経費が多い場合の注意点などを、初めての方にもわかりやすく解説します。
個人事業主で経費率の計算方法や割合を知りたい人は、ぜひ参考にしてください。
この記事の目次
個人事業主の売上と経費の割合に決まりはある?
まず押さえておきたいのは、経費は売上の何パーセントまでといった税法上の上限が存在しないという点です。割合そのものに公式な基準はありません。
重要なのは経費の割合ではなく、その支出を事業に必要な経費として説明できるかどうかです。
売上に対する経費の割合に一律の基準はない
経費率は業種によって大きく異なります。飲食業や小売業では仕入れや店舗の維持費が発生するため、経費率が高くなりやすい傾向があります。
一方で、コンサルタントやIT系のフリーランスは仕入れが少なく、経費率が低くなりやすい業種です。
このように、業種によって必要な経費の内容や規模が異なるため、経費率の目安も業種ごとに大きく変わってきます。
自分の経費率を考える時は、まず自身の業種の特性を踏まえることが出発点になります。
経費として認められるかは事業との関連性が重要
経費率が高い、あるいは低いという理由だけで、その支出が経費として認められるかどうかが決まるわけではありません。
経費として計上できるかどうかは、その支出が事業を行う上で必要だったかどうかが基本的な判断基準です。
私的な支出との区別が曖昧な経費については、事業との関連性を客観的に説明できるようにしておく必要があります。
日頃から支出の目的や相手先を意識して記録しておくことが、後々の説明のしやすさにもつながるのです。
個人事業主の経費率とは?計算方法を確認
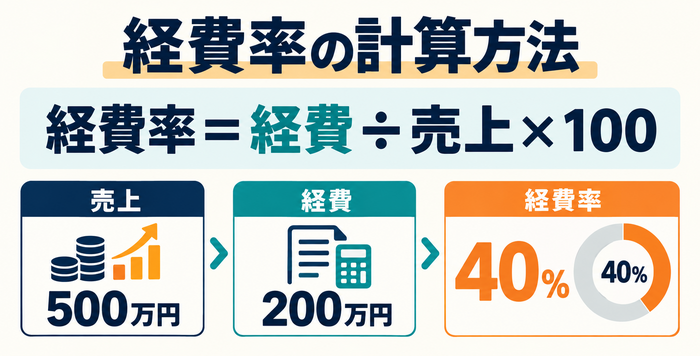
経費率とは、売上に対して経費が占める割合を示す指標であり、経費を売上で割って100を掛けて算出されます。
経費率を確認することで、売上のうちどの程度が事業運営に使われているかを把握できます。経営を見直す出発点となる指標です。
経費率は「経費÷売上×100」で計算する
経費率は、経費の合計額を売上の合計額で割り、100を掛けることでパーセンテージとして算出されます。
計算に用いる経費や売上は、確定申告で使用する帳簿上の数値を基準にするのが基本です。日頃から帳簿を整えておくことで、より正確な経費率を把握しやすくなります。
経費率を定期的に計算することで、事業運営における支出のバランスを客観的に把握しやすくなります。数字として見える化することが、経営を見直す第一歩です。
売上500万円・経費200万円なら経費率40%
具体的な数字で確認してみます。売上が500万円で経費が200万円の場合、200万円を500万円で割って100を掛けると、経費率は40パーセントです。
この例のように、経費率は具体的な売上と経費の金額から比較的簡単に算出することができます。
自分の売上と経費を同じ計算式に当てはめれば、実際の経費率をすぐに確認することが可能です。まずは直近1年間の数字を使って、一度計算してみることをおすすめします。
| 項目 | 金額 |
|---|---|
| 売上 | 500万円 |
| 経費 | 200万円 |
| 経費率 | 40% |
経費率と利益率の違い
経費率は売上に対する経費の割合を示すのに対し、利益率は売上に対する利益の割合を示す指標です。
経費率が低くても、売上そのものが少なければ利益率も低くなり、十分な利益を確保できない場合があります。
反対に、経費率がやや高くても利益を残せているケースもあります。
経営状態を正しく把握するためには、経費率だけでなく利益率もあわせて確認することが重要です。
2つの指標を組み合わせて見ることで、事業の実態をより立体的にとらえられます。
個人事業主の経費率はどれくらい?業種別に考える
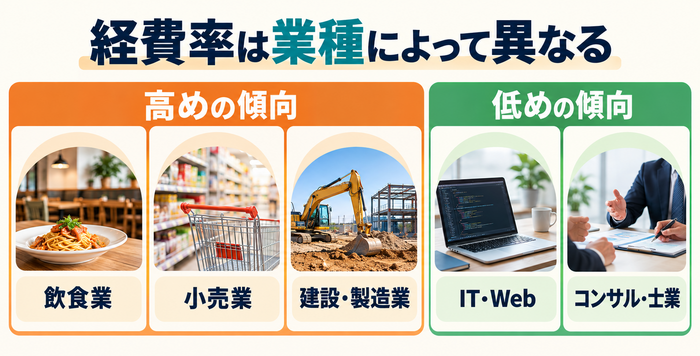
業種によって必要な仕入れや設備、人件費などの内容が異なるため、経費率の目安も業他種ごとに変わってきます。
経費率を確認する際は、同業種の事業者と比較しながら、自分の数字が大きく外れていないかをつかむことが大切です。
| 業種 | 経費率の傾向 | 主な経費の例 |
|---|---|---|
| 飲食業 | 高め | 食材費・人件費・店舗家賃など |
| 小売業 | 高め | 仕入原価・店舗家賃・光熱費 など |
| 建設業・製造業 | 高め | 材料費・外注費・設備費 など |
| IT・Web系フリーランス | 低め | パソコン・ソフトウェア など |
| コンサルタント・士業 | 低め | 事務所家賃・通信費 など |
飲食業
飲食業では、食材費や人件費、店舗家賃、水道光熱費などが継続的に発生するため、経費が多くなりやすい業種です。
店舗運営には仕入れと固定費の両方が必要となるため、売上に対する経費の割合が大きくなる傾向があります。特に人件費の負担は経営に大きく影響します。
さらに、食材のロスや廃棄も経費に含まれることから、他業種と比べて経費率が高めに出やすい点も特徴です。
原価管理や仕入れの見直しを丁寧に行うことが、経営を安定させる上で重要になります。
小売業
小売業では、販売する商品の仕入れが必要となるため、仕入原価が経費の大きな部分を占めやすい業種です。
在庫を抱えるビジネスモデルであるため、仕入れのタイミングや在庫の量によって経費率が変動しやすい傾向があります。
売れ残りが増えると、その分だけ経費率も上がりやすいです。
店舗を構える場合は家賃や光熱費なども加わり、経費率がさらに高くなる傾向があります。
仕入れと在庫のバランスを見ながら、無駄のない発注を心がけることが求められます。
建設業・製造業
建設業や製造業では、材料費や外注費、機械・設備費などが発生しやすく、経費の割合が大きくなりやすい業種です。
案件ごとに必要な材料や外注の規模が異なるため、経費率は事業形態や受注状況によって差が出やすくなります。大型案件の期は、材料費や外注費が膨らむこともあります。
設備投資を行った年は一時的に経費率が高くなることがあるため、単年度だけで判断しない視点も必要です。
数年単位で推移を見ることで、実態に近い経費率を把握できます。
IT・Web系フリーランス
IT・Web系のフリーランスは仕入れがほとんど発生しないため、経費率が比較的低くなりやすい業種です。
自宅を事務所として事業を行っている場合は、店舗家賃などの固定費もかからず、経費率をさらに抑えやすくなります。
オンライン中心で完結する仕事が多い点も理由のひとつです。
パソコンやソフトウェアなどの必要経費はあるものの、他業種と比べると経費の規模は小さくなりやすい傾向があります。
そのぶん、売上をいかに伸ばせるかが利益を左右します。
コンサルタント・士業
コンサルタントや士業は、知識やスキルを提供するビジネスであり、原価が小さいため経費率は低くなりやすい業種です。
仕入れが発生しないビジネスモデルであるため、経費の多くは事務所家賃や通信費などの固定費が中心です。書籍代や研修費などが中心になる場合もあります。
専門性を提供する業種は、人件費や外注費以外の経費が少なく、経費率が低めに出る傾向があります。固定費をいかに適正な水準に保つかが、利益率を高めるポイントです。
経費率が高すぎると税務署に疑われる?
経費率が高いという理由だけで、税務調査の対象になったり問題視されたりするわけではありません。
重要なのは数値そのものではなく、経費として計上した支出が事業に必要だったかどうかを説明できるかという点です。日頃からの意識が大切です。
経費率が高いだけで問題になるわけではない
業種や事業内容によっては経費率が高くなること自体は自然であり、それだけで問題になるわけではありません。
経費率の高さよりも、計上している経費が実際に事業のために使われているかどうかが重視されます。
金額の大きさよりも、その中身が問われると考えておくと良いでしょう。
同業種の一般的な経費率と比較して、大きく外れていないかを確認しておくと安心材料になります。数字の背景をきちんと説明できる状態にしておくことが大切です。
売上に対して不自然に経費が多い場合は注意する
事業内容から見て説明のつきにくい経費が多い場合は、経費の内容をあらためて見直す必要があります。
毎年赤字が続いているにもかかわらず経費が高止まりしている場合は、特に注意深く確認しておきたいところです。
売上とのバランスが取れているかを、あらためて見直してみてください。
経費の内容が事業と直接関係しているかどうかを、支出のたびに確認しておく習慣が重要です。
日々の小さな意識が、後々のトラブルを未然に防ぐことにつながります。
プライベートな支出を経費にしない
生活費や個人的な飲食、旅行など事業と関係のない支出は、必要経費として計上することができません。
事業とプライベートの両方に関わる支出については、事業で使用した割合のみを合理的な基準で分けて計上する必要があります。
自宅兼事務所の家賃などは、業務で使う割合で按分してください。
プライベートな支出を経費に含めてしまうと、経費率が実態よりも高く見えてしまう原因になります。
公私の区分を明確にしておくことが、正確な経費管理の基本です。
領収書や帳簿を適切に保存する
経費として計上した支出の必要性を説明できるよう、領収書や請求書などの証憑を保存しておく必要があります。
帳簿を適切に記録し整理しておくことで、経費の内容をいつでも確認できる状態を保つことができます。
電子データで保存する場合は、要件に沿った方法で管理しておくと安心です。
証憑や帳簿の管理を怠ると、本来経費として認められるべき支出についても説明が難しくなる可能性があります。
保存のルールを決めて、日頃から整えておくことが大切です。
売上と経費の割合を見る時に注意したいポイント
経費率は経営状態を判断するためのひとつの指標にすぎず、それだけで良し悪しを決めることはできません。
経費を減らすことばかりを優先すると、将来の売上につながる投資まで削ってしまう可能性があるため注意が必要になります。
経費率だけで経営状態を判断しない
経費率が低くても、売上そのものが少なければ、十分な利益を確保できていないケースがあります。
売上規模とあわせて見る視点が欠かせません。
経費率だけを見るのではなく、最終的にどれだけの利益を残せているかをあわせて確認する必要があります。
片方の数字だけでは、経営の実態は正しくつかめません。
経費率は、あくまで経営状態を把握するためのひとつの目安であり、絶対的な評価基準ではありません。
複数の指標を組み合わせて判断する姿勢が求められます。
必要な投資まで削らない
広告費や設備投資、人材への支出など、将来の売上につながる経費まで削ると、事業の成長を妨げる可能性があります。
経費率を下げることだけを目的にすると、事業に必要な投資まで削ってしまう恐れがあるため注意が必要です。
目先の数字を下げることにとらわれすぎないようにしてください。
短期的な経費率の改善よりも、長期的な事業の成長につながる支出かどうかを見極めることが重要です。
投資と無駄な支出を切り分けて考える必要があります。
固定費と変動費に分けて確認する
家賃や通信費などの固定費と、仕入れや外注費など売上に応じて変化する変動費を、分けて確認することが重要です。
固定費と変動費を分けて把握することで、どの支出を見直せば経費率を改善できるかがわかりやすくなります。
変動費は売上と連動するため、まずは固定費から見直すのが基本です。
固定費は継続的に発生するため、定期的に見直すことで無駄な支出を減らせる可能性があります。
まずは自身の経費を2つに分類することからはじめると良いでしょう。
個人事業主が経費率を適正化する方法
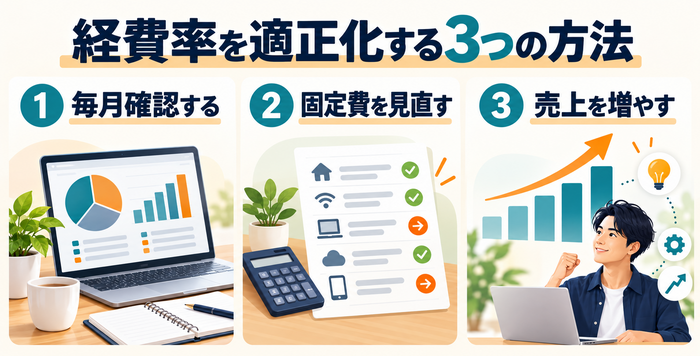
経費率を適正な水準に近づけるには、確定申告の直前だけでなく毎月の売上と経費を確認することが有効になります。
経費を削るだけでなく、売上を増やす視点を持つことも、経費率を適正化する上で重要な考え方です。
地道な継続が効果につながります。
毎月の売上と経費を確認する
会計ソフトを利用して売上と経費を日頃から記録しておくことで、経費率をいつでも確認できる状態を保てます。手入力の手間も減らせる点がメリットです。
毎月の数字を確認することで、経費が急に増えた月やその原因を早い段階で把握でき、確定申告の時期に慌てることも少なくなります。
また、月次で経費率を確認する習慣をつけることで、経費の適正化や年間を通じた経営状態の把握がしやすくなります。
早めの気づきが、資金繰りや納税に向けた余裕を持った対応につながるのです。
固定費を定期的に見直す
事務所家賃や通信費、保険料、継続課金のサービスなど、継続的に発生する固定費を定期的に見直す必要があります。
固定費は一度契約すると見直されにくい支出であるため、定期的なチェックが経費率の改善に直結するのです。
また、自動更新のサービスは、気づかないうちに増えていることもあります。
不要なサービスやプランを解約するだけでも、固定費を削減し経費率を下げられる場合があるのでチェックしてみてください。
小さな見直しの積み重ねが、年間では大きな差になって表れます。
経費を削るだけでなく売上を増やす
経費率を下げる方法は、コスト削減だけではありません。単価アップや販売数の増加によって売上を伸ばす方法もあります。
経費を無理に削ると事業運営に支障が出る場合があるため、売上を伸ばす視点もあわせて持つことが重要です。
質を保つための支出まで削ると、かえって売上を落としかねません。
経費と売上の両方からアプローチすることで、より健全な形で経費率を適正化することができます。攻めと守りの両面から考える姿勢が求められます。
売上と経費の割合は業種に合わせて判断しよう
個人事業主の経費率に一律の正解はなく、「売上の○パーセントまでなら経費にできる」という公式なルールも存在しません。
適正な経費率は業種や事業内容によって大きく異なるため、同業種の傾向や自身の過去の数字と比較しながら、総合的に判断することが重要です。
経費率の数値だけを見るのではなく、最終的にどれだけの利益を残せているかにも目を向ける必要があります。
数字と日頃から向き合う習慣が、安定した事業運営の土台となるのです。
創業手帳(冊子版)は、資金調達や節税、日々の経理など、個人事業主が知っておきたい情報を幅広く掲載しています。売上と経費の管理に不安を感じる時期のサポートとして、ぜひお役立てください。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳