社長の給料はいくらが正解?創業1年目の役員報酬の決め方を税理士が解説(前編)

生活費・手取り・会社の資金繰りから考える、創業1年目の役員報酬
会社を設立したら、自分の給料である「役員報酬」をいくらにすればよいのでしょうか。
生活に必要な金額を確保したい一方、売上の見通しが立たないうちに会社の負担を増やすのも不安です。額面だけでなく、税金や社会保険料を引いた手取り、会社に残す資金まで考える必要があります。
今回は、小さな会社の税務や法人化の相談を数多く手がける、ささき税理士公認会計士事務所代表の佐々木俊先生に取材。前編では、役員報酬を決める基準と手取りからの逆算、金額を変更する際のルール、決定前に確認したいポイントを伺いました。
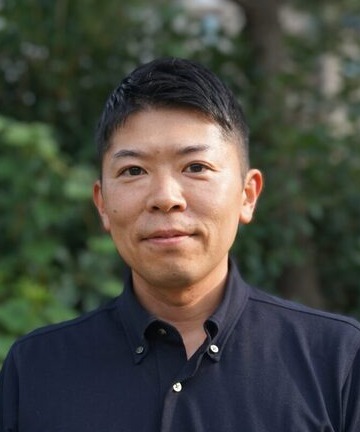
公認会計士試験合格後、大手監査法人に勤務。都内の税理士法人を経て独立し、東京都江東区でささき税理士公認会計士事務所を開業。個人事業主と、ひとり社長をはじめとする小さな会社の税務を専門とし、法人化の見極めや役員報酬の決め方など「手取りを残す」ための相談を数多く手がける。相談から日々のやり取りまでオンラインで完結し、全国に対応。事務所サイトでは、月額ごとの社会保険料と税金をその場で計算できる役員報酬シミュレーションと、設立・就任で初めて決めるときにも使える役員報酬の議事録ひな形作成ツールを無料で公開している。
この記事の目次
創業1年目の役員報酬、まずは『生活費』から考える
佐々木: まず見ていただきたいのは、売上でも利益でもなく、ご自身の生活費です。
『生活費を基準にしていいんですか?』とよく聞かれるのですが、答えは逆で、むしろそこから始めてください。
家賃や住宅ローン、食費、保険料、お子さんの教育費、それに最低限の貯蓄。月いくら手元に入れば暮らしが回るのかを、額面ではなく手取りで出します。ここが決まらないと、あとの数字は全部ぶれてしまうんです。
生活費の次に、会社の固定費と預金、売上の見通しを確認する
2つ目に見るのが、会社の固定費と預金です。事務所の家賃、通信費、外注費、創業融資の返済のように、売上がゼロでも毎月出ていくお金を書き出します。これに役員報酬と、会社が負担する社会保険料(報酬の約15%)を足すと、会社が毎月最低限稼がなければならない金額が見えます。
そのうえで、いま会社にある預金でこの毎月の支出を何か月払えるかを数えてください。私が目安にしているのは、売上がゼロのままでも3〜6か月は払い続けられること。
言い換えると、役員報酬の上限は「3〜6か月先まで会社の預金がもつ金額」です。「会社にいくら残せばいいのか」という問いには、これが答えになります。
売上や利益の見通しは、その次です。創業1年目の見通しは、正直なところ、まず当たりません。ですから、契約済みや見込みの確かな「固い売上」と「あればうれしい売上」を分けて、固い売上だけで固定費と役員報酬が払えるかを確かめます。順番でいえば、生活費、会社の固定費と預金、最後に売上の見通し、です。
前職の給与と同額にすると、会社の負担はどうなる?
よくあるのが、「前の会社の給料が月40万円だったので、同じくらいで」という決め方です。
でも月40万円の報酬なら、会社は社会保険料を含めて月46万円ほど用意します。そこに事務所の家賃や外注費が乗ると、毎月60万円近く稼がないと会社の預金が減っていく。その計算をお見せすると、『そんなに要るんですか』と驚かれる方がほとんどです。逆に、遠慮して生活に足りない金額にしてしまう方もいて、こちらは結局、会社のお金を引き出すことになります。
もう1つ、最初に知っておいていただきたいのは、役員報酬が「一度決めたら原則1年間は変えられない給与」だということです。
だから創業1年目は、生活費と、会社の固定費・預金の2つで無理のない金額を先に決めて、売上が伸びたら翌期に上げる。この順番が基本です。
私の事務所でも、たとえば売上2,000万円・経費700万円の個人事業主の方が法人化したいとご相談があった場合、まず最低限必要な手取り額はいくらかを一緒に考えます。そのうえで『この売上・経費の条件のもと、役員報酬を月60万円にした場合には、年間の税金と社会保険料が約63万円軽くなりますね』と、節税の試算結果も目の前で確認しながら、生活費や預金から月額を決めていきます。
必要な「手取り」から役員報酬を逆算するには?
佐々木: 考え方はシンプルで、「手取りは額面の8割くらい」から始めてください。
役員報酬からは、社会保険料(健康保険・厚生年金)の本人負担分と、所得税、住民税が引かれます。ここで意外に思われるのが、いちばん大きいのは税金ではなく社会保険料だということです。
本人負担だけで額面の約15%、会社負担も同じくらいかかります。初めての給与明細を見た社長から『こんなに引かれるんですか』と言われることが本当に多いのですが、引かれている大半は社会保険料なんです。
必要な手取りから額面を逆算する場合の具体例
具体的にいうと、東京都・40歳未満・扶養なしの前提で、額面が月30万円なら手取りは月約24.1万円です。
逆算するなら、手取りで月25万円がほしいなら額面は月31.4万円ほど、手取り月30万円なら額面は月37.9万円ほど。
額面が上がるほど社会保険料の等級と所得税の税率が上がるので、手取りの割合は少しずつ下がります。目安として、手取りの目標が10万円上がるごとに、必要な額面は13万〜16万円ずつ増えると覚えておいてください。
会社負担の社会保険料と「等級」にも注意
ここで、経営者の方が見落としやすい点が2つあります。
1つは会社負担の社会保険料です。手取り30万円のために額面を37.9万円にすると、会社はさらに会社負担の社会保険料を足して、月43万円ほどを用意することになります。『会社は43万円出すのに、私には30万円しか来ないんですか』と、ここで初めて気づく方が多いですね。ひとり社長なら会社のお金も実質はご自身のお金ですから、「会社と本人の合計でいくら出ていくか」で見るのが正しい見方です。
もう1つは、社会保険料が「標準報酬月額」という等級で決まることです。実際の月額そのものではなく、等級表に当てはめた金額に料率をかけるので、境目のすぐ上か下かで保険料が変わります。
たとえば月31万円と30.9万円では等級が1つ違い、会社と本人を合わせた保険料が年で7万円近く変わります。千円の違いでこれだけ動くので、月額を決めるときは等級表も一緒に見ることをおすすめしています。
住民税は、会社を作った1年目だけ引かれ方が違うので、この点については後編で詳しくお話しします。なお、ここで挙げた金額は私の概算で、40歳から介護保険料が加わりますし、ご家族の扶養やお住まいの都道府県の料率でも変わります。
売上・利益が読めない創業期はどう決める?途中で変更できる?
佐々木: まず、「とりあえず仮の金額にしておいて、売上が見えたら変えればいい」という考え方には落とし穴があります。
役員報酬は期の途中で自由に変えられないので、「仮の金額」がそのまま1年間の本番になるんです。ここを前提に、売上や利益の予測が難しい創業期に役員報酬を決めるときの考え方をお話しします。
保守的な売上と、残したい預金から考える
目安としては、保守的に見た売上と、残したい預金から逆算して考えるのがおすすめです。
契約済みや見込みの固い売上だけで年間の売上を置き、家賃や外注費、融資の返済のように売上がなくても出ていく固定費を1年分書き出す。固い売上から固定費を引いた残りから、会社が払える役員報酬と会社負担の社会保険料(報酬の約15%)を出します。
その金額と、生活費から逆算した額面を比べて、低いほうを出発点にしてください。預金は、売上がゼロでも固定費と役員報酬を3〜6か月払える水準を残します。創業融資を借りている方は、その借入を「余裕」と思わないでください。返済はすぐ始まります。
佐々木: いつまでに決めるかについては、役員報酬は株主総会(合同会社では社員の決定)で決めて、議事録や同意書に残します。税金の決まりでは、毎月同じ額を払う役員報酬は、事業年度の初めから3か月以内に決めた金額が1年間の基準になります。
設立1期目は設立日が事業年度の初めですから、「設立から3か月以内」と覚えてください。実務上は、設立後5日以内が期限の社会保険の加入手続きに役員報酬の月額を書く欄があるので、『まだ決めていません』だとそこで止まります。設立時に一度決めておくのがいちばんスムーズです。
佐々木: 途中で変えられるかについては、原則「変えられない」と考えてください。正確には、変えること自体はできるのですが、税務上の要件を満たさない変更をすると、変更した金額の一部が会社の経費として認められない場合があります。
例外的に認められる代表的なケースとして、社長への就任や役職の変更のように職務の内容が大きく変わったときと、経営状況が著しく悪化して減額せざるを得ないとき(減額だけ)があります。「思ったより利益が出たので上げたい」はどちらにも当たりませんし、「一時的に資金繰りが苦しい」程度では業績悪化とは認められないとされています。
たとえば、事業の調子がいいからと期の途中で月20万円上げてしまったとすると、上乗せしたその20万円に相当する部分は経費にならず、会社からお金は出ていくのに法人税は減らない、いちばん損な形になります。
役員報酬を最初に低めに設定して、翌期に上げるときの注意点
「最初は低めに設定して、あとから上げる」は、私も創業期の基本形としておすすめしています。ただ注意点が3つあります。
1つ目は、上げられるのが原則として翌期の初めの3か月以内で、それまでは低い金額のまま過ごすことです。
「1期目を短くすれば早く上げられる」と考える方もいますが、多くの新しい会社には設立からしばらく消費税が免除される期間があり、1期目を短くするとその期間も短くなります。役員報酬の見直しを早めることだけを理由に決算期を短くするのはおすすめしません。消費税や繁忙期、資金繰りまで見て、税理士に相談するなど慎重に決めてください。
2つ目は、低い期間の生活費をご自身の貯蓄でしのげるか。
3つ目は、上げた直後の手取りがずっと続くわけではないことです。
社会保険料は月額を変えてから3か月の平均で等級が見直されて4か月目から変わり、上げた分にかかる住民税の天引きも翌年の6月から増えるので、増額した直後の手取りは多く見えることがあります。この点は先に知っておいてください。
創業1年目の役員報酬を決める前に、避けたい失敗と確認したい6つの項目
佐々木: 避けるべきケースとしていちばん多いのは、「知り合いの社長が月50万円取っているから」「前の会社の給料と同じで」と、他人の数字で決めてしまうケースです。役員報酬は、会社の固定費と社会保険料がセットで決まる金額なので、ご自身の家計と会社の固定費・預金から算出していない金額は、たいてい高すぎるか低すぎます。
2つ目は、社会保険料を減らすことだけを目的に極端に低くするケース。会社からの報酬だけで暮らす方がこれをやると、生活費のために会社のお金を引き出すことになります。
3つ目は、「儲かったから期の途中で上げる」「決算前にボーナスを出す」こと。期の途中の増額は上乗せ分が経費になりませんし、役員へのボーナスも事前の届出がないと経費になりません。
4つ目は、決めた記録を残さないことです。役員報酬は株主総会(合同会社では社員の決定)で決めて、議事録や同意書に日付と月額を残します。一人会社だと省略しがちですが、税務調査で『いつ決めましたか』と聞かれて答えられない、というのは本当に困ります。あとから日付をさかのぼって作るのは避けてください。
佐々木: これまでお話しした内容を整理すると、役員報酬を決める前に最低限確認しておきたいのは、次の6つです。優先順位の高い順に挙げます。
-
- 生活に必要な手取り月額(家計から出す)
- 会社の固定費と預金の月数(売上ゼロでも3〜6か月は回るか)
- 保守的に見た売上の見通し(固い売上だけで固定費と報酬が払えるか)
- 会社と本人を合わせた実額(社会保険料は会社負担を含めて報酬の約3割。税金は所得税・住民税・法人税の合計で見る)
- 決める期限と手続き(設立または期首から3か月以内・議事録・社会保険の届出)
- 次に変えられる時期(翌期の初めの3か月以内。それまで低い金額で生活が回るか)
最後に、これから初めて役員報酬を決める方へ。役員報酬は、決めた瞬間に1年分の社会保険料と税金がほぼ決まる、会社で最初の大きな意思決定です。ただ、正解はひとつではありません。手取りを厚くしたい方、会社に資金を残したい方、将来の年金や借入を見据えたい方で、最適な金額は変わります。
「いくら欲しいか」ではなく「いくら残したいか、何のために残したいか」から逆算して、月額ごとの実額を並べて選んでください。創業1年目は無理のない金額で会社を回し、利益が見えてから翌期に上げる。この順番を守るだけで、多くの失敗は防げます。
生活費に必要な手取りを起点に、会社の固定費や預金、売上の見通しを確認し、役員報酬の決定期限や変更ルールまで押さえておく——ここまでが、創業1年目の役員報酬を決める際の基本です。
後編では、役員報酬を高く・低く設定しすぎた場合のリスクや、報酬をゼロ・低額にする際の注意点、会社のお金の扱い、住民税による手取りの変化、役員賞与のルールについて具体的に伺います。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳