副業を本業にするには?会社員から独立するまでのロードマップ

副業を本業にするには、収入の継続性と資金準備の見極めが鍵
起業する方法のひとつとして、副業から事業を始めるケースがあります。
副業を本業にするために重要なのは、収入が安定して継続しているかを客観的な数字で見極めることです。
副業から本業として独立する前には、生活費や税金・社会保険料を含めた資金計画を立てておきましょう。
また、半年から1年程度の生活資金を確保しておくようにしてください。
退職や開業に伴う手続きには期限が定められているものが多いため、段階を踏んで計画的に準備を進めることが成功への近道です。
この記事の目次
副業を本業にする前に確認しておきたい判断基準
副業としてスタートして、徐々に規模を拡大する方法はリスクを抑えながら、事業成長を目指せる手段です。
しかし、副業をどのタイミングで本業にするかという問題が生まれます。
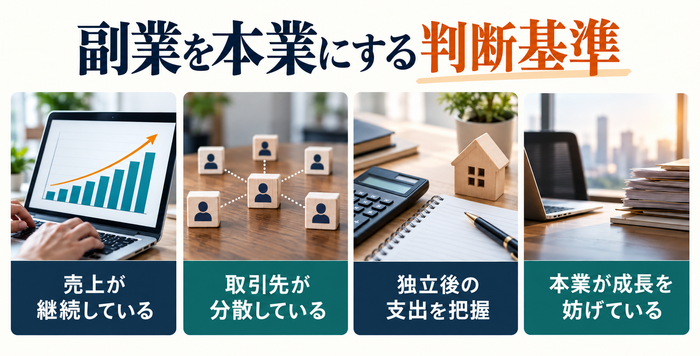
副業の売上が継続して発生しているか
独立後に経営を安定させるためには、単発の受注ではなく継続的に発生する売上があるかどうかが重要です。
一時的に大きな収入があったとしても、単発案件による突発的な売上だけでは独立判断の根拠にはなりません。
副業から本業にするときには、過去半年から1年程度の売上推移を振り返って季節変動や取引先の増減を客観的に把握しておいてください。
特定の取引先に依存しすぎていないか
独立後の経営を安定させるには、特定の一社に売上の大半を依存しない状態を作っておくことが理想です。
主要取引先との契約が終了した場合であっても、継続的に利益を得られるように複数の取引先を確保しておくようにします。
取引先の分散が進んでいない状態での独立は、一社の契約打ち切りが経営に直結するリスクを抱えてしまいます。
将来的に事業を幅広く展開するためにも、複数の取引先と取引するようにしましょう。
独立後の支出を把握しているか
会社員のときは給与から天引きされていた税金や保険料を、独立後は自分で計算し納付しなければいけません。
さらに、独立後は厚生年金から国民年金への切り替えなど社会保険料の負担額が変わります。
独立前に家賃や通信費など、事業と生活の両方に関係する支出についても、独立後の負担額を確認しておいてください。
本業を続けることが成長の妨げになっているか
会社員としての業務時間が制約となり、案件対応や営業活動の機会を逃している場合は独立を検討する時期です。
会社員を続けることで受けられない大きな案件や継続契約が出てきた場合、独立が成長の後押しになります。
現状維持のまま会社員を続けることが、事業拡大の機会損失につながっていないかを定期的に見極めておきましょう。
副業を本業にするまでのロードマップ
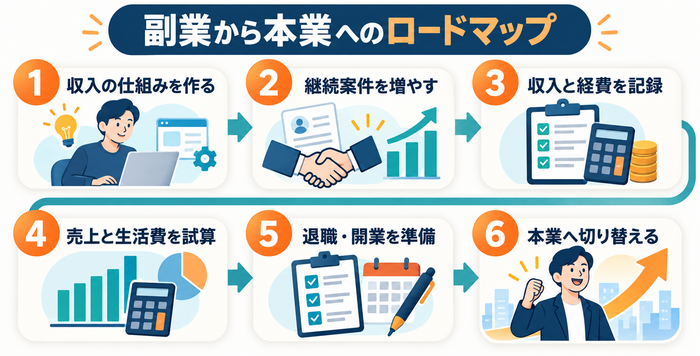
副業を本業にするまでには、複数のステップが発生します。ひとつひとつ確実に進めていきましょう。本業にするまでのロードマップをまとめました。
ステップ1:副業で収入を得る仕組みを作る
独立に向けた第一歩は、単発の仕事ではなく継続的に収入を得られる仕組みを副業の段階で構築することです。
特定のスキルやサービスを軸に据え、繰り返し依頼が発生する体制を作ることが安定収入の土台になります。
仕組みができていない状態での独立は収入が不安定になりやすいため、まずこの段階を固めるようにしてください。
ステップ2:継続案件や固定客を増やす
新しい単発の案件だけに頼るのではなく、継続契約や固定客からの受注を増やすことが収入の安定化につながります。
複数の継続案件を持つことで、取引先の都合による収入減少のリスクを分散可能です。
紹介や口コミによって新規の固定客が増える流れを作れると、独立後の営業負担を軽減しやすくなります。
独立してからも収入が途切れないように、複数のチャネルから顧客を獲得できるように意識してください。
ステップ3:収入と経費を記録する
本業にするまでに、事業の利益を明確に把握しておきます。副業の段階から収入と経費を記録しておくことで、独立後に必要となる確定申告の準備を早期に進められます。
日々の取引を記帳する習慣をつけるなら会計ソフトの導入を検討してください。こまめに記帳したほうが確定申告時の作業負担を軽減できます。
経費の記録を継続することで、事業にかかる実質的な利益や資金繰りの状況を正確に把握できるので、経営判断にも役立ちます。
ステップ4:独立後の売上と生活費を試算する
副業の実績データをもとに、独立後に見込める売上と必要な生活費を具体的な数字で試算しておきましょう。
税金や社会保険料、事業経費まで含めた支出を洗い出し、手元に残る金額を現実的に見積もってください。
試算の結果、生活費を安定して上回る見込みが立たない場合は、独立の時期を見直します。独立するときには、一定期間分の生活費も計算に入れておいてください。
ステップ5:退職・開業の準備を進める
独立の準備には退職の手続きも含まれます。就業規則の確認や退職時期の調整など、会社員としての立場を整理する手続きを計画的に進めなければいけません。
退職前にクレジットカードやローンの申し込みを済ませておくと、審査面での不利を避けやすくなります。
開業届や事業用口座の準備など早い段階で動き出せる準備はたくさんあります。退職後すぐに事業へ専念できるよう独立前から体制を整えておいてください。
ステップ6:副業から本業へ切り替える
退職後は開業届などの手続きを行って、副業として続けてきた活動を正式に本業としてスタートします。
特に、切り替え直後は収入が不安定になりやすいため、当面の生活資金を確保した状態で臨むようにおすすめします。
独立直後は、退職などの手続きで一息つきたいと考えるかもしれません。
しかし、スムースに切り替えるためには途切れることなく営業活動を継続し、取引先や案件の幅を広げていく姿勢を保つようにしましょう。
独立に向けて済ませておきたい手続き
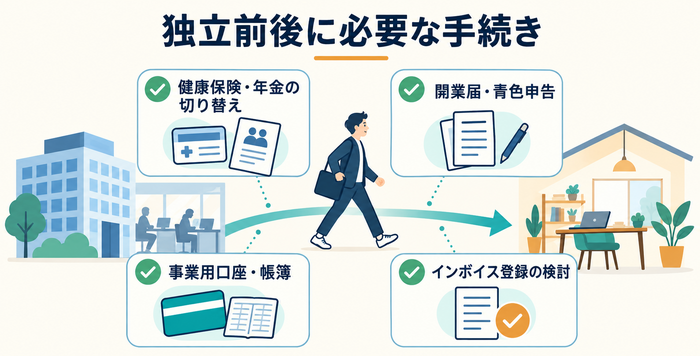
会社を退職して独立する場合、さまざまな手続きが発生します。ここでは、独立するためにも済ませておきたい手続きを紹介します。
退職前に確認しておきたいこと
副業を始めるときには、就業規則を確認して副業や独立に関する制限や競業避止義務が定められていないかを把握しなければいけません。
独立するときには、会社員である間に済ませておくべきことをピックアップします。
具体的には、クレジットカードやローンなどは、審査にあたって安定した収入が考慮される場合があります。
独立後に申し込む予定がある場合は、必要性を考えたうえで在職中に検討するのもひとつの方法です。
退職の手続きなどの不明点がある場合は退職前に人事担当者へ確認し、独立後のリスクをあらかじめ洗い出しておくようにします。
健康保険と年金の切り替え、失業手当との関係を確認する
会社員が退職すると、厚生年金と健康保険の資格を失います。退職後は、原則として国民年金への切り替えが必要です。国民年金は14日以内に手続きを行ってください。
健康保険については、国民健康保険への加入や、退職前の健康保険の任意継続などから選択します。
任意継続を希望する場合は、原則として退職日の翌日から20日以内に手続きが必要です。
退職後すぐに事業を開始する場合、雇用保険の基本手当(失業手当)の受給要件に影響する可能性があるため、事前にハローワークへ確認しておくようにしてください。
開業届と青色申告承認申請書を提出する
開業届は原則として、事業の開始等の事実があった日の属する年分の確定申告期限までに提出するように定められています。
青色申告の承認を受けるための申請書は、原則として青色申告をしようとする年の3月15日までが提出期限です。
1月16日以後に新たに開業した場合は、開業の日から2カ月以内に提出するように定められています。それぞれに期限があるため、早めに手続きを済ませておいてください。
事業用口座を用意し帳簿付けと確定申告の準備をする
本業への切り替えをきっかけに事業のための口座準備も検討してください。
プライベートの口座と事業用の口座を分けておくことで、収入と経費の管理がしやすくなり記帳作業も効率化できます。
また、今までの記帳作業も見直す段階です。青色申告で特別控除を受けるためには、複式簿記による記帳のように一定の条件を満たさなければいけません。
会計ソフトであれば、日々の記帳から確定申告準備まで一貫して対応できます。
必要に応じてインボイス登録を検討する
取引先が仕入税額控除を必要とする課税事業者である場合、インボイス発行事業者への登録を求められる可能性があります。
インボイス発行事業者として登録すると、原則として消費税の申告・納税が必要になるため、事務負担や納税負担が生じる点に注意してください。
登録の要否は取引先の属性や自社の売上規模によって異なります。インボイスを発行するまでの手続きも発生するので事前に取引先の意向を確認しておくようにしてください。
個人事業主と法人はどちらで始めるべき?
独立時に考えておくべきことのひとつに、個人事業主と法人のどちらでスタートするかの選択肢があります。
この問題は、どちらかが正解というわけではなく、各々が適した形でスタートすることが大切です。自分がどちらに該当するのか考えるときの参考にしてください。
個人事業主が向いているケース
個人事業主が向いているのは、売上や事業の規模が比較的小規模な段階です。個人事業主の方が開業時の手続きが簡易で費用も抑えられます。
また、売上や利益の規模がまだ小さいうちは、法人化による税制上のメリットよりも運営コストの負担が上回るケースも多いでしょう。
まずは個人事業主として事業を始め、実績や売上の推移を見ながら法人化を検討する進め方が現実的といえます。
最初から法人化を検討したいケース
大手企業との取引を予定しているような場合、信用力の観点から法人格を求められるケースもあるかもしれません。
加えて、売上や利益の規模が大きく見込める場合は、法人化によって税負担や社会保険料などの負担が変わるため、法人化によるメリットが得られる可能性があります。
一般的に法人の設立は、手間も費用も個人事業主の場合より大きくなります。
特定創業支援等事業の認定を受けて法人を設立すると、登録免許税が軽減されるなどの優遇措置を受けられる場合があるので利用を検討してください。
売上ではなく利益や取引条件で判断する
法人化の判断は売上規模だけでなく、経費を差し引いた利益の水準を基準に検討するようにしなければいけません。
売上が大きくても利益率が低い事業では、法人化によるコスト増が経営の負担になる可能性があります。
また、取引先から法人格を条件とされている場合や、社会保険の加入体制を整えたい場合も法人化を検討する材料です。
現在置かれている環境を整理して総合的に判断するようにしてください。
副業から独立するときに活用できる支援策
副業から独立するときには、さまざまな支援制度を活用できます。以下では代表的な制度をまとめました。
創業融資
日本政策金融公庫による新規開業・スタートアップ支援資金は、融資限度額が最大7,200万円の融資制度です。
原則として担保や保証人を必要としない制度であるため、資産が少ない創業期の事業者でも申し込みやすい点が大きな特徴です。
現行制度では自己資金に関する明確な要件は設けられていません。
ただし、創業に向けてどの程度準備をしてきたかを示す材料として、自己資金の額も確認される場合があります。
補助金・助成金
国や自治体が実施する創業関連の補助金・助成金として経費の一部を補助する制度が複数用意されています。
公募要領や対象経費、申請期限は制度ごとに異なるため、必ず実施機関の公式情報で最新の内容を確認してください。
補助金は採択後も経費の適正使用や実績報告書の提出など、多くの義務が課される制度です。
先に自分で支払って報告をしてから受けるものが多いので、一時的に自分で支払う必要があるケースが多い点も留意してください。
自治体や商工会議所の創業支援
各地の商工会議所や自治体では、創業に関する相談窓口や経営セミナーなどの支援サービスを提供しています。
専門家への個別相談を無料または低コストで利用できる制度もあり、事業計画の作成段階から活用可能です。
ただし、地域によって支援内容や対象条件が異なります。まずは事業を行う地域の商工会議所や自治体窓口へ確認してみてください。
特定創業支援等事業
特定創業支援等事業は、自治体が認定する創業支援プログラムを修了すると証明書が交付され一定の優遇措置が適用される制度です。
例えば、自治体の認定プログラムを修了すると登録免許税が資本金の0.7%から0.35%に軽減され、最低税額も15万円から7.5万円に下がる軽減措置が適用されるケースがあります。
優遇措置は一例であり制度の適用条件・軽減幅は自治体により異なります。詳しい内容は支援実施機関や自治体に確認しましょう。
まとめ:副業を本業にするなら準備と判断基準を明確にしよう
副業を本業にする独立は勢いだけで決めるのではなく、収入の継続性や生活資金の確保状況を客観的に見極めたうえで判断しなければいけません。
また、副業から本業に切り替える準備として、退職手続きや開業後に必要な届出も発生します。
期限が定められている手続きが多いため、必要な手続きを整理して計画的に準備を進めるようにしてください。
独立後も営業活動や取引先の分散を継続することが、収入の安定と事業の長期的な成長につながります。
創業手帳(冊子版)は、個人事業主や法人として独立を目指す人に向けたコンテンツを多数掲載しています。事業成長のパートナーとして創業手帳を活用してください。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳