
【2026年(令和8年)・税理士監修】年末調整の変更点は?基礎控除・扶養などの改正を解説

基礎控除・給与所得控除・扶養の所得要件はどう変わる?企業と従業員の対応を解説
2026年分の年末調整では、基礎控除が最大104万円に引き上げられます。給与所得控除や扶養親族等の所得要件も見直されるほか、23歳未満の扶養親族がいる場合の生命保険料控除に特例が設けられます。
そこで今回は、2026年の年末調整の変更点と、企業・従業員に必要な対応を解説します。昨年と同じ控除額や計算方法を使うと誤りにつながるため、経営者や給与担当者の方はぜひ参考にしてください。
2013年税理士登録。2016年に石黒健太税理士事務所を開業。京都駅前を拠点に、創業期から成長期の中小企業約300社を支援。クラウド会計・労務ツールとAIを組み合わせた経理・労務のDX支援を強みとし、自身の事務所でも年末調整のWeb化や業務の仕組み化を実践している。税理士向けの経営塾も主催。
この記事の目次
- 基礎控除・給与所得控除・扶養の所得要件はどう変わる?企業と従業員の対応を解説
- 2026年(令和8年)年末調整の変更点|まず押さえるべき全体像
- 変更点① 基礎控除がさらに引き上げ
- 変更点② 給与所得控除の最低保障額が74万円に引き上げ
- 変更点③ 扶養親族等の所得要件が引き上げ
- 変更点④ 23歳未満の扶養親族がいる場合の生命保険料控除に特例
- 給与担当者があわせて確認したい2026年の変更
- 2026年の年末調整で企業が対応すべきこと
- 従業員向け|2026年の年末調整で確認しておきたいこと
- 2026年の年末調整で注意したいポイント
- 年末調整の負担とミスを減らす!仕組み化の3つのポイント:税理士 石黒 健太のポイント
- まとめ
2026年(令和8年)年末調整の変更点|まず押さえるべき全体像
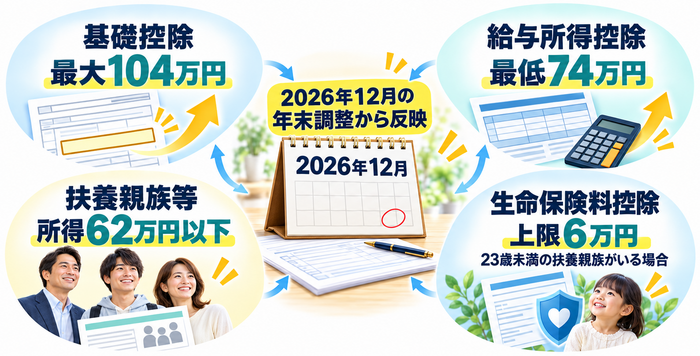
2026年の年末調整では、従業員本人の控除額だけでなく、家族が扶養の対象になるかどうかの判定にも変更があります。まずは、主要な変更点と適用時期を確認しましょう。
2026年の年末調整で何が変わる?4つの主要変更点
2026年分の年末調整で押さえておきたいのは、以下の4点です。
| 主な変更点 | 2026年分の内容 |
|---|---|
| 基礎控除の引き上げ | 合計所得金額489万円以下の場合は104万円に |
| 給与所得控除の見直し | 最低保障額が65万円から74万円に。2026年・2027年は給与収入220万円未満に特例あり |
| 扶養親族等の所得要件の引き上げ | 扶養親族・同一生計配偶者などの所得要件が58万円以下から62万円以下に |
| 生命保険料控除の特例 | 23歳未満の扶養親族がいる場合、新生命保険料に係る一般生命保険料控除の上限が6万円に |
これらの変更により、所得税の負担が軽くなる従業員や、新たに家族を扶養控除の対象にできる従業員が出てきます。企業側では、改正後の控除額による計算と、従業員の申告内容の再確認が必要です。
あわせて、配偶者特別控除の対象となる配偶者の合計所得金額は62万円超133万円以下(給与収入のみの場合は136万円超207万円以下)となり、勤労学生控除の所得要件は合計所得金額89万円以下(給与収入のみの場合は163万円以下)に引き上げられます。勤労学生控除には、勤労による所得以外の所得が10万円以下であることなどの要件もあります。
変更はいつから?原則2026年12月1日から適用
基礎控除の引き上げなどの改正は、原則として2026年12月1日に施行され、2026年分以後の所得税に適用されます。企業では、2026年12月に行う年末調整から改正内容を反映します。
ここで注意したいのは、12月以降の給与だけに新しい控除額を適用するわけではないことです。年末調整では、改正後の控除額を使って1年間の税額を計算し、それまでに源泉徴収した税額との過不足を精算します。
2025年の年末調整から引き続き注意すべきポイント
2025年に新設された「特定親族特別控除」は、2026年も引き続き適用されます。これは、19歳以上23歳未満の親族の所得が扶養控除の基準を超えても、一定の範囲で控除を受けられる制度です。
ただし、2026年は扶養親族等の所得要件と給与所得控除が変わります。特定親族特別控除の対象となる親族の所得も、62万円超123万円以下、給与収入のみなら136万円超197万円以下となるため、昨年の収入基準をそのまま使わないようにしてください。
また、基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除の申告書は、引き続き兼用様式です。2026年分の様式を使い、必要な欄を記入してもらいましょう。
変更点① 基礎控除がさらに引き上げ
基礎控除は、所得税を計算する際に、所得から差し引く控除の一つです。2026年は控除額がさらに引き上げられ、所得に応じた上乗せの区分も変わります。
基礎控除はいくらに変わる?
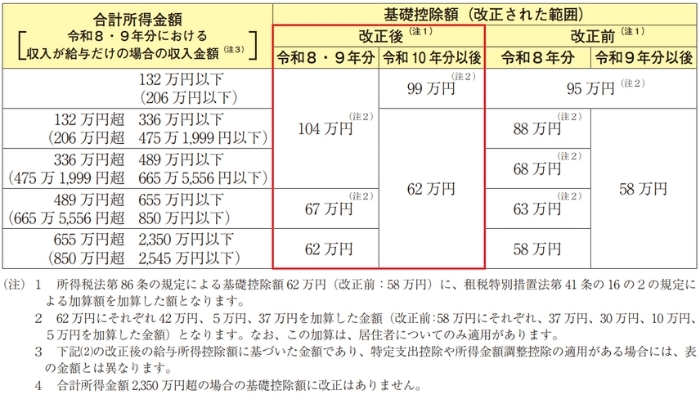
2026年・2027年分の基礎控除は、合計所得金額489万円以下の場合、一律104万円となります。2025年分では所得に応じて95万円・88万円・68万円だった範囲が、104万円に統一されます。
例えば、合計所得金額300万円の従業員の場合、基礎控除は2025年分の88万円から2026年分の104万円へ、16万円増えます。控除額が増えた分、所得税がかかる所得は少なくなります。
なお、控除額の増加分がそのまま還付されるわけではありません。実際の税負担や還付額は、本人の所得、ほかの控除、すでに源泉徴収された税額などによって異なります。
所得金額によって基礎控除額が異なる
基礎控除は、すべての従業員が104万円になるわけではありません。2026年分の控除額は、以下の通り合計所得金額によって異なります。
| 本人の合計所得金額 | 2026年分の基礎控除額 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
| 655万円超2,350万円以下 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 |
| 2,500万円超 | 0円 |
ここでいう「合計所得金額」は、年収そのものではありません。給与については、給与収入から給与所得控除などを差し引いた所得のことをいいます。
副業などによる所得がある場合は、それらも含めて判定します。そのため、同じ給与収入の従業員でも、副業の所得などによって基礎控除額が異なる場合があります。副収入がある場合は、給与の年収だけで控除額を判断しないようにしましょう。
年末調整では新しい基礎控除額で計算する
2026年分の年末調整では、従業員から提出された新しい基礎控除申告書をもとに、改正後の控除額を適用します。昨年の申告内容を流用する場合も、所得見込みと控除額を確認してください。
なお、2026年・2027年は、基礎控除104万円と給与所得控除74万円を合わせると178万円になります。収入が給与のみでほかに所得がない場合、給与収入178万円以下なら、これらの控除によって所得税はかからない計算です。
ただし、この178万円は本人の所得税についての基準です。家族を扶養控除の対象にできる収入基準や、社会保険の加入・扶養の基準とは区別する必要があります。
変更点② 給与所得控除の最低保障額が74万円に引き上げ
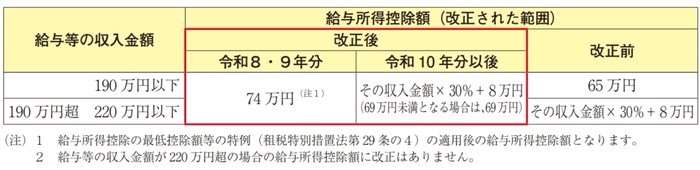
給与所得控除は、給与収入から一定額を差し引いて給与所得を計算する仕組みです。2026年は控除額が見直されるほか、2026年・2027年分の所得計算に特例が設けられます。
最低保障額が65万円から74万円に
2026年・2027年分の給与所得控除の最低保障額は、2025年分の65万円から74万円へ引き上げられます。
例えば、給与収入150万円の場合、給与所得は次の通りです。
| 年分 | 計算 | 給与所得 |
|---|---|---|
| 2025年分 | 150万円-65万円 | 85万円 |
| 2026年分 | 150万円-74万円 | 76万円 |
同じ給与収入でも、2026年分は給与所得が9万円少なくなります。本人の所得税の計算だけでなく、配偶者控除や扶養控除などの所得判定にも影響します。
なお、2026年・2027年分の給与所得控除74万円は、給与所得控除の最低控除額等の特例に基づく金額です。2028年以降の給与所得控除はこの限りではありませんのでご注意ください。
2026年・2027年は給与収入220万円未満に特例あり
2026年・2027年分は、給与収入69万1,000円以上220万円未満について、給与所得を次のように計算する特例があります。
| 年間の給与収入 | 特例による給与所得の金額 |
|---|---|
| 69万1,000円以上74万1,000円未満 | 0円 |
| 74万1,000円以上219万1,000円未満 | 給与収入-74万円 |
| 219万1,000円以上219万3,000円未満 | 145万1,000円 |
| 219万3,000円以上219万6,000円未満 | 145万3,000円 |
| 219万6,000円以上220万円未満 | 145万6,000円 |
そのため、給与収入220万円未満をすべて「給与収入-74万円」で計算することはできません。とくに220万円に近い金額では、上記の区分に注意が必要です。
国税庁の「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」には、この特例が反映されています。給与担当者は、独自の計算式ではなく、2026年分の表や対応済みの給与計算ソフトを使用しましょう。
変更点③ 扶養親族等の所得要件が引き上げ
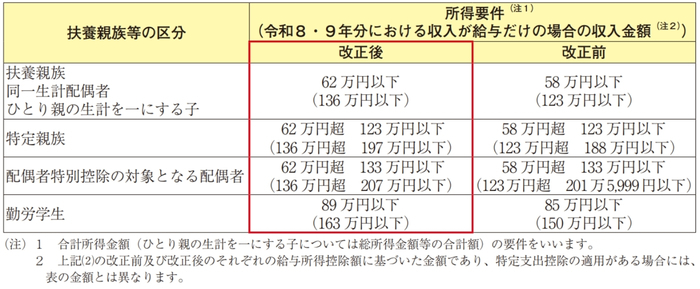
扶養親族や同一生計配偶者などの所得要件は、58万円以下から62万円以下へ引き上げられます。収入が給与だけの場合の収入金額では、123万円以下から136万円以下への適用拡大です。
また上記表に加え、家内労働者等の事業所得等の所得計算の特例について、必要経費に算入する金額の最低保障額が69 万円(改正前:65 万円)に引き上げられます。
【具体例】給与収入130万円の家族は扶養控除の対象になる?
扶養控除の年齢や生計に関する要件を満たす家族が、アルバイトなどで年間130万円の給与収入を得ているケースで考えてみましょう。ほかの所得はないものとします。
2025年分では、給与収入130万円から給与所得控除65万円を差し引くと、給与所得は65万円です。扶養親族の所得要件は58万円以下だったため、この場合は要件を満たしません。
-
-
【2025年分】
給与収入130万円-給与所得控除65万円=給与所得65万円
→ 所得要件「58万円以下」を超えるため、扶養控除の所得要件を満たさない
一方、2026年分では給与所得控除が74万円となり、給与所得は56万円です。扶養親族の所得要件も62万円以下へ引き上げられるため、所得要件を満たします。
-
-
【2026年分】
給与収入130万円-給与所得控除74万円=給与所得56万円
→ 所得要件「62万円以下」を満たす
このように、同じ給与収入130万円でも、2026年分は扶養控除の対象になるケースがあります。
ただし、19歳以上23歳未満の親族については、2025年分でも特定親族特別控除を受けられる場合がありました。「扶養控除の対象外だった」ことが、必ずしも「家族に関する控除を一切受けられなかった」ことを意味するわけではありません。
なお、ここでいう扶養控除は所得税上の制度です。健康保険の被扶養者となれるかどうかは、別途確認が必要です。
新たに扶養控除の対象になる家族がいないか確認
企業の担当者は、従業員に対して、新たに扶養控除の対象になる家族がいないか確認してもらいましょう。とくに給与収入のみで年間123万円超136万円以下となる家族がいる場合は、再確認が必要です。
例えば、アルバイトをしている高校生や大学生、パート勤務をしている親などが考えられます。扶養控除の対象となるには、原則として年末時点で16歳以上であり、本人と生計を一にすることなどの要件も満たす必要があります。
なお、配偶者は扶養控除ではなく、配偶者控除・配偶者特別控除で判定します。家族の続柄に応じて、確認する制度を分けてください。
該当する場合は扶養控除等申告書の提出・修正が必要
改正によって新たに扶養控除などの対象となる家族がいる場合は、「給与所得者の扶養控除等(異動)申告書」などの提出が必要です。すでに提出している従業員も、必要な家族の情報を追加・修正してもらいます。
企業が家族の状況を把握していても、申告手続きが済んでいなければ、年末調整で控除を反映できないことがあります。申告書を回収する際は、家族構成の変化だけでなく、所得要件の変更によって新たに対象となる家族がいないかも確認しましょう。
配偶者控除等や特定親族特別控除を受ける場合は、それぞれの申告書も必要です。
変更点④ 23歳未満の扶養親族がいる場合の生命保険料控除に特例
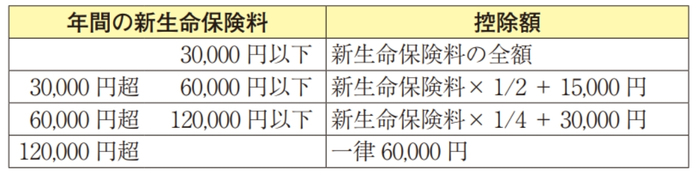
23歳未満の扶養親族がいる場合、2026年・2027年分の新生命保険料に係る一般生命保険料控除の控除額は、上記表の通り計算することとされました。例えば、年間8万円の新生命保険料を支払っている場合、通常の控除額は4万円ですが、特例では5万円となります。
また旧生命保険料及び上記の適用がある新生命保険料を支払った場合、2026年・2027年分の一般生命保険料控除の適用限度額が4万円から6万円に引き上げられました。
なお、生命保険料控除全体の上限は、従来と同じ12万円です。一般生命保険料控除の上限が増えても、介護医療保険料控除・個人年金保険料控除との合計上限が14万円になるわけではありません。
特例を受けられる人の要件
特例の対象となるのは、23歳未満の扶養親族がいて、控除対象となる新生命保険料を支払っている人です。新生命保険料は、原則として2012年1月1日以後に締結した契約に係る一般の生命保険料を指します。
扶養親族には、所得税の扶養控除を受けられない16歳未満の子も含まれます。小さな子どもがいる従業員についても、特例の対象になるか確認が必要です。
なお、同じ23歳未満の子について、夫婦それぞれがこの特例を受けられる場合があります。例えば、夫が子を扶養控除の対象として申告していても、妻もその子と生計を一にし、自身で控除対象となる新生命保険料を支払っているなどの要件を満たせば、妻にも特例が適用されます。
一方、23歳未満であっても、合計所得金額が62万円を超えて扶養親族に該当しない場合は、この特例の対象にはなりません。特定親族特別控除の対象となる親族とは要件が異なるため、混同しないようにしてください。
保険料控除申告書の様式も変更
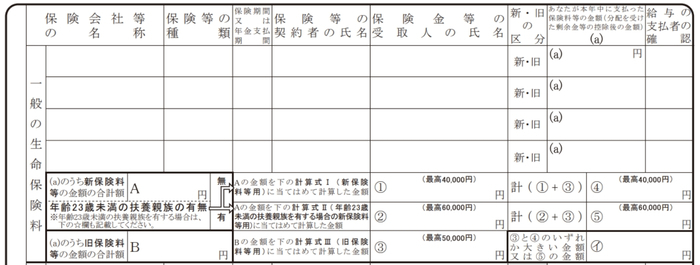
2026年分の保険料控除申告書には、23歳未満の扶養親族の有無を確認する欄や、その扶養親族の情報を記入する欄が設けられています。
該当する従業員には、扶養親族の氏名、生年月日、合計所得金額の見積額などを記入してもらいます。また、新生命保険料の控除額について、特例用の計算式を使っているか確認してください。
昨年の様式では今回の特例に対応できないため、2026年分の保険料控除申告書と記載例を配布しましょう。
給与担当者があわせて確認したい2026年の変更
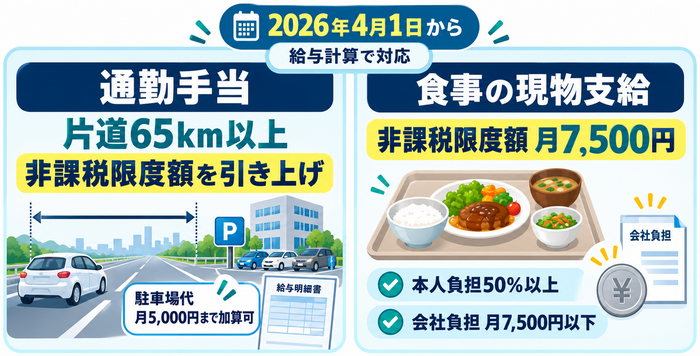
2026年は、所得控除の改正以外にも、通勤手当や食事の現物支給の非課税限度額が変わっています。いずれも年末調整ではなく、給与計算の段階から対応する変更です。
マイカー通勤などの通勤手当の非課税限度額が見直し
マイカーなどで通勤する従業員について、片道65km以上の通勤手当の非課税限度額が引き上げられました。2026年4月1日以後に支払われるべき通勤手当から適用されます。ただし、同日前に支払われるべき手当の差額として追加支給するものは除きます。
| 片道の通勤距離 | 改正後の月額非課税限度額 |
|---|---|
| 65km以上75km未満 | 4万5,700円 |
| 75km以上85km未満 | 5万2,700円 |
| 85km以上95km未満 | 5万9,600円 |
| 95km以上 | 6万6,400円 |
一定の要件を満たす駐車場等を利用している場合は、その料金相当額も加算できます。対象となるのは、勤務先や通勤に利用する駅などの周辺にある駐車場等です。加算額の上限は月5,000円です。
給与担当者は、対象者の通勤距離や駐車場代を確認し、課税・非課税の区分が正しく設定されているか点検しましょう。非課税限度額の引き上げは、会社に通勤手当の増額を義務付けるものではありません。
食事の現物支給の非課税限度額が月7,500円に引き上げ
会社が従業員などに食事を現物支給する場合の非課税限度額は、月3,500円から月7,500円へ引き上げられました。2026年4月1日以後に支給する食事から適用されます。
非課税となるには、次の両方を満たす必要があります。
・従業員などが、食事の価額の50%以上を負担していること
・食事の価額から本人負担額を差し引いた会社負担額が、月7,500円以下であること
例えば、月1万4,000円分の食事を支給し、従業員が7,000円を負担する場合は、両方の要件を満たします。一方、会社負担額が7,500円以下でも、本人が食事代の半額以上を負担していなければ、この非課税の取扱いは受けられません。
なお、これは食事の現物支給についての制度です。通常の食事手当を現金で支給する場合に、そのまま同じ限度額を適用できるわけではありません。
2026年の年末調整で企業が対応すべきこと
企業側では、計算方法の更新と申告書の回収・確認が必要です。年末に修正が集中しないよう、書類やシステムは早めに準備しておきましょう。
改正後の年末調整関係書類・計算表を使用する
年末調整に使用する申告書、給与所得控除後の金額の表、控除額の一覧表などは、2026年分を使用してください。とくに基礎控除申告書等と保険料控除申告書は、改正を反映した様式の確認が必要です。
国税庁の「令和8年分 年末調整のしかた」には、計算表や各種申告書の記載例が掲載されています。前年のファイルを複製して業務を進めている場合は、古い控除額や所得要件が残っていないか確認しましょう。
扶養親族等の所得見込みを従業員に再確認してもらう
配偶者や扶養親族の所得は、年初の申告時点から変わっている場合があります。従業員には、年末までの給与・賞与などを含めた年間の収入見込みを再確認してもらってください。
アルバイトを掛け持ちしている家族なら、複数の勤務先の給与を合算します。給与以外に年金や事業などの所得がある場合も、それらを含めて判定する必要があります。
確認の際には、「収入」と「所得」は異なることも伝えましょう。給与収入136万円以下という目安だけで案内すると、ほかの所得がある家族の判定を誤るおそれがあります。
従業員に2026年の変更点を早めに周知する
従業員への案内では、制度の細かな説明だけでなく、「何を確認し、どの書類に記入するか」を示しましょう。
とくに周知したいのは、以下の内容です。
・本人と家族の年間の所得見込みを確認すること
・新たに扶養控除などの対象となる家族がいないか確認すること
・23歳未満の扶養親族がいる場合は、保険料控除申告書の該当欄を確認すること
・書類の提出期限と、不明点の問い合わせ先
申告書を配布する際に記載例を添付すると、記入漏れを減らせます。提出後に収入見込みが変わった場合の連絡方法も、あわせて案内してください。
年末調整システム・給与計算ソフトの対応状況を確認する
給与計算ソフトなどを利用している場合は、2026年の改正に対応する更新時期と、必要な設定変更を確認しましょう。基礎控除だけでなく、給与所得の特例や生命保険料控除の計算にも対応している必要があります。
更新後は、控除額が変わる従業員の計算結果を確認してください。例えば、合計所得金額489万円以下の従業員や、23歳未満の扶養親族がいる従業員を確認対象にすると、今回の改正が反映されているか点検しやすくなります。
外部に年末調整を委託している場合も、社内で回収する書類や家族情報を確認しておきましょう。
また、給与計算ソフトを利用していない小規模企業などでは、国税庁が無料提供する「年調ソフト」(従業員による申告書作成用)や「年末調整計算シート(Excel)」(年税額計算用)も活用できます。
年末調整の申告書はどう集める?情報収集と控除判定のポイント:税理士 石黒 健太のポイント
従業員向け|2026年の年末調整で確認しておきたいこと
従業員は、本人と家族の所得見込みを確認し、必要な情報を会社に申告します。昨年と家族構成が同じでも、制度変更によって記載内容が変わる場合があります。
基礎控除申告書の控除額を確認する
基礎控除申告書には、2026年中の給与収入と、給与以外の所得の見積額などを記入します。その合計所得金額に応じて、基礎控除額を判定してください。
副業がある場合は、副収入も含めた合計所得金額をもとに控除額を計算しましょう。その際は、上述した2026年の改正ポイントに注意が必要です。
配偶者や扶養親族の所得見込みを確認する
配偶者や扶養親族については、1月から12月までの年間の所得見込みを確認してください。年末までに受け取る予定の給与や賞与も含めて見積もります。
給与収入のみであれば、新しい給与所得控除を使って所得を計算します。給与以外の収入がある場合は、その所得も確認し、申告書に反映しましょう。
配偶者の所得が62万円を超えても、条件を満たせば配偶者特別控除を受けられる場合があります。配偶者控除の基準を超えたことだけで、申告を省略しないようにしてください。
新たに扶養控除の対象になる家族がいないか確認する
2025年は給与収入123万円を超えていたため申告しなかった家族でも、2026年は扶養控除の対象になる場合があります。給与収入のみで136万円以下となる家族がいる場合は、年齢や生計などの要件とあわせて確認しましょう。
対象となる家族がいる場合は、会社の案内に従って扶養控除等申告書を追加・修正します。すでに別の家族がその人について扶養控除を受けている場合は、重複して申告しないよう家族内でも確認してください。
23歳未満の扶養親族がいる場合は生命保険料控除を確認する
23歳未満の扶養親族がいて、新生命保険料を支払っている場合は、一般生命保険料控除の特例を確認してください。保険料控除申告書に扶養親族の情報を記入し、特例の計算式で控除額を算出します。
対象となるのは、子ども名義の保険に限りません。本人が支払った控除対象の新生命保険料について、特例を適用します。保険会社から届く控除証明書で、新旧の区分と支払保険料を確認しましょう。
子ども・配偶者の「年収の壁」は一つではない!税金と社会保険の違いに注意:税理士 石黒 健太のポイント
さらに社会保険の扶養・加入は所得税とは別の基準で、勤務先の規模や労働時間によって変わります。
判定を誤ると、扶養から外れて年末調整のやり直しになるだけでなく、社会保険料の負担が発生して手取りが減ることもあります。
「税金は大丈夫だったが社会保険は超えていた」という事故が一番多いので、この機会に家族ごとに「何の基準がいくらか」を整理し、収入見込みは年の途中で一度見直してください。
2026年の年末調整で注意したいポイント
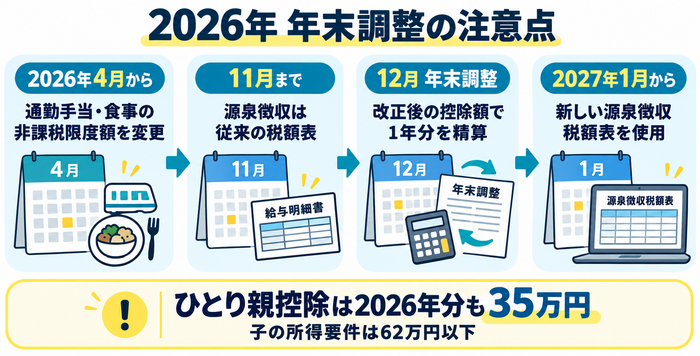
2026年は、年末調整で適用する控除と、月々の源泉徴収で使う計算方法の切り替え時期が異なります。適用する年分と時期を分けて確認してください。
11月までの源泉徴収事務は原則変更なし
今回の基礎控除・給与所得控除・扶養親族等の所得要件の改正によって、2026年11月までの給与等の源泉徴収事務に変更は生じません。11月までは、従来の税額表に基づいて計算します。
ただし、通勤手当や食事の現物支給の非課税限度額は、前述の通り4月から改正後の取扱いが適用されています。
12月の年末調整で改正後の控除額を反映する
12月の年末調整では、改正後の基礎控除額と給与所得控除後の金額表などを使い、1年間の税額を計算します。その結果と、すでに源泉徴収した税額を比べて、還付または追加徴収を行います。
月々の給与で新しい控除額が反映されていなくても、年末調整で年間の税額を精算する仕組みです。月次の給与計算と年末調整の計算設定が、それぞれ適切な内容になっているか確認しましょう。
ひとり親控除の引き上げは2026年分には適用されない
2026年分の年末調整で適用するひとり親控除は、従来と同じ35万円です。引き上げ後の金額を、2026年分の計算に先取りして使用しないよう注意してください。
改正後のひとり親控除額は38万円で、2027年(令和9年)分以後の所得税から適用されます。
一方、ひとり親の生計を一にする子の所得要件は、2026年分から62万円以下に引き上げられます。控除額の変更と、子の所得要件の変更は、分けて確認する必要があります。
2027年1月から源泉徴収税額表も変更される
2027年1月からは、基礎控除などの改正を反映した新しい源泉徴収税額表を使用します。2026年分の年末調整への対応とあわせて、翌年の給与計算の準備も進めてください。
給与計算ソフトの更新だけでなく、2027年分の扶養控除等申告書の回収も必要です。手計算をしている場合は、2026年分の税額表を翌年も使い続けないよう、使用する資料を切り替えましょう。
年末調整の負担とミスを減らす!仕組み化の3つのポイント:税理士 石黒 健太のポイント
私がおすすめしているのは3つです。
1つ目は、従業員への案内を「制度の説明」ではなく「何を、いつまでに、どこに出すか」に絞ること。説明会やチャットでの周知も、この形にすると質問が激減します。
2つ目は、申告書の回収をWeb化すること。Web年調では前年の情報を引き継いだ画面で「変わったところだけ」確認してもらえるので、記入漏れや計算ミスがそもそも起きにくく、控除証明書の確認も画面上で完結します。従業員数が少ない会社であれば無料で使えるサービスもあり、創業期でも導入のハードルは高くありません。
3つ目は、判定と計算を人の記憶に頼らないこと。給与ソフトの更新確認と、専門家によるダブルチェックを年末調整の工程に組み込んでください。
制度が複雑になるほど、仕組みで吸収した会社とそうでない会社の差は広がります。今年を、年末調整を「毎年の負担」から「仕組みで終わる作業」に変えるきっかけにしていただければと思います。
まとめ
2026年分の年末調整では、基礎控除が最大104万円となり、給与所得控除や扶養親族等の所得要件も見直されます。また、23歳未満の扶養親族がいる人には、一般生命保険料控除の特例が適用されます。
企業側の対応としては、2026年分の申告書・計算表・対応済みのシステムを使用し、従業員本人と家族の所得見込みも再確認しましょう。また従業員側も、昨年と同じ申告内容でよいとは限りません。新たに控除の対象になる家族や保険料がないか確認してください。
年末調整の直前に修正が集中しないよう、変更点の周知と書類の準備を早めに進めるのがおすすめです。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳
当事務所では令和8年分から、従業員に税法用語を判断してもらう方式をやめました。集めるのは「家族の年齢・同居の有無・年間収入の見込み」といった事実だけで、どの控除に当たるかの判定は専門家側で行います。あわせて、紙の申告書はWeb上で回収する方式(Web年調)に切り替え、記入ミスや差し戻しの往復をなくしています。
創業期の会社ほど、社長や一人の担当者が給与計算を兼務しています。制度を全部理解しようとするより、「正しい情報が集まる仕組み」と「判定を任せる先」を決めておくことが、結果的に一番の時短と誤り防止になります。