付加年金とは?月400円で年金を増やせる制度と個人事業主の注意点

2年で元が取れる仕組みやメリット・デメリット、法人化する場合の注意点まで解説
「国民年金だけでは老後が不安」と感じている個人事業主に、最初に検討してほしいのが付加年金です。月400円を上乗せして納めるだけで将来の年金が増え、受給開始から2年で納めた分を回収できます。
ただし、事業者には見落とせない制約もあります。法人化して厚生年金に加入すると、それ以降は付加保険料を納められなくなります。この記事では、仕組みと試算、メリット・デメリット、法人成りしたときの扱いまで整理しました。
この記事の目次
付加年金とは
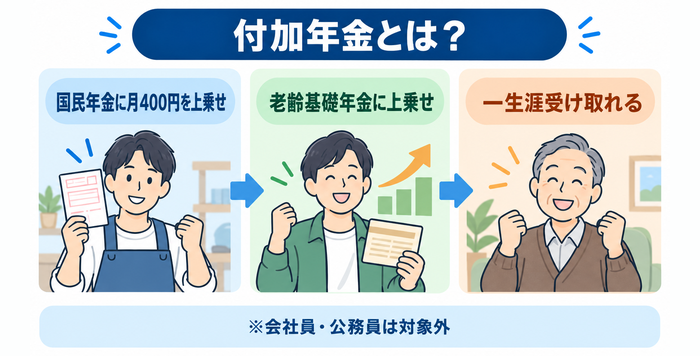
付加年金とは、国民年金保険料に月額400円を上乗せして納めると、その分が老齢基礎年金に上乗せされる公的な制度です。国民年金法第43条と第44条に定められた給付で、厚生年金のない個人事業主にとって、手軽な年金の上乗せ策です。
上乗せ制度には、国民年金基金やiDeCo(個人型確定拠出年金)などもあります。しかし、月400円という負担の軽さと、終身で受け取れる点は付加年金の強みです。
対象は第1号被保険者
付加年金に加入できるのは、国民年金の第1号被保険者と65歳未満の任意加入被保険者です。第1号被保険者とは、日本国内に住む20歳以上60歳未満の人のうち、厚生年金に加入している第2号被保険者や、その被扶養配偶者である第3号被保険者に該当しない人です。個人事業主やフリーランス、学生などが該当します。
ただし、国民年金保険料の免除・納付猶予・学生納付特例を受けている人や、国民年金基金の加入者は原則として付加保険料を納められません(産前産後免除などの例外を除く)。
会社員や公務員などの第2号被保険者と、第2号被保険者に扶養される配偶者である第3号被保険者は対象外です。
保険料は月400円
付加保険料は1か月あたり400円で、国民年金保険料に上乗せして納めます。期間ごとの負担額は次のとおりです。
- ・1年間:4,800円
- ・10年間:4万8,000円
- ・20年間:9万6,000円
- ・40年間:19万2,000円
令和8年度の国民年金保険料は月17,920円で、付加保険料を足すと月18,320円です。
出典:日本年金機構「国民年金保険料の額は、どのようにして決まるのか?」
受給額の計算方法
受け取れる付加年金の額は「200円×付加保険料を納付した月数」で計算し、老齢基礎年金に毎年上乗せされます。10年間(120か月)納めた人なら、「200円×120か月」で年2万4,000円です。
納めた月数だけで決まるため、所得に左右されず、加入時点で将来の上乗せ額を見通せます。
納付年数別の受給額
納付年数ごとの納付総額と年間受給額、元が取れる時期をまとめました。65歳から受け取る前提です。
| 納付年数 | 納付総額 | 年間の上乗せ額 | 元が取れる年齢 | 80歳までの累計受取額 |
|---|---|---|---|---|
| 5年(60か月) | 2万4,000円 | 1万2,000円 | 67歳 | 18万円 |
| 10年(120か月) | 4万8,000円 | 2万4,000円 | 67歳 | 36万円 |
| 20年(240か月) | 9万6,000円 | 4万8,000円 | 67歳 | 72万円 |
| 30年(360か月) | 14万4,000円 | 7万2,000円 | 67歳 | 108万円 |
| 40年(480か月) | 19万2,000円 | 9万6,000円 | 67歳 | 144万円 |
40年間納め続けた場合、負担は19万2,000円で年9万6,000円の上乗せです。80歳まで受け取れば144万円となり、納付総額の7.5倍になります。
2年以上受け取れば元が取れる
付加年金の特徴は、受給開始から2年で納めた保険料を回収できる点です。1か月400円を納めると年200円が生涯上乗せされるため、2年受け取れば400円に達します。
10年納めた人なら納付総額4万8,000円に対し、年2万4,000円が上乗せされます。67歳で回収を終え、その後は受け取るほど得になる仕組みです(額面ベース)。民間の年金保険でこの利回りを得るのは難しく、第1号被保険者である間に活用する価値があります。
付加年金・国民年金基金・iDeCoの違い
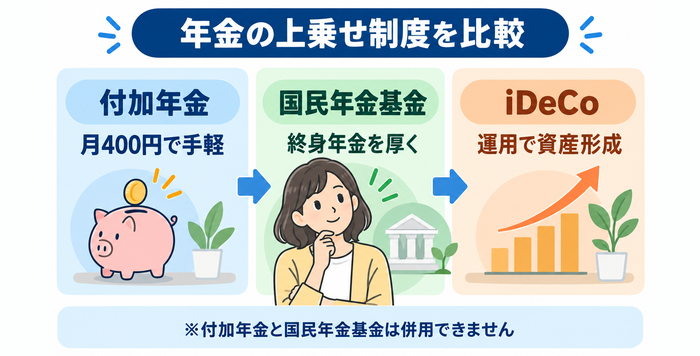
個人事業主が使える年金の代表的な上乗せ制度には、付加年金のほかに国民年金基金とiDeCoがあります。性格が違うため、まず一覧で比較します。
| 比較項目 | 付加年金 | 国民年金基金 | iDeCo |
|---|---|---|---|
| 加入対象 | 第1号被保険者と65歳未満の任意加入被保険者 | 第1号被保険者と任意加入被保険者(免除中は不可) | 原則、国民年金被保険者 ※2026年12月から一定の60歳以上70歳未満にも拡大 |
| 掛金 | 月400円 | 合算で月68,000円まで ※2026年12月1日から合算上限が月75,000円へ引き上げ |
|
| 受給額 | 200円×納付月数で確定 | 加入時の給付型と口数で確定 | 運用成績によって変動 |
| 受取方法 | 終身(老齢基礎年金に上乗せ) | 1口目は終身年金。2口目以降は終身年金・確定年金を組み合わせ可能 | 年金・一時金・併用から選択 |
| 税制上の扱い | 全額が社会保険料控除 | 全額が社会保険料控除 | 全額が小規模企業共済等掛金控除 |
| 途中での変更・停止 | いつでも辞退できる | 原則やめられない(口数の減額は可) | 掛金の変更・停止ができる |
| 付加年金との併用 | ― | 併用不可 | 併用できる |
付加年金と国民年金基金は併用できない
国民年金基金に加入している人は、付加保険料を納付できません。国民年金法第87条の2で、基金の加入員は納付対象から除かれているためです。
ただし、基金の給付は付加年金相当分を含んで設計されているため、両方に入れない点が不利になるわけではありません。少額で始めたいのか、大きく上乗せしたいのかで、どちらが適しているかを判断してください。
付加年金とiDeCoは併用できる
付加年金とiDeCoは併用できます。付加保険料は公的年金、iDeCoの掛金は私的年金という別の枠組みだからです。
ただし第1号被保険者のiDeCoの拠出限度額は月68,000円で、この枠は国民年金基金の掛金や付加保険料と合算されます。付加保険料を納めると、iDeCoに回せる上限は月67,000円です。
なお、2025年の制度改正により、この上限は2026年12月1日から月75,000円に引き上げられる予定です。
出典:iDeCo公式サイト「iDeCo(イデコ)をはじめるまでの4つのステップ」
出典:厚生労働省「2025年の制度改正」
個人事業主はどれを選ぶべき?
さまざまな年金の上乗せ制度がある中で、選び方の基準となるのは「確保したい上乗せ額」と「運用」への考え方です。
- ・少額から手軽に年金を増やしたい人:付加年金
- ・より大きな終身年金を確保したい人:国民年金基金
- ・運用による資産形成もしたい人:iDeCo
なお、併用できる制度に関しては、いずれか1つだけを選ぶ必要はありません。月400円の付加年金で土台を固めつつ、余裕資金をiDeCoに回す組み合わせも現実的な選択肢です。
付加年金の5つのメリット
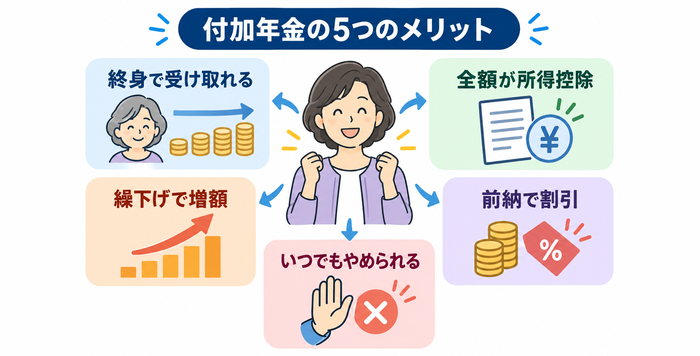
付加年金の利点は、少額である一方で費用対効果が高い点です。その他、公的年金ならではの強みも含めて解説します。
終身で受け取れる
付加年金は老齢基礎年金と同じく、生きている限り受け取れる終身年金です。一定期間で受け取りが終了するタイプの個人年金とは異なり、長生きするほど受取総額が増えます。
老後資金で最も読みにくく、不安なのは「何歳まで生きるか」「資産が枯渇しないか」でしょう。終身給付を厚くしておけば、長生きリスクへの備えになります。
全額が所得控除になる
納めた付加保険料は全額が社会保険料控除の対象で、国民年金保険料と合算して申告でき、所得税と住民税が軽くなります。
税率別の実質負担額
年間4,800円の付加保険料が、税率によって実質いくらの負担になるかをまとめました。住民税率10%を加えた軽減額です。
| 所得税率 | 住民税と合わせた軽減率 | 税負担の軽減額 | 年間の実質負担額 |
|---|---|---|---|
| 5% | 15% | 720円 | 4,080円 |
| 10% | 20% | 960円 | 3,840円 |
| 20% | 30% | 1,440円 | 3,360円 |
| 33% | 43% | 2,064円 | 2,736円 |
※所得税・住民税の軽減額を単純化した概算です。復興特別所得税などは考慮していません。
所得が伸びて税率が上がるほど、実質的な負担は軽くなります。上記の単純計算では、所得税率33%の人なら年間の実質負担額は2,736円となり、1年間付加保険料を納めることで、将来の付加年金が年2,400円上乗せされます。
繰下げ受給で増やせる
老齢基礎年金を繰り下げると、付加年金も同じ率で増額されます。繰下げの増額率は1か月あたり0.7%で、75歳まで繰り下げれば最大84%です。
20年間納めた人の上乗せ額は年4万8,000円ですが、70歳まで繰り下げれば42%増えて年約6万8,000円です。受給開始を遅らせる予定がある人ほど、受給額が増えます。
会社員と違って定年のない個人事業主は、体力や事業の状況が許す限り働き続け、事業収入で生活費をまかなえます。65歳以降も収入があるうちは年金を受け取らずに繰り下げておけば、付加年金を含めた終身の受給額を効率よく増やせるでしょう。
前納で割引が受けられる
付加保険料も前納でき、まとめて納めると割引されます。令和8年度に口座振替で2年前納した場合、付加保険料は380円、1年前納なら100円の割引です。
事業者にとっては、前納について別の使い道もあります。国民年金保険料を2年前納した場合、社会保険料控除については、前納した全額を支払った年に控除する方法と、各年分に分けて控除する方法を選択できます。所得が多い年に全額を控除するなど、所得状況に応じて選択できる点もメリットです。
なお、国民年金保険料の2年前納は口座振替で17,370円の割引なので、本体と合わせて検討しましょう。
いつでも納付をやめられる
付加保険料の納付は、辞退の申し出をすればいつでもやめられます。市区町村の窓口か年金事務所に「国民年金被保険者関係届書(申出書)」を提出すると、申し出を行った月の前月から納付する人ではなくなります。
途中でやめた場合でも、それまでに納めた分は無駄になりません。納付した月数に応じて、将来の老齢基礎年金に上乗せされます。資金繰りが厳しくなったら止められるため、始めるハードルは低いでしょう。
付加年金の4つのデメリット
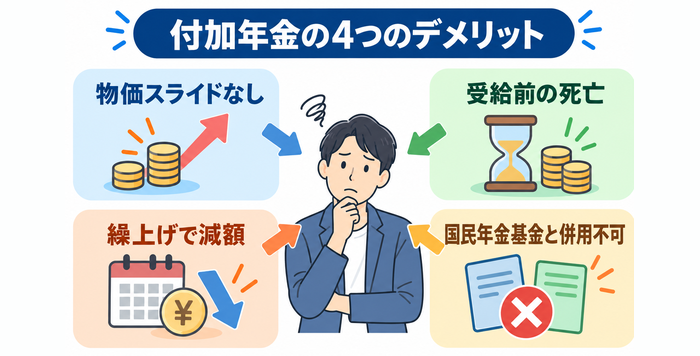
付加年金は費用対効果が高い制度ですが、デメリットや制約もあります。加入前に知っておきたい4点を整理します。
物価スライド調整がない
最大のデメリットは、受給額が物価や賃金の変動で改定されない点です。老齢基礎年金は毎年度改定され令和8年度も1.9%引き上げられましたが、付加年金は「200円×納付月数」で固定です。
インフレが続けば、受け取る額面は同じでも実質的な価値は目減りします。付加年金だけで老後資金を賄おうとせず、iDeCoや小規模企業共済と組み合わせて、老後への準備を進めましょう。
受給前に死亡すると回収できない場合がある
老齢基礎年金を受け取る前に亡くなると、納めた付加保険料は年金としては戻りません。ただし「払い損」と言い切るのは正確ではなく、遺族に支給される死亡一時金で一部が戻ります。
死亡一時金は、第1号被保険者としての保険料納付済期間などが36か月以上ある人が年金を受け取らずに亡くなったとき、遺族に支給される給付です。付加保険料を3年以上納めていれば、国民年金法第52条の4により本来の額に8,500円が加算されます。
出典:e-Gov法令検索「国民年金法 第52条の4・第50条」
繰上げ受給で減額される
老齢基礎年金を繰り上げると、付加年金も同じ率で減額されます。繰上げの減額率は1か月あたり0.4%で、60歳まで繰り上げると最大24%減ります。
20年間納めた人の上乗せ額は年4万8,000円ですが、60歳から受け取ると年約3万6,000円です。減額は一生涯続き、老後生活に影響する可能性がある点を織り込んでおきましょう。
付加年金の加入前に知りたい注意点
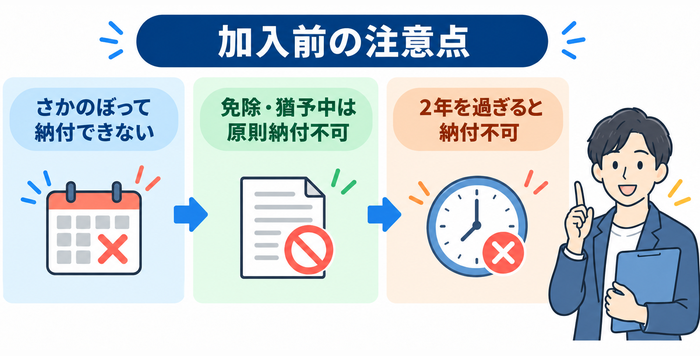
損得とは別に、手続きや納付まわりで見落とされやすい点が3つあります。
さかのぼって納付は不可
付加保険料の納付は、申し出をした月からの開始です。「去年から入っておけばよかった」と思っても、過去にさかのぼって納められません。
納めた月数だけ受給額に反映される制度であるため、思い立った時点で申し込むほど有利になります。
保険料の免除・猶予中は原則として納付できない
国民年金保険料の免除や納付猶予を受けている期間は、原則として付加保険料を納められません。法定免除に該当する人や、全額免除・一部免除・納付猶予・学生納付特例の承認を受けている人は対象外です。
免除や納付猶予、学生納付特例を受けた期間については、後から国民年金保険料を追納できる場合があります。ただし、国民年金保険料を追納しても、その期間の付加保険料までさかのぼって納めることはできません。追納には原則10年以内という期限があり、承認を受けた期間の翌年度から起算して3年度目以降に追納する場合は加算額が上乗せされます。
ただし免除制度の中でも例外があります。産前産後期間の免除を受けている間は付加保険料を納付でき、2026年10月に始まる育児免除の期間中も納付が可能です。どちらも保険料を納めたものとして老齢基礎年金に反映される免除だからです。
出典:日本年金機構「国民年金保険料の産前産後期間の免除制度」
出典:日本年金機構「国民年金保険料の育児免除制度」
納付期限を過ぎても2年間は納められる
付加保険料の納付期限は、納付対象月の翌月末日です。期限を過ぎても2年間は納付できますが、逆にいえば2年を過ぎた月分は納められず、上乗せを受ける権利が消えます。
口座振替にしておけば国民年金保険料と合わせて自動で引き落とされるため、未納を防げます。
法人化すると付加年金はどうなる?
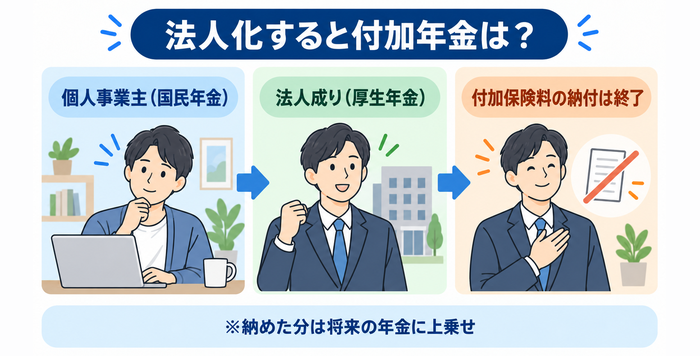
法人成りを検討している事業者にとって、付加年金の扱いは見落としやすい論点です。法人化して厚生年金に加入すると、それ以降は付加保険料を納められなくなる点に注意が必要です。
加入資格を失う仕組み
法人成りして厚生年金に加入すると、国民年金の第2号被保険者になります。付加保険料を納められるのは第1号被保険者と任意加入被保険者だけで、この時点で資格を失います。
法人は代表者1人だけでも社会保険の強制適用事業所です。役員報酬を受けている限り加入義務があるため、「役員1人だから国民年金のまま」という想定は成り立ちません。
手続きは原則不要
付加年金をやめる手続きは、原則として必要ありません。会社が厚生年金の資格取得届を年金事務所へ提出すれば第1号被保険者としての資格が切り替わり、付加保険料の納付対象からも外れます。
手元に資格切替後の期間に対応する納付書が残っていても、その分を納付する必要はありません。また、国民年金保険料や付加保険料を前納しており、厚生年金への加入によって納める必要がなくなった期間の保険料がある場合は、還付の対象となります。
納付分は将来もらえる
資格を失っても、それまでに納めた付加保険料は無駄になりません。納付した月数に応じた付加年金が、将来受け取る老齢基礎年金に上乗せされます。
たとえば5年間納めてから法人成りした人は、200円×60か月で年1万2,000円が生涯上乗せされます。納付総額2万4,000円に対し、2年で元が取れる関係は変わりません。
付加年金に加入した方がいい人
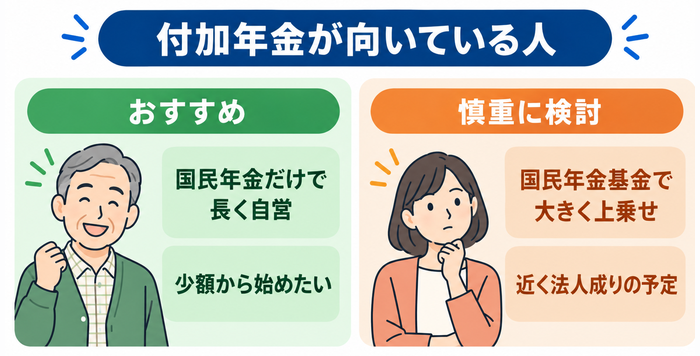
付加年金の加入が向いている人と慎重に検討したい人を整理しました。
| 加入をおすすめする人 | 慎重に検討したい人 |
|---|---|
| 国民年金だけで長く自営を続ける予定の人 | 国民年金基金で大きく上乗せしたい人 |
| 少額から年金の上乗せを始めたい人 | 保険料の免除や納付猶予を受けている人(原則加入不可) |
| 所得が安定し、月400円を継続して払える人 | 繰上げ受給を考えている人 |
| iDeCoと併用して老後資金を準備したい人 | 近いうちに法人成りを予定している人 |
特におすすめなのは、法人成りの予定がなく、今後当面は個人事業主やフリーランスとして第1号被保険者であり続ける見込みの人です。納付期間が長いほど上乗せ額は積み上がり、たとえば40歳から60歳まで20年間納めれば、年4万8,000円が一生涯上乗せされます。
慎重に検討したい人に当てはまっても、加入する意味がないわけではありません。法人成りを予定している人も、個人事業主でいる間だけ納めれば将来の年金に反映されます。
付加年金の加入手続き方法
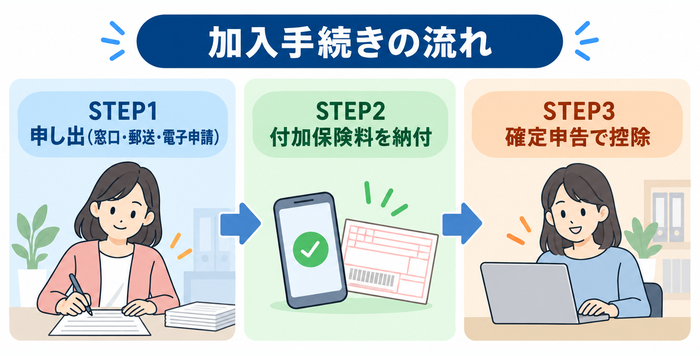
付加年金の加入手続きは、3つのステップで完了します。
窓口・郵送・電子申請で申し込む
申し込み先は、住所地の市区町村役場の国民年金窓口か年金事務所です。「国民年金被保険者関係届書(申出書)」に記入して提出します。持ち物は基礎年金番号がわかるものと本人確認書類です。窓口に行けない場合は郵送でも申し出ができ、電子申請にも対応しています。
加入は申し出をした月からで、さかのぼれません。郵送の場合は窓口が受け付けた日の属する月分からになるため、月末が近いなら早めに手続きしましょう。
自分に合った方法で付加保険料を納付する
手続き後は付加保険料を含んだ納付書が届き、金融機関やコンビニ、電子納付やスマートフォンアプリで納められます。
口座振替やクレジットカード納付なら、付加保険料を含んだ金額が引き落とされます。ただし、口座振替は申し込みから開始まで1〜2か月程度、クレジットカード納付は2か月程度かかります。開始までは、同封の納付書で納めましょう。
確定申告での書き方
確定申告では、国民年金保険料と合わせて社会保険料控除の欄に記入します。日本年金機構から届く社会保険料(国民年金保険料)控除証明書は付加保険料を含んだ金額が記載されるため、そのまま転記すれば問題ありません。
年末近くに加入すると、証明書の発行時点で付加保険料が反映されていない場合があります。納付書の控えや口座の記録で実際の納付額を確認し、正しい金額で申告してください。
まとめ
付加年金は月400円で終身の上乗せを得られ、受給開始から2年で元が取れる制度です。全額が社会保険料控除の対象で、所得税率が高い人ほど実質負担は軽くなります。
一方で、物価や賃金による改定がない点、法人化して厚生年金に加入すると資格を失う点、国民年金基金と併用できない点には注意が必要です。また、保険料の免除・猶予中は原則として納付できませんが、産前産後免除と育児免除の期間は例外として納付できます。
国民年金だけの個人事業主が最初に検討すべき上乗せ制度が付加年金です。月400円から始められるので、法人成りやiDeCoの検討と合わせて老後資金の土台づくりに活用してください。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳