就業者負担軽減支援金とは?個人事業主も対象?対象者と支給額の仕組み

就業者負担軽減支援金は「働く人」の負担軽減を目的とした新制度
物価高や社会保険料の負担が続くなか、政府は中低所得の働く人を支援する「就業者負担軽減支援金」の導入を検討しています。会社員だけでなく、個人事業主やフリーランスも対象に含める方針です。
パートやアルバイトの「働き控え」にも関わるため、従業員を雇う経営者も押さえておきたい制度といえます。
この件について政府は2026年9月15日、「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定しました。ただし、所得下限額や所得上限額、具体的な支援額などはまだ決まっていません。
この記事の目次
就業者負担軽減支援金とは?
就業者負担軽減支援金とは、中低所得の現役勤労者に、所得や子どもの数に応じた現金を支給する新しい制度です。2026年9月8日・11日の「国と地方の協議の場」で、政府が大綱案を示しました。
政府は、税の控除と給付を組み合わせる「給付付き税額控除」を導入する第一歩と位置づけています。令和11年度(2029年度)の本格導入に向け、それまでの「つなぎ」として先行実施される方向です。
制度が検討されている背景
大綱案では、中低所得の就業者の手取りを増やし、就業を促す点が目的に掲げられています。背景にあるのは、物価の上昇と、税・社会保険料の重い負担です。
政府は、税と社会保険料から現金給付を差し引いた「純負担」の収入に対する割合(純負担率)に着目しました。中低所得の現役世代は、諸外国と比べて純負担率の改善が必要だとしています。
もう一つの背景が「年収の壁」です。社会保険に加入すると手取りが減るため、勤務時間を抑える「働き控え」が起きています。支援金には、この働き控えを和らげる狙いもあります。
出典:内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(案)」
どのような人が対象?大綱案で示された4つの要件

制度は「就業者」という名称が含まれているものの、会社員だけの制度ではありません。大綱案では、次の4つの要件をすべて満たす人を対象としています。
- ①勤労所得が「所得下限額」を超える
- ②前年の合計所得金額が「所得上限額」以下(扶養する子どもの数に応じて設定)
- ③税・社会保険料の負担から公的年金等の収入を差し引いた額が「純負担基準額」を超える
- ④配偶者の前年の合計所得金額が「配偶者所得上限額」以下
支給は世帯単位ではなく個人単位で行う設計です。令和9年度・令和10年度は①〜③のみで判定し、④は適用しない方針とされています。
なお、上記の要件を満たしていても、基準日である1月1日時点で日本国内に住所がない場合は支給されません。
いつから始まる?2027年4月導入予定・2029年度に本格導入
大綱案では、支援金制度を令和9年(2027年)4月から導入するとしています。あわせて、飲食料品の消費税率を2年間に限り1%へ引き下げる方針です。
| 時期 | 内容(大綱案に基づく) |
|---|---|
| 2027年4月1日~2029年3月31日 | 飲食料品の消費税率を1%に引下げ |
| 2027年4月 | 支援金制度を導入(2027・2028年度は消費税1%相当分の範囲で実施) |
| 2029年4月 | 2028年度の受給資格者に、本格制度の半年分相当額を先行支給 |
| 2029年度 | 支援金制度を本格導入 |
高市首相は2026年8月5日の会見で、9月に大綱を決定し、臨時国会に法律案を提出する考えを示しました。9月15日に大綱は閣議決定しましたが、法律は成立しておらず、スケジュールが変わる可能性もあります。
出典:首相官邸「「給付付き税額控除」の制度導入の基本方針の閣議決定についての会見」
就業者負担軽減支援金はいくらもらえる?支給額の決まり方
支給額は、前年の所得と扶養する子どもの数に応じて決まる仕組みです。
具体的な支給額はまだ決まっていない
2026年9月15日時点で、支援額や所得下限額、所得上限額などの金額は公表されていません。大綱案では、純負担率の国際比較や恒久財源の確保とあわせて検討するとされています。
令和9年度・令和10年度は、全体の費用を「飲食料品に係る消費税1%相当分」の範囲に収める方針です。支援額は1,000円単位(端数切上げ)で、支援金には課税しないとされています。
判定の基準になる「勤労所得」とは
勤労所得とは、「前年の給与収入に応じて算定した額」と「一定額を超える事業所得および業務に係る雑所得」の合計額です。事業所得などは、就労とみなせる水準を超える場合に限って合算する方針です。
2026年7月の社会保障国民会議「中間とりまとめ」では、所得下限額について次の3つの意見が出ていました。
- 被用者保険の短時間労働者の適用ライン超(給与収入約106万円超)
- 給与所得0円超(給与収入74万円)
- 雇用保険の適用ライン超(給与収入約53万円超)
これらは所得下限額を検討するための参考案であり、支援金の支給基準として決定された金額ではありません。また、社会保険や雇用保険の加入要件は年収だけで決まるものではないため、給与収入への換算条件と区別して理解する必要があります。
出典:内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(案)(概要)」
所得に応じて支援額が増える・減る仕組み
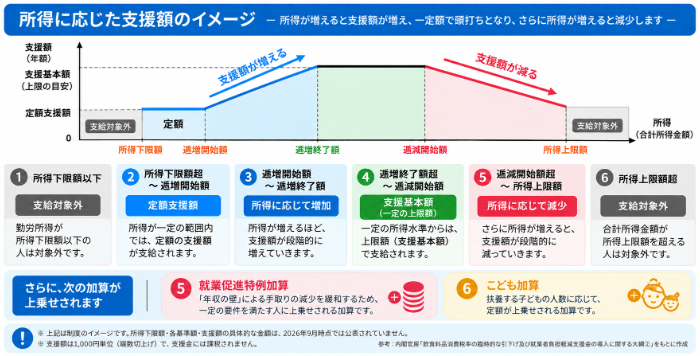
参考:内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱②」をもとに作成
支援額は、所得に応じて段階的に変わる設計です。大綱案の考え方を整理すると、次のとおりです。
| 所得の区分 | 支援額の考え方(大綱案に基づく) |
|---|---|
| 勤労所得が所得下限額以下 | 支給対象外 |
| 所得下限額超~逓増開始額 | 定額(定額支援額) |
| 逓増開始額~逓増終了額 | 所得が増えるほど支援額も増える |
| 逓増終了額超~逓減開始額 | 定額(支援基本額) |
| 合計所得金額が逓減開始額超~所得上限額 | 所得が増えるほど支援額が減る |
| 合計所得金額が所得上限額超 | 支給対象外 |
参考として、令和9年度の個人住民税では、扶養親族等がいない人の所得割の非課税基準は、給与収入のみの場合で年収119万円(給与所得45万円)です。住民税全体が非課税になる条件とは区別して確認しましょう。
「年収の壁」に直面する人への上乗せ「就業促進特例加算」
就業促進特例加算とは、「年収の壁」に直面する人に、通常の支援額へ上乗せする加算です。年収の壁が解消されるまでの時限的な措置とされています。
対象は、勤労所得が被用者保険の短時間労働者の適用ラインから、手取りの減少が回復する水準までの人です。被用者保険の適用に伴う社会保険料相当額を支払っていることも条件になります。
大綱案では、適用ラインを給与収入106万円(所得32万円)と換算しました。令和7年度で最も低い最低賃金(時給1,023円)で週20時間働いた場合の年収で、社会保険料負担は約16万円程度です。
第3号被保険者が年収130万円で第1号被保険者になった場合については、年収約160万円で手取りが回復するという試算が示されています。
ただし、一定の保険料などを前提とした目安であり、実際に手取りが回復する年収は、国民健康保険料や税負担などによって異なります。
子どもがいる場合の「こども加算」
扶養する子どもがいる人には、人数に応じた定額の「こども加算」が上乗せされる予定です。本格導入後は19歳未満、令和9年度・令和10年度は16歳未満の扶養親族が対象となる方針です。
個人事業主・フリーランスも就業者負担軽減支援金の対象になる?
現状において、政府は個人事業主やフリーランスも支援金の対象に含める方針です。2026年8月5日に閣議決定された基本方針に、「個人事業者、フリーランスも対象とする」と明記されています。
事業所得は「一定額を超える場合」に勤労所得として合算
事業所得は、「就労とみなせる水準として定める額」を超える場合に勤労所得として合算される方針です。基準となる金額は、2026年9月15日時点で決まっていません。
給与は「収入」をもとに算定する一方、事業所得は売上から経費を差し引いた「所得」で判定される点に注意しましょう。
副業・フリーランスの「業務に係る雑所得」も合算の対象
業務に係る雑所得とは、原稿料やシェアリングエコノミーに係る所得など、副業に係る所得を指します。基本方針では、多様な働き方を踏まえて勤労性の所得に含めるとしています。
事業所得とあわせて、一定額を超える場合に合算される方針ですが、判定方法の詳細はまだ示されていません。
会社員+副業の場合は?給与と副業所得の合算の考え方
会社員の副業は、給与収入から算定した額に、一定額を超える副業の所得を合算して判定する方針です。副業の所得が一定額以下なら、勤労所得には合算されない仕組みです。
ただし、基準額が未定のため、具体的な判定結果はまだわかりません。副業で所得が増えると、合計所得金額が所得上限額などに近づく点にも注意が必要です。
法人経営者・会社役員は対象になる?
大綱案や基本方針には、法人経営者や会社役員を対象外とする記載も、役員に限った特別な取扱いもありません。対象になるかは、4つの要件にあてはまるかで左右されます。
役員報酬を受け取っている場合
役員報酬は、所得税法上は給与所得です。ただし、大綱案では勤労所得のうち給与分を「前年の給与収入に応じて算定した額」としており、役員報酬の扱いは明記されていません。法案や政令で詳細が示された段階で確認しましょう。
法人経営と個人事業を両方行っている場合
役員報酬は税務上、給与所得に分類されます。ただし、大綱案では、役員報酬と個人事業の所得がある人について、個別の判定例は示されていません。
支援金の対象になるかは、今後示される所得基準や合算方法などを確認する必要があります。
役員は「所得上限額」と「配偶者の所得要件」も確認
役員報酬の額によっては、所得上限額の水準が重要になります。合計所得金額が所得上限額を超えると、勤労所得があっても支給されません。
2029年度からは、配偶者の所得要件も加わる予定です。夫婦で法人を経営している場合などは、両者の所得を確認しておきましょう。
従業員を雇っている経営者にも関係する?
就業者負担軽減支援金は、パートやアルバイトを雇う企業にも関わる制度です。社会保険の適用拡大が進むなかで、従業員の働き方に影響する可能性があります。
社会保険加入による「手取り減」を緩和する狙い
短時間労働者が会社の社会保険に加入すると、健康保険料や厚生年金保険料の負担が生じます。就業促進特例加算は、こうした保険料を支払った人に支援額を上乗せする仕組みです。
これにより、社会保険加入による手取りの減少を支援金で補い、働き控えを和らげる狙いがあります。なお、社会保険に加入すると将来の厚生年金が増えたり健康保険の給付が手厚くなったりするなどのメリットもあるため、労使間で丁寧なコミュニケーションが欠かせません。
パート・短時間労働者の「働き控え」に影響する可能性
働き控えは、人手不足に悩む中小企業にとって課題の一つです。支援金で手取りの減少が緩和されれば、従業員が勤務時間を増やしやすくなる可能性があります。
ただし、加算額は未定で、働き方が変わるかは個人の事情にもよります。支援金は前年の所得をもとに支給されるため、働いた年と受け取る時期にずれがある点にも留意が必要です。
2026年10月の「106万円の壁」撤廃とあわせて押さえたいこと
2026年10月から、短時間労働者の社会保険の加入要件のうち、月額8.8万円以上の賃金要件が撤廃される予定です。最低賃金以上で週20時間以上働けば、月額8.8万円以上になるためです。
一方、「週20時間以上」の労働時間要件は残ります。企業規模の要件も、次のように段階的に縮小されます。
| 時期 | 加入対象となる企業規模(厚生年金の被保険者数) |
|---|---|
| 2027年9月まで | 51人以上 |
| 2027年10月~ | 36人以上 |
| 2029年10月~ | 21人以上 |
| 2032年10月~ | 11人以上 |
| 2035年10月~ | 10人以下も対象 |
賃金要件が撤廃されても、週20時間以上働く人が一律に加入対象になるわけではありません。適用対象であることに加え、原則として学生ではないことや、2か月を超えて雇用される見込みがあることなども確認が必要です。
2026年10月からは「保険料調整制度」も始まります。対象は原則、今後の適用拡大で短時間労働者が加入対象となる従業員50人以下の事業所などです。標準報酬月額12.6万円以下の短時間労働者の保険料を事業主が一時的に追加負担し、通算3年間軽減します。
追加負担分は、一定期間の経過後に納める保険料から全額控除されます。最終的に事業主が納める保険料は増えず、従業員の将来の年金額にも影響しない設計です。
出典:日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」
出典:日本年金機構「保険料調整制度のご案内」
従業員から手取りや社会保険について聞かれたときの備え
106万円の壁の撤廃と支援金の報道が重なり、従業員から手取りについて聞かれる場面も考えられます。次のポイントを整理しておくと、説明しやすくなるでしょう。
- 自社が企業規模要件の対象になる時期
- 週の所定労働時間が20時間以上であることに加え、企業規模や学生区分、雇用期間などの加入条件も確認する点
- 保険料調整制度を利用するかどうか
- 支援金の金額や支給時期は未定である点
支援金の対象になるかは個人の所得や家族構成で異なるため、会社として「もらえる」と断定しないようにしましょう。
飲食料品を扱う事業者は消費税率引下げ案の動向も確認
大綱案には、2027年4月から飲食料品の消費税率を引き下げる案とともに、事業者向けの特例が盛り込まれています。実施には法整備が必要なため、事業者は成立した法律や正式な案内を確認して対応を進める必要があります。
- 課税事業者選択届出書などの提出期限を課税期間の末日まで後ろ倒し
- 簡易課税制度のいわゆる「2年縛り」を解除
- 簡易課税制度で、飲食料品の売上に係る納付税額が生じない特例
- 税率変更の前後各2か月間の総額表示の特例
レジシステムの改修などを行う中小企業への支援も予定されています。外食は引下げの対象外のため、テイクアウトとの税率差にも注意しましょう。
出典:内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(案)(概要)」
就業者負担軽減支援金を受け取るには申請が必要?
大綱案では、公金受取口座を登録しており、市町村が受給資格と支援額を確認できる人について、原則として申請なしで支給する仕組みが示されています。口座を登録しているだけで必ず自動支給されるわけではなく、条件を満たさない場合は市町村への請求が必要になる見込みです。
公金受取口座を登録し、受給資格を確認できる人は原則申請不要
支援金の認定と支給は、1月1日時点の住所地の市町村が行うとされています。受給資格者は、市町村に請求して認定を受けるのが基本の流れです。
ただし、公金受取口座の登録者で受給資格と支援額が明らかな人は、市町村が職権で認定できます。支給事務ではこの職権認定を原則とする方針ですが、詳細は地方自治体と協議中とされています。
支給は年1回・具体的な支給月は未定
支援金は年度単位で毎年1回、認定などの日から2か月以内に支払うとされています。何月に支給されるかは、大綱案に明記されていません。
2029年度に限り、4月の先行支給とその後の支給の計2回となる予定です。
個人事業主が今から準備しておくことはある?
現時点で、支援金に向けて申し込める手続きはありません。判定には前年の所得などの情報が使われるため、まずは確定申告で所得を正しく申告しておきましょう。
大綱案では、2029年度以降に向けて、確定申告書や住民税申告書などの様式を変更する方針です。国は、税金がかからない水準の人にも確定申告を呼びかけるとしています。
公金受取口座を登録しておけば、給付金の申請時に口座情報の記載などが不要になります。国は、支援額を自分で試算できるウェブサイトやコールセンターも設ける予定です。
まとめ:就業者負担軽減支援金は最新情報を確認しよう
就業者負担軽減支援金は、中低所得の働く人の税・社会保険料の負担を軽くする新しい制度です。大綱案では2027年4月の導入が示され、個人事業主やフリーランスも対象に含める方針です。
法人経営者や役員も、所得上限額や配偶者の所得要件などを踏まえ、自身が対象になるか確認が必要になります。従業員を雇う企業にとっては、106万円の壁の撤廃や働き控えとあわせて注目したい制度です。法律はまだ成立しておらず内容が変わる可能性もあるため、今後の正式な情報を確認していきましょう。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳