赤字でも資金調達はできる?利用できる方法や融資審査のポイントを解説

赤字でも資金調達は可能!ただし注意点もある

会社を経営していて赤字が続いてしまうと、今後の資金調達ができなくなってしまうという不安を抱くかもしれません。
しかし、実際には赤字でも資金調達そのものは可能であるものの、注意しなくてはならない点がいくつかあります。
この記事では、赤字でも資金調達ができる理由や方法に加えて、融資審査のポイントについて解説します。
赤字決算と資金調達についての関係を知りたい人は参考にしてください。
この記事の目次
赤字でも資金調達できる理由

赤字決算を行う企業にとって、大きな課題は資金調達です。
しかし、赤字=資金調達できないのではなく、審査を通過する難易度は高まるものの利用できないわけではありません。
ここでは、赤字でも資金調達ができる理由について解説します。
赤字=倒産ではない
赤字決算は、事業年度において支出に比べて収入が少ない時、損失がある状態を意味しています。
収益で他の費用がカバーできなかったことがわかりますが、だからと言って経営危機に陥っているという判断はできません。
例えば、新規事業への投資、人材採用、設備投資など将来的な成長を見据えて支出したことが理由で一時的に赤字になることも珍しくないからです。
他にも、減価償却費などが影響して会計上赤字になってしまうケースもあります。
一方で、売上不足、コスト増加、利益率低下、資金繰りなどが理由で赤字となった場合、金融機関は慎重に判断します。
そのため、現時点で赤字であっても資金繰りそのものに問題がない場合は資金調達の可能性があると判断されやすいです。
金融機関は将来の返済能力を見ている
融資審査において、金融機関が重視しているのは現時点の赤字についてだけではなく、将来的に返済可能かどうかという点です。
赤字になった理由が、新規事業への投資、人材採用、設備投資といった将来的な成長を見込んだ内容であれば返済の見込みがあると考えられます。
しかし、事業に問題がある場合は返済の見通しについて慎重に判断されやすいです。
赤字になった理由に加えて、総合的に判断するための材料として資金繰り計画、事業計画書、売上回復の見込み、受注状態などを提出することで、赤字であっても融資が継続される可能性が高まります。
一時的な赤字と慢性的な赤字の違い
金融機関は、赤字でも事実の部分だけで判断することはなく、内容や継続状況についても確認しています。
赤字となった理由が、新店舗出店に関する設備費、建設費、仕入れ価格の高騰など一時的なものであれば、将来的に業績回復も期待できるという点から融資を問題なく受けられるかもしれません。
一方で、長期間の売上減少、慢性的な資金繰りの悪化、業績の落ち込みなど課題が残る場合は審査も厳しい傾向です。
赤字の原因や改善策を明確にしておき、今後業績回復のための内容や方法を具体的に説明できるようにするのがポイントです。
【比較】赤字でも利用できる資金調達方法一覧
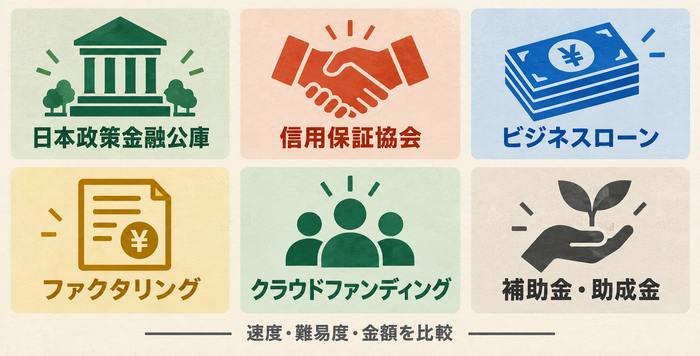
ここでは、赤字での資金調達できる方法を解説します。下の表を参考にしてください。
| 方法 | 調達速度 | 難易度 | 金額 | 赤字での利用 |
|---|---|---|---|---|
| 日本政策金融公庫 | △ | 〇 | 大 | ◎ |
| 信用保証協会 | △ | 〇 | 大 | 〇 |
| ビジネスローン | ◎ | ◎ | 中 | ◎ |
| ファクタリング | ◎ | ◎ | 売掛金次第 | ◎ |
| クラウドファンディング | △ | △ | 案件事案 | 〇 |
| 補助金 | × | △ | 制度を支援 | 〇 |
日本政策金融公庫の融資
日本政策金融公庫は、国が100%の株保有を行う政府系金融機関です。一般貸付、特別貸付(セーフティネット貸付など)、生活衛生貸付、のパターンがあります。
中小企業や創業期の企業に資金調達されやすく、赤字や業績不振であっても資金調達ができます。
景気の変動、取引先からの急な変更、外部環境による業績不振など、同じ赤字でも一定の要件を満たせば申請可能です。
この経営環境変化対応資金(セーフティネット貸付)の場合、設備資金の返済期間が20年以内、運転資金が10年以内と長期に設定されており、据置期間も3年以内と、業況回復までの時間的な猶予を確保しやすい設計になっています。
また、融資限度額も7,200万円(小規模事業者・個人事業主向け)と大きめに設定されているため、資金繰りの立て直しに必要な額を確保しやすくなっています。
信用保証協会の融資
信用保証協会は、中小企業が融資を受けたい場合に公的な保証人となる機関です。
業種別に資本金と従業員数などの条件が決まっているため、全ての条件を満たした場合に利用できる仕組みとなります。
信用保証協会で対象になるのは運転資金、設備資金のみで、生活費や投機などの目的で資金を借りたい場合は利用できません。
これから事業をスタートしたい、事業を始めて間もないという場合の保証制度も設けています。
なお、赤字という理由だけで保証対象外になることもないので安心して利用しやすいのが特徴です。一般枠では無担保保証8,000万円、普通保証2億円などの限度額があります。
ビジネスローン(ノンバンク系)
信用金庫や銀行での融資が困難な場合に便利なのがビジネスローンです。赤字企業でも借りられる可能性があるだけでなく、審査においても柔軟なのが特徴です。
ただし、申し込みそのものは赤字でも可能というだけで、融資の可否については返済原資、資金の使途、今後の収益などから判断されます。
ビジネスローンには担保を提供しない無担保ローン、企業の持つ未回収の売掛金を担保にする売掛金担保ローン、数カ月から1年以内の比較的短期間に返済する短期ローンがあります。
無担保ローンは、資産の限られた赤字法人や担保にできない資産を持つ法人に向いていて、安定した取引先があるものの未回収の売掛金が多い企業には売掛金担保ローンが向いているでしょう。
短期的な資金繰り改善や急な在庫調達などを目的とする場合は短期ローンが適しているので、用途や目的で判断すると利用しやすいです。
ファクタリング
ファクタリングは、企業の持つ売掛金をファクタリング会社に売却して売掛金を支払期日前に現金化する方法です。
手数料がかかるものの、他の融資に比べて入金までのスピードが早いことが特徴で、信用情報が傷つく心配もありません。
赤字でもファクタリングを利用できるので売掛金の未回収を防いで資金繰りを安定させたり、即日の資金調達ができたりするだけでなく、企業の負債増加を防げます。
ただし、税金の滞納や信用力の著しい低下、売掛債権が高額である場合は、ファクタリングを利用できない可能性があるので注意してください。
クラウドファンディング
近年流行している資金調達方法のひとつがクラウドファンディングです。
インターネット上で不特定多数の相手から出資を募るもので、1人当たりの金額は少額なものの、多くの人から資金を調達する方法となります。
赤字決算や経営状況について全く関係ないので、支援に賛同してくれる人が多くなればその分の資金を調達できる方法です。
支援してくれた相手に対して返礼品などを渡しますが、それ以外の条件は特にありません。
補助金・助成金
赤字であっても支援を受けられるものとして、補助金や助成金があります。
これらの内容や条件は各都道府県や市区町村などで異なるケースもありますが、企業が赤字だからといって除外されることはありません。
「小規模事業者持続化補助金」は、事業場内の最低賃金を一定額以上にした場合に対して補助金額を上乗せするというものがあり、業績が苦しい事業者なら補助率がアップします。
他にも、賃上げとセットで申し込める「業務改善助成金」などもあり、これらの補助金や助成金をきっかけに赤字事業の解消も期待できます。
ただし、補助金や助成金の場合は後払いが基本となるので一時的に企業が負担しなくてはなりません。
その分の余力がある企業であれば、補助金や助成金が利用しやすいです。
赤字でも融資審査に通る企業・落ちる企業の違い

売上よりも費用が大きいと赤字になってしまいますが、創業初期に負担が多くなる支出や設備投資、広告宣伝費など一時的な場合は大きな問題ではないので融資審査も通りやすい傾向です。
しかし、赤字の理由によっては融資審査が通らないケースもあります。ここでは、赤字でも融資審査に通る企業・落ちる企業の違いについて解説します。
赤字の理由を説明できる
赤字の理由が一時的なものや理由が判明していて説明できる場合は融資審査に通りやすい傾向です。
起業から間もない場合、準備資金、宣伝費、仕入れ、設備費などの支出が多くなるうえに売上が不安定なケースも少なくありません。
このような場合は、事業が失敗したのではなく立ち上げ時の先行投資なので赤字になっている理由を説明して黒字にするための改善や見込みを示せば問題ありません。
一方で返済能力の不安、資金繰りの悪化、経営改善が必要と判断された場合は、融資審査に落ちる可能性があるので注意してください。
資金使途が明確
赤字経営なうえに、資金の使途不明な場合は融資審査に落ちる可能性があります。
資金使途は、借りたお金の使い道が何かということであり、特に銀行からの融資ではこの点が重視される傾向です。
この資金使途を運転資金にするのか、設備投資費にするのかなどの目的によって金融機関が融資の有無を決めます。
赤字であるうえに、融資目的が「とりあえずお金が足りないので貸してほしい」では借りられないということです。
入金までの期間の支払いにしたいなら「つなぎ資金」、家賃や仕入れに関する資金なら「運転資金」など、目的や使途について正しく説明が必要ということを忘れないようにしてください。
事業計画書・資金繰り表がある
赤字企業でも事業計画書や資金繰り表などで、赤字に対しての改善や取り組みなどを示して黒字にするための内容を示すことで融資審査に通りやすくなります。
将来的な利益の変化や推移を示すと共に、資金繰り表で収入と支出を予測して調達した資金で事業継続ができることを証明すれば問題ありません。
ただし、書き方や内容が景気や市場の変化による悪化や競合他社の安売りによる影響など、きちんと分析できていない場合は融資が通らない可能性もあるので注意してください。
返済原資を数字で示せる
返済原資とは、借りているお金を返すための資金のことです。返済原資を今後どのように生み出していくのかでも融資審査に大きな影響を与える可能性があります。
融資先は返済原資が作れるかどうかを重視しているため、返済能力がないものを簡単に貸してはくれないということです。
正しく、現実的な事業計画や数字で示すことができれば、赤字でも融資が通りやすくなります。
赤字企業が資金調達する際の注意点
赤字企業が資金調達を行う際には、融資審査が厳しく承認されないケースもあります。ここでは、スムーズに赤字企業が資金調達するための注意点について解説します。
資金調達を先延ばしにしない
赤字企業のまま経営していても、簡単に経営状況を改善することはできません。
返済のための収益を多くしなければ、長期的な赤字経営が続くだけでなく、自転車操業になって資金繰りが改善しないケースに陥るからです。
赤字企業は、融資を受けてどのように収益を生み出すかを計画的に考えて実行する必要があり、融資をそのまま赤字に補填するという考えから経営状況改善のための融資という考えを持たなくてはなりません。
資金調達を先延ばしにすることなく、計画書に基づいたタイミングで早めの融資が必要です。
税金・社会保険料などは滞納しない
いくら赤字であっても、税金や社会保険料を滞納するのは控えてください。これらの公的支払いを滞納した場合、融資が受けらない可能性が高まるからです。
税金を滞納することで資金繰りが困難な状況であると判断されてしまうため、正しく納付するか、納付に関しての相談を行うなどして状況を改善してみましょう。
調達資金を赤字補填だけに使わない
赤字企業が資金調達を目的に、嘘や偽った内容で申請するのは控えてください。資金繰り表や通帳、預金などで嘘の申請をしても確認されてしまえば発覚するからです。
虚偽の申告が知られれば、金融機関から悪質であると判断されるだけでなく、今後の融資も困難になります。
赤字決算であることは隠さずに、現在の経営状況について正しく申告して融資を受ける必要があるので注意しましょう。
赤字企業の資金調達に関するよくある質問
赤字企業が資金調達する場合に気になることをまとめました。資金調達を行う前にぜひこちらもチェックしてみてください。
Q. 赤字でも銀行融資は受けられますか?
A. 赤字という理由だけで融資を断られることはありません。
金融機関は、赤字の原因や今後の事業や業績改善の見込み、返済能力、融資の使い道などを総合的に判断して審査を行います。
一時的に赤字になったからといって融資を断ることはなく、返済の可能性を考えて融資を行う仕組みです。
Q. 何期連続の赤字になると融資を受けにくくなりますか?
A. 「○期連続赤字で融資不可」などの明確な基準はありませんが、長期間赤字が続いている場合は審査も厳しくなる傾向です。
特に事業計画や改善策などを具体的に説明できる場合は、融資も問題なく受けられる可能性が高いです。
Q. 赤字企業でも日本政策金融公庫を利用できますか?
A. 赤字だからといって利用できないとは限りません。
日本政策金融公庫は、決算の内容や事業の将来性、経営改善などの見込みなどを踏まえて審査を行って融資を判断します。
創業期や一時的な赤字であれば、事業計画の内容で判断されることが多いです。
Q. 赤字のときは融資とファクタリングのどちらがおすすめですか?
A. 赤字だからといって融資がいい、ファクタリングが合っているという判断はできません。
赤字で判断するのではなく、資金調達の目的やそれぞれの仕組み、費用が異なる点を踏まえて選ぶ必要があるからです。
運転資金、設備投資などまとまった資金が必要なら融資、売掛金の早期回収が目的ならファクタリングというように、現状や内容での判断が必要となります。
Q. 赤字になる前に資金調達をしたほうがよいですか?
A. 資金繰りが悪化する前に資金調達したほうがよいです。
赤字になってからでは融資の選択肢が限定される可能性があるため、まだ資金に余裕がある時点で相談して調達すれば有利な条件で資金が確保しやすくなります。
まとめ・赤字でも早めの準備と適切な資金調達で事業継続を目指そう
資金調達は、赤字経営となった企業にとって大きな存在です。
赤字になってしまってからでは融資の幅が限られてしまう可能性がありますが、急な赤字でも早めに準備を行うとともに適切な資金調達方法を選択することで事業継続が期待できます。
安定した事業継続を目指すなら、赤字になった場合の対策や資金調達方法を知っておき、いざというときでもすぐに対応できるようにしてください。
創業手帳(冊子版)では、創業期から順調な経営ができるポイントや赤字経営にならないための方法など役立つ情報を掲載しています。この機会に創業手帳をぜひお役立てください。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳