【2026年12月】iDeCoの掛金上限が拡大!経営者・個人事業主の節税効果は?

iDeCoの掛金上限の引き上げで経営者・個人事業主の節税額はどう変わる?
2026年12月から、iDeCo(個人型確定拠出年金)の掛金の上限額が引き上げられます。個人事業主は月6.8万円から7.5万円へ、企業年金のない法人の経営者は月2.3万円から6.2万円へと、拠出できる金額が増える改正です。
掛金は全額が所得控除の対象になるため、課税所得がある人は、増やした分に応じて所得税・住民税の負担を減らせます。ただし、掛金は自動では増えず、自分で変更の手続きが必要です。この記事では、改正のポイントや節税額の試算、掛金を増やす前に確認したい注意点を解説します。
この記事の目次
2026年12月からiDeCoの掛金上限が拡大!何が変わる?
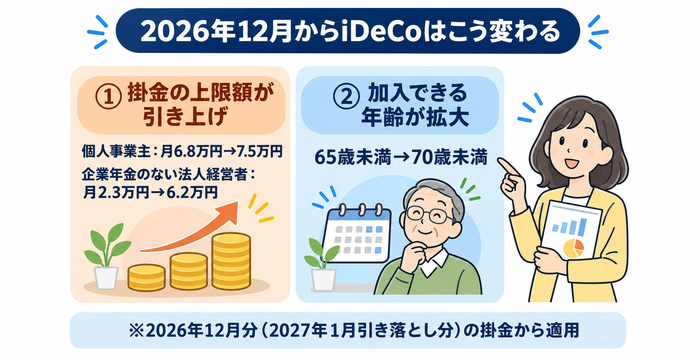
2026年12月1日に、iDeCoの制度改正が施行されます。主な変更点は、毎月の掛金の上限額(拠出限度額)の引き上げと、加入できる年齢の引き上げの2つです。
新しい上限額は2026年12月分の掛金から適用され、この掛金は2027年1月に口座から引き落とされます。まずは改正の中身を確認しましょう。
掛金の上限額が月額最大7.5万円に引き上げられる
iDeCoの掛金の上限額は、国民年金の加入区分や企業年金の有無などによって決まります。自営業者やフリーランスなどの国民年金第1号被保険者(以下、第1号)の上限は、月6.8万円から7.5万円への引き上げです。また、国民年金の任意加入被保険者(以下、第4号)も同じく7.5万円に引き上げられます。60歳以上70歳未満の一定の人を対象とする区分(以下、第5号)が新設される点もポイントです。
会社員や法人経営者など、厚生年金に加入している国民年金第2号被保険者(以下、第2号)は、勤務先の企業年金の有無による上限額の差がなくなります。企業年金がない人はiDeCoだけで月6.2万円、企業年金がある人は企業年金の掛金と合計で月6.2万円が上限です。
改正前後の上限額を、次の表にまとめました。
| 対象者 | 改正前 | 改正後 | 増額分(月額) |
|---|---|---|---|
| 個人事業主・フリーランス(第1号) | 月6.8万円 | 月7.5万円 | 7,000円 |
| 法人経営者・会社員(第2号・企業年金なし) | 月2.3万円 | 月6.2万円 | 39,000円 |
| 法人経営者・会社員(第2号・企業年金あり) | 月2万円(企業年金等と合計で月5.5万円以内) | 企業年金等と合計で月6.2万円 | 最大41,000円(企業年金等の掛金額によって異なる) |
| 専業主婦・主夫(第3号) | 月2.3万円 | 月2.3万円(変更なし) | 0円(変更なし) |
| 国民年金の任意加入被保険者(第4号) | 月6.8万円 | 月7.5万円 | 7,000円 |
| 60歳以上70歳未満の一定の人(第5号) | 対象外 | 原則月6.2万円 | 新設(月62,000円) |
※第1号・第4号は、国民年金基金の掛金や国民年金の付加保険料との合計額です。企業年金がある人は、第5号の場合も含め、企業型DC(企業型確定拠出年金)の事業主掛金や、DB(確定給付企業年金)などの掛金相当額を差し引いた額がiDeCoの上限になります。
出典:政府広報オンライン「iDeCoが大きく変わる! 2026年12月制度改正のポイントを分かりやすく解説」
出典:厚生労働省「2026年12月(2027年1月引き落とし分)からiDeCoの拠出限度額と加入可能年齢が引き上げられます」
出典:iDeCo公式サイト「制度改正について」
加入できる年齢も70歳未満まで拡大される
iDeCoに加入できる年齢も、原則65歳未満から70歳未満に引き上げられます。60歳以上70歳未満で国民年金の被保険者でない人も、次の要件を満たせば加入できるようになります。
- ・iDeCoの加入者・運用指図者(掛金を出さずに運用だけを続ける人)か、企業年金からiDeCoに資産を移す人であること
- ・老齢基礎年金やiDeCoの老齢給付金を受け取っていないこと(老齢基礎年金を繰り下げ、老齢厚生年金だけを受け取っている人は加入可能)
- ・企業型DCのマッチング拠出(会社の掛金への上乗せ拠出)をしていないこと
この区分の上限額は原則として月6.2万円で、60歳以降は国民年金への加入状況によって上限額が変わります。
経過措置として、2029年11月末までは、iDeCoの加入者・運用指図者などでなかった60歳以上70歳未満の人も、ほかの要件を満たせば新たに加入できます。
定年のない経営者は、60代以降も事業を続ける人が少なくありません。働きながら老後資金を積み立てられる期間が延びる点は、経営者にとってのメリットといえるでしょう。
ただし、60歳以上で初めてiDeCoに加入した人は、原則として加入から5年が経過するまで老齢給付金を受け取れません。加入できる年齢と受け取りを始められる年齢は異なるため、資金が必要になる時期も考えておくことが大切です。
出典:iDeCo公式サイト「制度改正について」
出典:厚生労働省「2025年の制度改正」
出典:厚生労働省「2026年12月(2027年1月引き落とし分)からiDeCoの拠出限度額と加入可能年齢が引き上げられます」
iDeCoの掛金上限は個人事業主と法人経営者で異なる
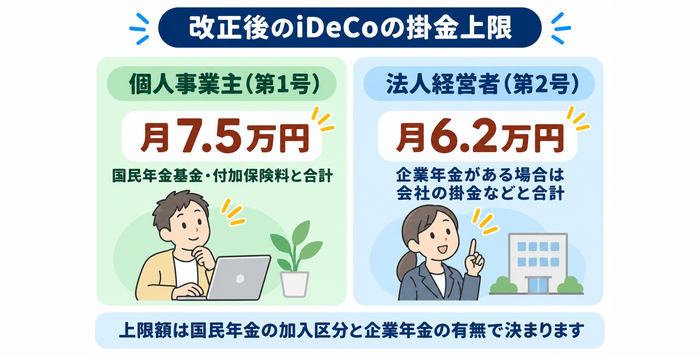
iDeCoの掛金の上限額は、職業そのものではなく、国民年金の被保険者種別や企業年金の加入状況などで決まります。同じ経営者でも、個人事業主か法人経営者か、会社に企業年金があるかによって上限額が変わるため、自分の加入区分を確認しておきましょう。
個人事業主は国民年金基金と合計で月7.5万円まで拠出できる
20歳以上60歳未満の個人事業主やフリーランスで、国民年金の第1号被保険者に該当する人は、改正後、月7.5万円、年間では90万円まで掛金を拠出できます。ただし、この上限額はiDeCoだけで使える枠ではありません。
- ・国民年金基金に加入している場合は、基金の掛金とiDeCoの掛金の合計で月7.5万円まで
- ・国民年金の付加保険料(月400円)を納めている場合は、iDeCoの上限は月7.4万円まで
- ・国民年金保険料の納付を免除されている人(一部免除を含む)は、原則としてiDeCoに加入できない
- ・国民年金保険料が未納の月は、その月のiDeCoの掛金を納付できない
国民年金基金の掛金の上限も、2026年12月分から月7.5万円に上がります。両方に加入する場合は、合計額で配分を考えましょう。
出典:iDeCo公式サイト「iDeCo(イデコ)の加入資格・掛金・受取方法等」
出典:国民年金基金連合会「iDeCoの拠出限度額の引き上げ(2026年12月施行)による加入者掛金額変更(増額)の特例のご案内」
出典:iDeCo公式サイト「iDeCo加入手続きについて」
出典:国民年金基金「掛金上限額変更について」
なお、国民年金基金の仕組みは、こちらの記事で解説しています。あわせて参考にしてみてください。
法人経営者は企業年金の有無によって掛金上限が変わる
役員報酬を受け取り、厚生年金に加入している法人の代表取締役は、第2号被保険者として扱われます。会社に企業年金がなければ、改正後は月6.2万円(年間74.4万円)まで拠出が可能です。
改正前の月2.3万円と比べると上限は約2.7倍に広がり、今回の改正で恩恵が大きい層の一つといえます。
一方、会社で企業型DCやDBを導入している場合は、会社の掛金などとの合計で月6.2万円が上限です。iDeCoに拠出できるのは、6.2万円から企業型DCの事業主掛金やDBなどの掛金相当額を差し引いた額になります。
なお、企業型DCで自分の掛金を上乗せするマッチング拠出をしている人は、現行のルールではiDeCoに加入できません。どちらを利用するか、あらかじめ比べておきましょう。
出典:厚生労働省「2026年12月(2027年1月引き落とし分)からiDeCoの拠出限度額と加入可能年齢が引き上げられます」
出典:iDeCo公式サイト「iDeCo(イデコ)の加入資格・掛金・受取方法等」
【シミュレーション】iDeCoの掛金を増やすと年間いくら節税できる?
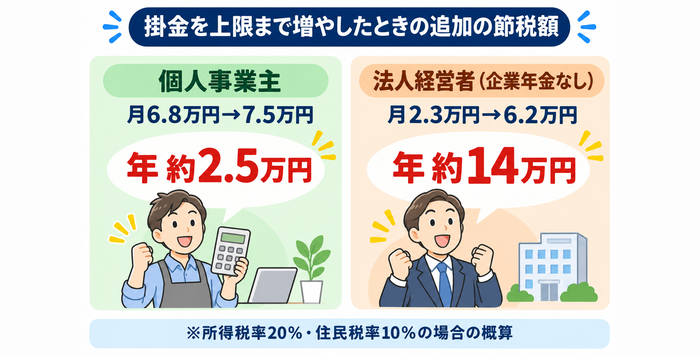
ここからは、改正後に掛金を上限まで増やした場合の節税額を試算します。所得税率20%、住民税率10%の場合、追加の節税額は企業年金のない法人経営者で年約14万円、個人事業主で年約2.5万円です。節税額は、「増やした掛金×(所得税率+住民税率)」で概算できます。なお、以下の試算は、2027年に改正後の掛金額で12カ月分を納付し、増額分の全額に同じ税率が適用されると仮定したものです。
個人事業主が月6.8万円から7.5万円に増額した場合
改正前の上限まで拠出している個人事業主が、月6.8万円から7.5万円に増やした場合を考えます。所得税率20%(課税所得330万円以上695万円未満)、住民税率10%と仮定した試算は次のとおりです。
| 項目 | 金額 |
|---|---|
| 掛金の増加額(月額) | 7,000円 |
| 掛金の増加額(年額) | 84,000円(7,000円×12カ月) |
| 追加の節税額(年額) | 約25,200円(84,000円×30%) |
上限の引き上げ幅は月7,000円にとどまり、改正前後の節税額の差は年約2.5万円です。もともと第1号の上限は高く、現行でも年81.6万円まで拠出できるため、法人経営者と比べると改正による上積みは小さめです。
法人経営者が月2.3万円から6.2万円に増額した場合
企業年金のない会社の経営者が、改正前の上限の月2.3万円から6.2万円に増やした場合の試算です。条件は個人事業主の例と同じく、所得税率20%・住民税率10%とします。
| 項目 | 金額 |
|---|---|
| 掛金の増加額(月額) | 39,000円 |
| 掛金の増加額(年額) | 468,000円(39,000円×12カ月) |
| 追加の節税額(年額) | 約140,400円(468,000円×30%) |
改正前後の節税額の差は年約14万円で、個人事業主の約5.6倍になります。改正後の上限まで拠出した場合の節税額は、年約22.3万円(74.4万円×30%)です。企業年金のない法人経営者は、個人事業主よりも上限拡大の恩恵が大きいといえるでしょう。
企業型DCを導入している法人経営者が増額した場合
会社で企業型DCを導入している場合は、事業主掛金の額などによってiDeCoの上限が変わります。たとえば、DBなどのほかの制度がなく、企業型DCの事業主掛金が月2万円でマッチング拠出をしていない場合、改正前のiDeCoの上限は月2万円です。改正後は、6.2万円から事業主掛金の2万円を差し引いた月4.2万円まで拠出できます。
iDeCoの掛金を月2.2万円(年26.4万円)増やすと、所得税率20%・住民税率10%の場合で年約7.9万円の節税になります。事業主掛金の額は、企業型DCの加入者向けサイトなどで確認しておきましょう。
出典:厚生労働省「2026年12月(2027年1月引き落とし分)からiDeCoの拠出限度額と加入可能年齢が引き上げられます」
出典:iDeCo公式サイト「制度改正について」
所得税率によってiDeCoの節税効果はどのくらい違う?
所得税は課税所得が多いほど税率が上がる累進課税のため、同じ掛金でも所得税率によって節税額は変わります。改正後の上限額を1年間拠出し、課税所得の減少額全体に同じ所得税率が適用されると仮定した場合の概算は、次のとおりです。
| 所得税率(掛金全額に適用されると仮定) | 個人事業主(月7.5万円・年90万円) | 法人経営者(月6.2万円・年74.4万円) |
|---|---|---|
| 5%(195万円未満) | 約13.5万円 | 約11.2万円 |
| 10%(195万円以上330万円未満) | 約18万円 | 約14.9万円 |
| 20%(330万円以上695万円未満) | 約27万円 | 約22.3万円 |
| 23%(695万円以上900万円未満) | 約29.7万円 | 約24.6万円 |
※所得税率は5%・10%・20%・23%、住民税率は一律10%とし、掛金の全額に同じ所得税率が適用される場合の概算です。所得税は累進課税のため、iDeCoの所得控除によって課税所得が税率区分をまたぐ場合は、実際の節税額が異なります。復興特別所得税・防衛特別所得税などは考慮していません。
押さえておきたいのは、iDeCoの掛金は税額ではなく課税所得から差し引かれる点です。掛金を90万円拠出しても、税金が90万円減るわけではありません。減るのは、掛金に税率を掛けた金額です。
出典:国税庁「No.2260 所得税の税率」
出典:国税庁「No.1135 小規模企業共済等掛金控除」
経営者・個人事業主がiDeCoを活用する3つのメリット
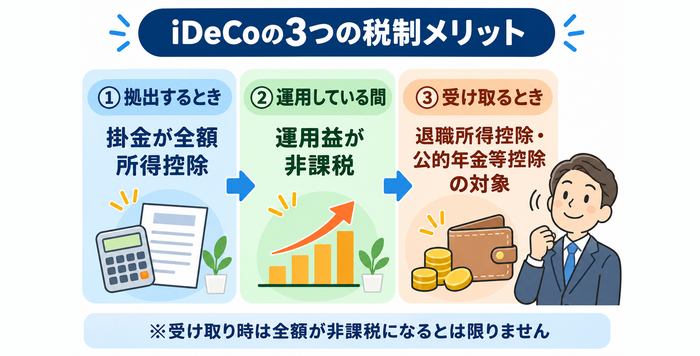
iDeCoには、掛金を拠出するとき、運用している間、受け取るときの3つの段階で税制上の優遇があります。経営者・個人事業主の立場から、それぞれの内容を見ていきましょう。
掛金が全額所得控除になり所得税・住民税を減らせる
iDeCoの掛金は「小規模企業共済等掛金控除」の対象となり、その年に支払った全額を所得から差し引けます。所得税だけでなく、住民税の負担も軽くなります。
- ・個人事業主は、確定申告で控除を受ける
- ・役員報酬を受け取る法人経営者は、原則として年末調整で控除を受けられる
- ・個人の口座から払い込む場合は、国民年金基金連合会から届く「小規模企業共済等掛金払込証明書」を、確定申告書に添付(または提示)するか、年末調整で会社に提出する
法人経営者の場合、軽くなるのはあくまで本人の所得税・住民税で、役員報酬にかかる社会保険料は変わりません。また、iDeCoの掛金は個人として支払うもので、法人の損金には算入できません。
運用益が非課税になり効率的に老後資金を形成できる
通常の課税口座で金融商品を運用すると、利息や売却益に約20%の税金がかかります。iDeCoでは運用益に税金がかからず、そのまま再投資されるため、複利の効果を生かしやすくなります。
ただし、元本変動型商品である投資信託で運用すれば、相場の動きによって元本を下回る可能性があります。定期預金や保険商品などの元本確保型の商品も選べるため、許容できるリスクに応じて組み合わせましょう。
出典:政府広報オンライン「iDeCoが大きく変わる! 2026年12月制度改正のポイントを分かりやすく解説」
受け取り時にも税制上の優遇を受けられる
iDeCoの資産は原則60歳以降に、一時金・年金、または両方の組み合わせで受け取ります。一時金で受け取る場合は「退職所得控除」、年金で受け取る場合は「公的年金等控除」の対象です。
退職所得控除の額は、加入期間が20年以下なら1年あたり40万円(最低80万円)、20年を超える部分は1年あたり70万円で計算します。
ただし、役員退職金とiDeCoの一時金の受け取り時期が近いと、期間の重なる部分の控除が調整され、税負担が増える場合があります。
iDeCoの一時金を先に受け取る場合は、退職金を受け取る年の前年以前9年以内の一時金が調整の対象です。2025年までは4年以内でしたが、2026年1月以後に受け取る一時金から9年に延びました。
退職金を先に受け取る場合は、前年以前19年以内の退職金が対象になります。また、役員等としての勤続年数が5年以下の場合、その期間に対応する役員退職金は「特定役員退職手当等」となり、退職所得控除後の金額を2分の1にする計算が適用されません。
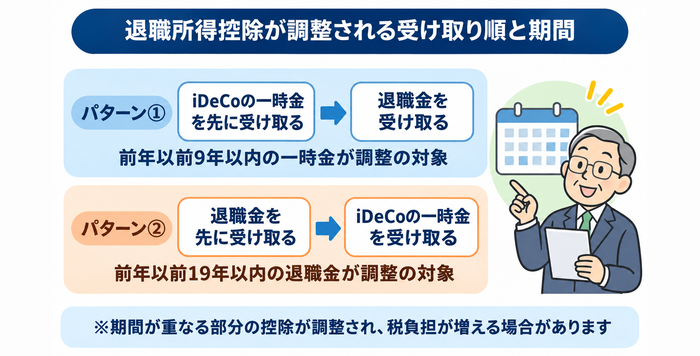
全額が非課税になるとは限らないため、受け取り方と時期は退職金も踏まえて計画しましょう。
出典:国税庁「No.1420 退職金を受け取ったとき(退職所得)」
出典:国税庁「No.2732 退職手当等に対する源泉徴収」
iDeCoの掛金を上限まで増やすべき?経営者が知っておきたい注意点
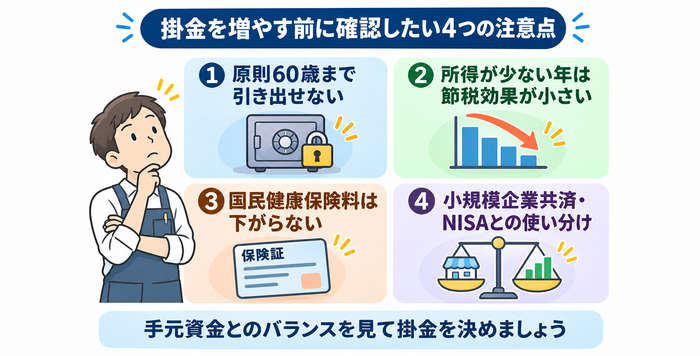
節税効果が大きいからといって、すぐに上限まで増やすのが正解とは限りません。掛金を増やす前に、経営者・個人事業主ならではの注意点を確認しておきましょう。
原則60歳まで引き出せないため事業資金とのバランスが重要
iDeCoに拠出したお金は、原則として60歳になるまで引き出せません※。60歳よりも前に、教育資金や娯楽資金などの用途には使えません。資金繰りが苦しくなっても、iDeCoの資産を取り崩して運転資金に回すことはできない仕組みです。
経営者・個人事業主は、売上の変動や急な設備投資、納税などに備えて手元資金を確保しておく必要があります。とくに開業直後や資金繰りが安定しない時期は、節税を優先して掛金を増やしすぎないよう注意してください。
※60歳時点で加入期間が10年に満たない場合は、受け取りを始められる年齢が段階的に遅くなります。
出典:政府広報オンライン「iDeCoが大きく変わる! 2026年12月制度改正のポイントを分かりやすく解説」
所得が少ない年は節税効果が小さくなることがある
所得控除は、所得から差し引いたうえで税金を計算する仕組みです。赤字の年や、ほかの控除で課税所得がほとんど残らない年は、掛金を増やしても税負担はそれ以上減りません。
とくに個人事業主は所得が不安定になりやすいため、毎年安定的に節税効果を得られない可能性があります。控除しきれなかった掛金を翌年に繰り越すこともできないため、売上が不安定な個人事業主は、所得の見込みに応じて掛金を見直しましょう。
なお、掛金は月5,000円から1,000円単位で設定でき、拠出を止めることも可能です。
出典:国税庁「No.1135 小規模企業共済等掛金控除」
出典:iDeCo公式サイト「iDeCo(イデコ)の加入資格・掛金・受取方法等」
個人事業主はiDeCoを増やしても国民健康保険料は下がらない
個人事業主が見落としやすいのは、iDeCoの掛金を増やしても国民健康保険料(以下、国保料)は下がらない点です。国保料の所得割(所得に応じてかかる部分)は、前年の総所得金額等から基礎控除(原則43万円)を差し引いた「旧ただし書き所得」をもとに計算されます。
小規模企業共済等掛金控除などの所得控除は差し引かれないため、iDeCoの節税効果は所得税・住民税に限られます。国保料まで含めて負担を抑えたい場合は、青色申告特別控除の活用など、事業所得そのものを抑える方法もあわせて検討しましょう。
小規模企業共済やNISAとの使い分けも考える
老後資金や退職金を準備する制度には、iDeCoのほかに小規模企業共済やNISA(少額投資非課税制度)もあります。主な違いは次のとおりです。
| 制度 | 主な特徴 | 経営者が考えたい点 |
|---|---|---|
| iDeCo | 掛金は全額所得控除・運用益は非課税 | 原則60歳まで引き出せない |
| 小規模企業共済 | 掛金は月1,000円~7万円で全額所得控除・廃業や退任に備えた退職金を準備できる | 納付した掛金に応じた範囲で貸付制度を利用できる |
| NISA | 運用益が非課税・年間360万円まで投資できる | 投資額の所得控除はないが、いつでも売却・引き出しが可能 |
iDeCoと小規模企業共済は併用でき、それぞれの掛金が小規模企業共済等掛金控除の対象です。個人事業主なら、改正後のiDeCo(年90万円)と小規模企業共済(年84万円)をあわせて、最大で年174万円を所得から差し引けます。
ただし、どちらもすぐには引き出せない資金です。急な出費に備えるお金は預金で確保し、NISAは引き出しやすさを生かした中長期の資産形成に使うなど、目的ごとに使い分けるとよいでしょう。
なお、小規模企業共済には、業種ごとに従業員数の要件(商業・サービス業は原則5人以下など)がある点も確認が必要です。
出典:中小企業基盤整備機構「小規模企業共済 制度の概要」
出典:小規模企業共済「共済契約者貸付」
出典:小規模企業共済「加入資格」
出典:政府広報オンライン「iDeCoが大きく変わる! 2026年12月制度改正のポイントを分かりやすく解説」
小規模企業共済の詳しい仕組みは、こちらの記事で解説しています。
2026年12月の改正に合わせてiDeCoの掛金を増やす方法
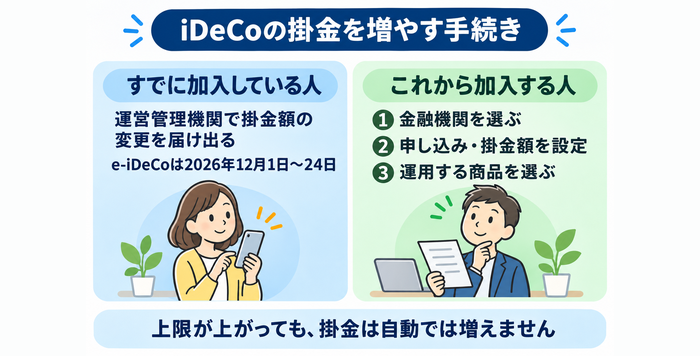
上限額が引き上げられても、掛金が自動的に増えるわけではありません。すでに加入している人は、自分で掛金額の変更手続きをする必要があります。締め切りは加入先によって異なるため、早めに確認しましょう。
すでにiDeCoに加入している場合の変更手続き
掛金を増やすには、加入している運営管理機関(iDeCoの窓口となる金融機関)で掛金額の変更を届け出ます。2026年12月分(2027年1月引き落とし分)から増やす場合の手続きは、次のとおりです。
- ・書類:受付期間や締め切り、様式は運営管理機関によって異なる
- ・e-iDeCo(国民年金基金連合会のオンライン手続きサービス):2026年12月1日~24日に手続きできる(利用可否は運営管理機関による)
- ・手続きの内容によっては、12月分の掛金に反映できない場合がある
掛金額の変更は、通常は1年(12月分~翌年11月分)に1回までです。ただし、2026年12月1日~2027年11月30日の受付分で、改正前の上限を超える額へ初めて増額する場合は、回数に数えない特例があります。企業年金がある人は、現在の掛金額を超える初めての増額が対象です。
出典:厚生労働省「2026年12月(2027年1月引き落とし分)からiDeCoの拠出限度額と加入可能年齢が引き上げられます」
出典:国民年金基金連合会「iDeCoの拠出限度額の引き上げ(2026年12月施行)による加入者掛金額変更(増額)の特例のご案内」
これからiDeCoに加入する場合の手続き
新たに加入する場合は、次の流れで手続きを進めます。
- 運営管理機関(金融機関)を選ぶ
- 加入を申し込み、掛金額と引き落とし口座を設定する
- 運用する商品を選ぶ
取扱商品や手数料は運営管理機関ごとに違うため、比較して選びましょう。国民年金基金連合会の新規加入時等手数料は2,829円です。また、2027年1月26日の掛金引き落とし分から、加入中の手数料が従来の掛金拠出時105円から月額120円に変更されます。このほか、事務委託先金融機関や運営管理機関の手数料もかかる場合があります。
なお、掛金は対象月の翌月26日(休業日の場合は翌営業日)に引き落とされます。所得控除はその年に支払った掛金が対象です。
出典:政府広報オンライン「iDeCoが大きく変わる! 2026年12月制度改正のポイントを分かりやすく解説」
出典:iDeCo公式サイト「iDeCo加入手続きについて」
個人事業主がiDeCoを活用する際の基本は、こちらの記事もあわせてご覧ください。
2026年12月のiDeCo改正についてよくある質問
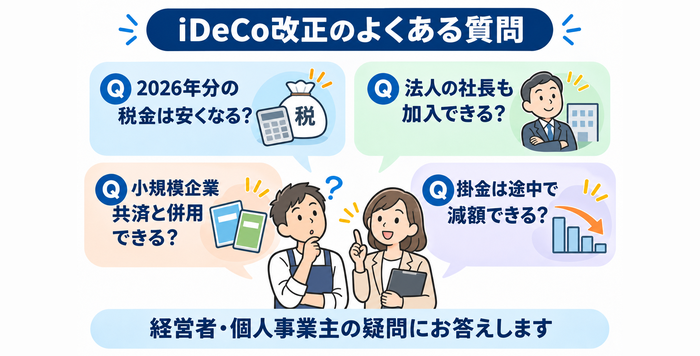
最後に、iDeCoの改正について経営者・個人事業主が気になりやすい疑問にお答えします。
2026年中に掛金を増やせば、2026年分の税金が安くなる?
新しい上限額を使って増やした分は、2026年分の控除にはなりません。新しい上限額が適用されるのは2026年12月分の掛金からで、引き落としは2027年1月です。所得控除はその年に支払った掛金が対象のため、増額分は2027年分の控除になります。
個人払込の場合、2026年分の控除の対象は、2026年1月~12月に引き落とされた掛金(2025年12月分~2026年11月分)です。法人経営者が給与天引きの事業主払込を選んでいる場合は、天引きする月を会社で確認しましょう。
法人の社長でもiDeCoに加入できる?
法人の社長でもiDeCoに加入できます。役員報酬を受け取り厚生年金に加入している場合は第2号にあたり、会社に企業年金がなければ改正後は月6.2万円まで拠出可能です。
会社で企業型DCを導入していれば、事業主掛金などを差し引いた額が上限になります。役員報酬がなく厚生年金に加入していない場合でも、必ずしも第1号になるとは限りません。配偶者の扶養に入っているか、ほかの会社に勤めているかなどで加入区分が変わるため、自分の被保険者種別を確認しましょう。第1号(20歳以上60歳未満)に該当する場合は、国民年金基金などとの合計で月7.5万円が上限です。
iDeCoと小規模企業共済は両方加入できる?
iDeCoと小規模企業共済は、両方に加入できます。どちらの掛金も小規模企業共済等掛金控除の対象となり、それぞれ全額を所得から差し引けます。
小規模企業共済は、個人事業主のほか、従業員数が一定以下の会社の役員も加入可能です。両方を上限まで利用すれば節税効果は大きくなりますが、どちらも自由に引き出せない資金のため、手元資金とのバランスを見て掛金を決めましょう。
iDeCoの掛金は途中で減額できる?
掛金は途中で減額できます。変更できるのは原則として1年(12月分~翌年11月分)に1回で、最低額の月5,000円まで1,000円単位で設定可能です。
掛金の拠出をやめて、これまでの資産の運用だけを続ける「運用指図者」になることもできます。ただし、拠出をやめても積み立てた資産は原則60歳まで引き出せず、口座管理の手数料はかかり続けます。
出典:iDeCo公式サイト「iDeCo(イデコ)の加入資格・掛金・受取方法等」
出典:小規模企業共済「加入資格」
iDeCoの掛金上限拡大を機に老後資金と節税対策を見直そう
2026年12月から、iDeCoの掛金の上限は個人事業主で月7.5万円、企業年金のない法人経営者で月6.2万円に引き上げられます。とくに法人経営者は上限が大きく広がり、所得税率20%なら節税額が年14万円ほど増える計算です。
一方で、iDeCoの資産は原則60歳まで引き出せません。所得の見込みや手元資金、小規模企業共済などほかの制度とのバランスを考えながら、無理のない掛金額を検討しましょう。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳