【2026年10月スタート!】国民年金保険料の育児免除制度とは?対象者・期間・手続きを解説

自営業・フリーランスの親は父母ともに国民年金保険料が最大12カ月免除に
2026年10月1日から、自営業やフリーランスなど国民年金の第1号被保険者を対象に、子どもが1歳になるまでの保険料が免除される「育児免除制度」が始まりました。これまでの「産前産後免除」は出産した母親だけが対象でしたが、育児免除は父親も対象です。所得制限はなく、免除された期間は保険料を納めたものとして将来の年金額に反映されます。
本記事では、育児免除制度の対象者と免除期間、利用するメリット、届出の方法を日本年金機構の情報をもとに解説します。
この記事の目次
国民年金保険料の育児免除制度とは?
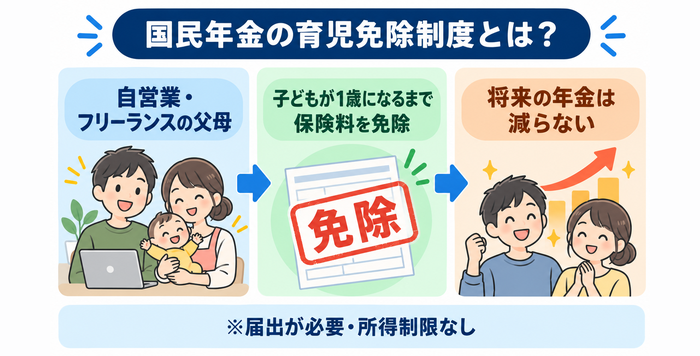
育児免除制度は、育児期間中の経済的な支援として2026年10月に新設された、国民年金第1号被保険者向けの保険料免除制度です。子どもが1歳になるまでの期間について、届出をするだけで保険料の納付が免除されます。会社員や公務員などが育児休業中に受けられる給付や保険料免除に相当する支援として、自営業やフリーランス向けに設けられました。
制度の概要と開始時期
育児免除制度は、子ども・子育て支援法等の一部を改正する法律(令和6年法律第47号)による国民年金法の改正で創設され、令和8年(2026年)10月1日に施行されました。対象は1歳未満の子どもを養育する第1号被保険者の実父母と養父母です。
利用するには届出が必要ですが、所得要件はありません。免除された期間は「保険料納付済期間」として扱われるため、将来受け取る老齢基礎年金が減らない点も大きな特徴です。
免除される保険料は令和8年度で月額17,920円です。最大12カ月分が免除されると、215,040円の負担がなくなる計算になります。
出典:日本年金機構「国民年金保険料の育児免除制度」
出典:こども家庭庁「国民年金第1号被保険者の育児期間における保険料免除(育児免除)制度について(厚生労働省年金局 令和7年度全国こども政策主管課長会議資料)」
出典:日本年金機構「国民年金保険料の額は、どのようにして決まるのか?」
産前産後免除との違い
国民年金には、2019年4月から「産前産後免除」という制度が設けられました。出産した第1号被保険者の実母を対象に、出産予定日または出産日の属する月の前月から4カ月間の保険料を免除する仕組みです。
育児免除との違いは、対象者と期間です。産前産後免除は出産した母親だけが対象ですが、育児免除は父母ともに対象になります。期間も出産前後の4カ月ではなく、子どもが1歳になるまでの最大12カ月に広がる点が特徴です。
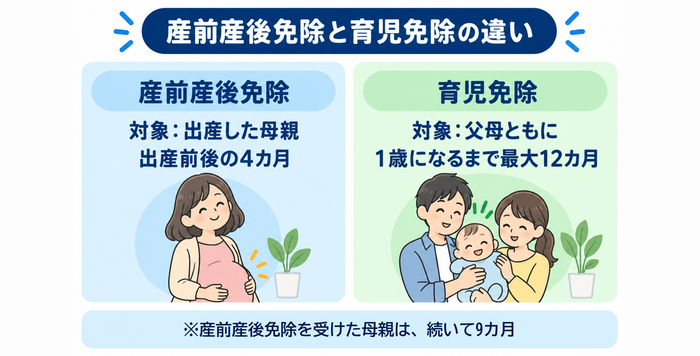
産前産後免除の対象となる実母は、その期間に続いて育児免除を受けられます。出産前後の4カ月に加えて9カ月、合計13カ月にわたって保険料が免除される形です。
一方、出産時に会社員として厚生年金に加入していたなどの理由で、国民年金の産前産後免除期間がない母親もいます。こうした母親が出産後に国民年金第1号被保険者となった場合は、父親や養父母と同様に、子どもが1歳になるまでの期間について育児免除を受けられる場合があります。
出典:日本年金機構「国民年金保険料の産前産後期間の免除制度」
出典:日本年金機構「国民年金保険料の育児免除制度」
会社員の育児休業中の保険料免除との違い
会社員や公務員などの第2号被保険者には、育休中に厚生年金保険料と健康保険料が免除される別の制度があります。育児・介護休業法にもとづく育児休業等を取得した期間が対象で、事業主の申出で本人負担分と会社負担分の両方が免除される仕組みです。
一方、国民年金の育児免除には休業という要件がありません。仕事を続けながらでも、収入がいくらあっても、要件を満たせば免除を受けられます。
出典:日本年金機構「厚生年金保険料等の免除(産前産後休業・育児休業等期間)」
国民年金保険料の育児免除制度の対象者
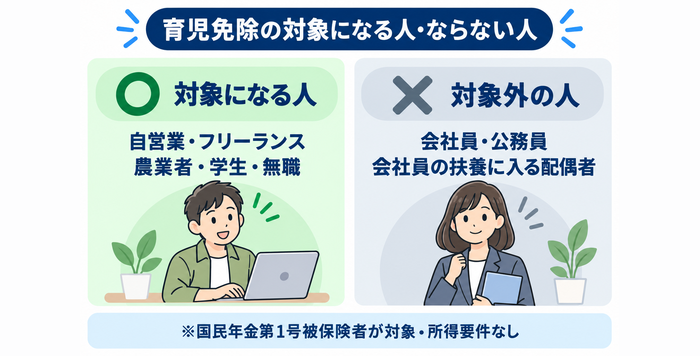
育児免除の対象になるのは、次の3つをすべて満たす人です。
- ・国民年金の第1号被保険者である
- ・子どもの実父母または養父母である
- ・1歳未満の子どもを養育している
第1号被保険者とは、具体的には20歳以上60歳未満の自営業者やフリーランス、学生などを指します。
対象になる人の条件
「子どもを養育している」と認められるには、次の2つの要件を満たさなければなりません。
- ・子どもと親子関係があること
- ・子どもと同一住所(住民票上の住所)であること
制度の利用にあたり、所得要件はありません。対象となる子どもは、法律上の親子関係がある実子と養子です。これに加えて、特別養子縁組の監護期間にある子どもや、養子縁組里親に委託されている子どもなども含まれます。
産前産後免除は出産した母親だけの制度でしたが、育児免除は父親も最大12カ月の免除を受けられます。育児休業を取る必要はなく、収入の多少も関係ありません。
対象にならない人
次の人は、国民年金の育児免除制度の対象外です。
- ・第2号被保険者(会社員・公務員など厚生年金の加入者)
- ・第3号被保険者(第2号被保険者に扶養されている配偶者)
- ・国民年金の任意加入被保険者
第2号被保険者が育児休業を取得したときは、厚生年金側の免除制度の手続きを、勤務先を通じて行ってください。
注意したいのは第3号被保険者です。会社員の配偶者の扶養に入りながらフリーランスとして働いている人は、第1号ではなく第3号被保険者にあたります。もともと保険料の負担がないため、育児免除の対象にもなりません。
夫婦で加入制度が違う場合はどうなる?
育児免除は、夫婦それぞれの加入制度で判断します。配偶者が会社員であっても、本人が第1号被保険者であれば対象です。代表的な3つのパターンを表にまとめました。
| 夫婦の組み合わせ | 母親(妻) | 父親(夫) |
|---|---|---|
| 夫:会社員/妻:フリーランス(第1号) | 産前産後免除(4カ月)+育児免除(続く9カ月) | 国民年金の育児免除は対象外。育児休業を取得すれば厚生年金側の免除 |
| 妻:会社員/夫:自営業(第1号) | 国民年金の育児免除は対象外。産休・育休を取得すれば厚生年金側の免除 | 育児免除(最大12カ月) |
| 夫婦とも自営業・フリーランス(第1号) | 産前産後免除(4カ月)+育児免除(続く9カ月) | 育児免除(最大12カ月) |
※妻が会社員の夫の扶養に入っている(第3号被保険者)場合は対象外です。
夫婦ともに第1号被保険者なら、令和8年度の保険料で計算すると、母親の13カ月分(232,960円)と父親の12カ月分(215,040円)で、合計448,000円の負担がなくなります。
出典:日本年金機構「国民年金保険料の育児免除制度」
出典:日本年金機構「国民年金保険料の額は、どのようにして決まるのか?」
国民年金保険料が免除される期間
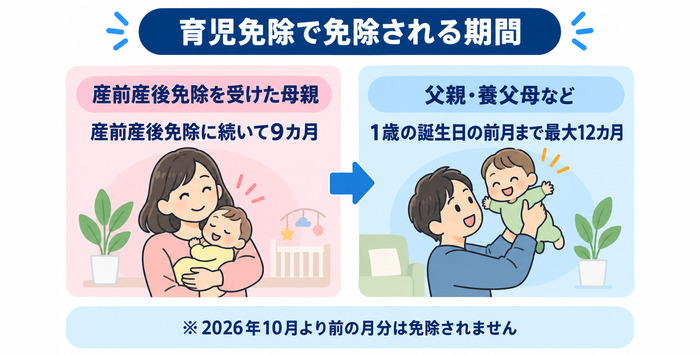
免除される期間は、産前産後免除を受けた実母と、それ以外の人(実父・養父母・産前産後免除のない実母)で計算方法が異なる点に注意が必要です。実母は原則として産前産後免除期間の終了後9カ月間、それ以外の人は子どもが1歳になる誕生日の前月までが対象です。
※出産予定月と実際の出産月が異なる場合などは、免除期間の終了月が異なることがあります。
実母の免除期間
産前産後免除を受けた実母は、産前産後免除期間が終わった月の翌月から9カ月間が育児免除期間にあたります。
たとえば出産予定日が2027年5月1日の場合、産前産後免除は2027年4月から7月までの4カ月です。育児免除はその翌月である2027年8月から2028年4月までの9カ月になります。
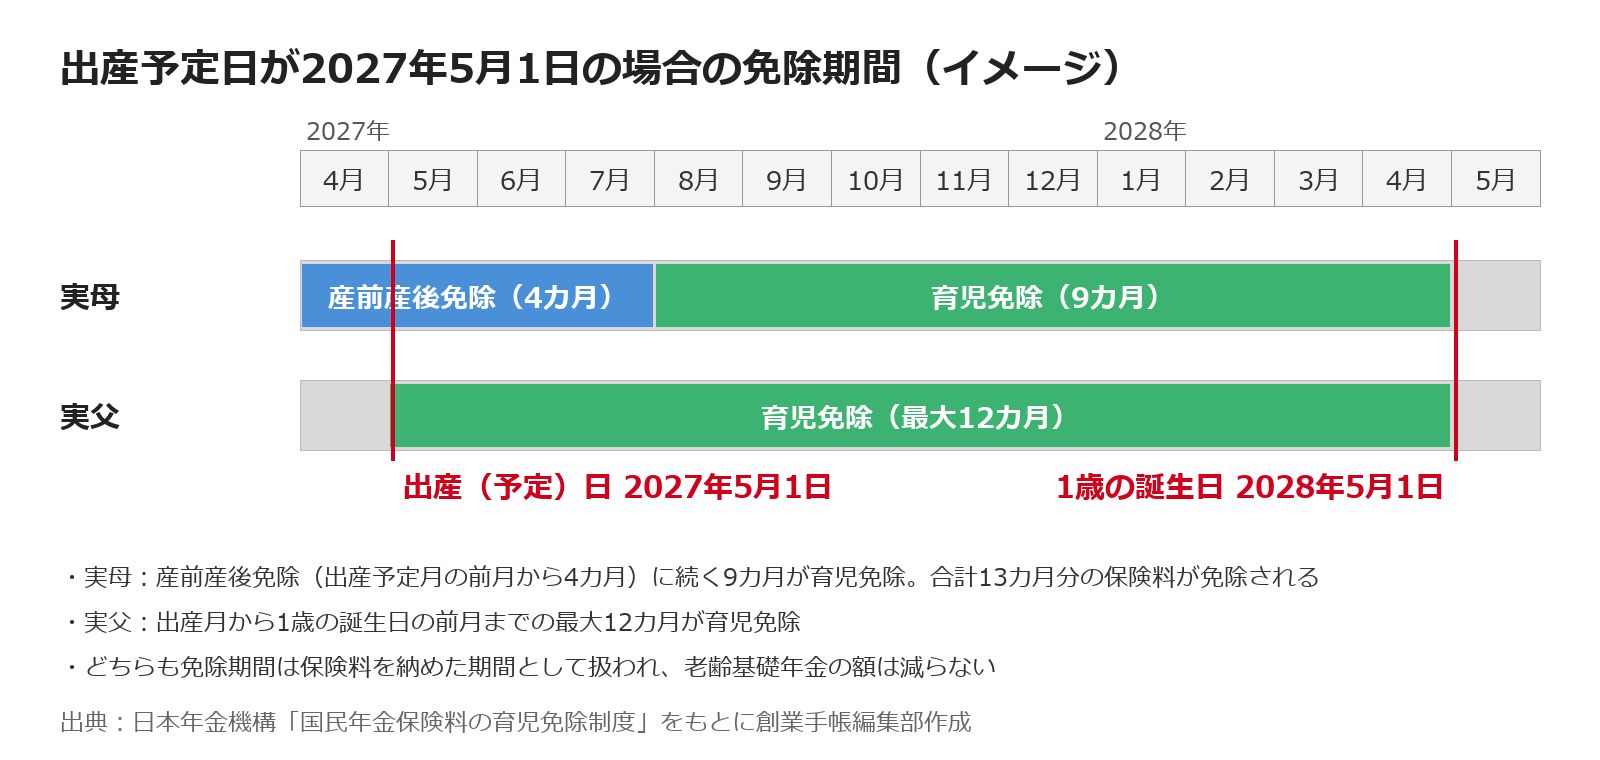
実母の育児免除は、産前産後免除と同じく出産予定日を基準に計算する仕組みです(産前産後免除を出産後に届け出た場合は出産日が基準)。そのため、実際の出産月が予定月とずれると、育児免除の終わりが1歳の誕生日の前月と一致しない場合があります。
父親・養父母の免除期間
実父と養父母は、子どもを養育することになった日の属する月から、1歳になる誕生日の前月までの最大12カ月間が免除されます。実子なら出産月から、養子なら養子縁組をした月からが対象です。
たとえば出産日が2027年5月1日の場合、父親の育児免除期間は2027年5月から2028年4月までの12カ月です。
産前産後免除の期間を持たない実母も、この計算になります。たとえば出産後に会社を退職して第1号被保険者になった母親は、第1号になった月から1歳になる誕生日の前月までが対象です。
2026年10月より前に出産した場合
制度が始まる前に生まれた子どもでも、2026年10月1日時点で1歳未満であれば対象です。ただし免除されるのは2026年10月以降の月分に限られ、9月以前にさかのぼって免除されることはありません。
実母のケース
産前産後免除に続く9カ月のうち、2026年10月以降の月分が免除されます。たとえば2026年1月1日に出産した場合、産前産後免除は2025年12月から2026年3月、続く9カ月は2026年4月から12月です。このうち2026年10月から12月までの3カ月分が育児免除の対象になります。
父親のケース
父親は、2026年10月から子どもが1歳になる誕生日の前月までが対象です。2026年1月1日に出産した場合は、実母と同じく2026年10月から12月までの3カ月分が免除されます。
【早見表】出産時期別の免除期間
出産月ごとの免除期間を一覧にしました(実母は産前産後免除を受けている前提)。
| 出産(予定)月 | 産前産後免除(実母) | 育児免除(実母) | 育児免除(父・養父母) |
|---|---|---|---|
| 2026年1月 | 2025年12月〜2026年3月(4カ月) | 2026年10月〜2026年12月(3カ月) | 2026年10月〜2026年12月(3カ月) |
| 2026年2月 | 2026年1月〜2026年4月(4カ月) | 2026年10月〜2027年1月(4カ月) | 2026年10月〜2027年1月(4カ月) |
| 2026年3月 | 2026年2月〜2026年5月(4カ月) | 2026年10月〜2027年2月(5カ月) | 2026年10月〜2027年2月(5カ月) |
| 2026年4月 | 2026年3月〜2026年6月(4カ月) | 2026年10月〜2027年3月(6カ月) | 2026年10月〜2027年3月(6カ月) |
| 2026年5月 | 2026年4月〜2026年7月(4カ月) | 2026年10月〜2027年4月(7カ月) | 2026年10月〜2027年4月(7カ月) |
| 2026年6月 | 2026年5月〜2026年8月(4カ月) | 2026年10月〜2027年5月(8カ月) | 2026年10月〜2027年5月(8カ月) |
| 2026年7月 | 2026年6月〜2026年9月(4カ月) | 2026年10月〜2027年6月(9カ月) | 2026年10月〜2027年6月(9カ月) |
| 2026年8月 | 2026年7月〜2026年10月(4カ月) | 2026年11月〜2027年7月(9カ月) | 2026年10月〜2027年7月(10カ月) |
| 2026年9月 | 2026年8月〜2026年11月(4カ月) | 2026年12月〜2027年8月(9カ月) | 2026年10月〜2027年8月(11カ月) |
| 2026年10月 | 2026年9月〜2026年12月(4カ月) | 2027年1月〜2027年9月(9カ月) | 2026年10月〜2027年9月(12カ月) |
| 2026年11月 | 2026年10月〜2027年1月(4カ月) | 2027年2月〜2027年10月(9カ月) | 2026年11月〜2027年10月(12カ月) |
| 2026年12月 | 2026年11月〜2027年2月(4カ月) | 2027年3月〜2027年11月(9カ月) | 2026年12月〜2027年11月(12カ月) |
| 2027年1月 | 2026年12月〜2027年3月(4カ月) | 2027年4月〜2027年12月(9カ月) | 2027年1月〜2027年12月(12カ月) |
| 2027年2月 | 2027年1月〜2027年4月(4カ月) | 2027年5月〜2028年1月(9カ月) | 2027年2月〜2028年1月(12カ月) |
| 2027年3月 | 2027年2月〜2027年5月(4カ月) | 2027年6月〜2028年2月(9カ月) | 2027年3月〜2028年2月(12カ月) |
| 2027年4月 | 2027年3月〜2027年6月(4カ月) | 2027年7月〜2028年3月(9カ月) | 2027年4月〜2028年3月(12カ月) |
| 2027年5月 | 2027年4月〜2027年7月(4カ月) | 2027年8月〜2028年4月(9カ月) | 2027年5月〜2028年4月(12カ月) |
| 2027年6月 | 2027年5月〜2027年8月(4カ月) | 2027年9月〜2028年5月(9カ月) | 2027年6月〜2028年5月(12カ月) |
※実母の期間は出産予定月、父・養父母の期間は実際の出産月で計算しています。多胎妊娠の場合、産前産後免除は出産予定月の3カ月前から6カ月間となりますが、育児免除の期間は同じです。
2026年9月以前に生まれた子どもの親は、制度開始前の月分が対象外となるため免除期間が短くなりますが、数カ月分でも年金額を減らさずに保険料負担を軽くできます。とくに父親は届出をしないと育児免除が適用されないので、夫婦ともに第1号被保険者の家庭は、2人分の手続きを早めに済ませておきましょう。
出典:日本年金機構「国民年金保険料の育児免除制度」
出典:日本年金機構「国民年金保険料の産前産後期間の免除制度」
育児免除制度を利用するメリット
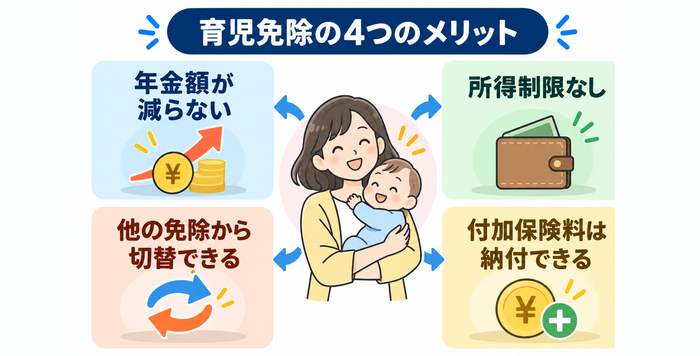
育児免除の最大のメリットは、「保険料を払わなくてよい」だけでなく「将来の年金も減らない」点です。他の猶予や免除などと異なり、将来受け取れる年金額に影響しません。
出典:日本年金機構「国民年金保険料の育児免除制度」
出典:日本年金機構「国民年金保険料の免除制度・納付猶予制度」
将来の年金額が減らない
育児免除期間は、保険料を納めた期間と同じ「保険料納付済期間」として扱われます。老齢基礎年金の計算でも、免除された月は満額として計算される仕組みです。
所得が低い人が申請する一般の全額免除では、免除期間の年金額は保険料を納めた場合の2分の1しか反映されません。令和8年度の老齢基礎年金は満額で年847,300円のため、12カ月分の価値は年約21,200円です。全額免除なら約10,600円に減りますが、育児免除なら約21,200円のまま受け取れます。
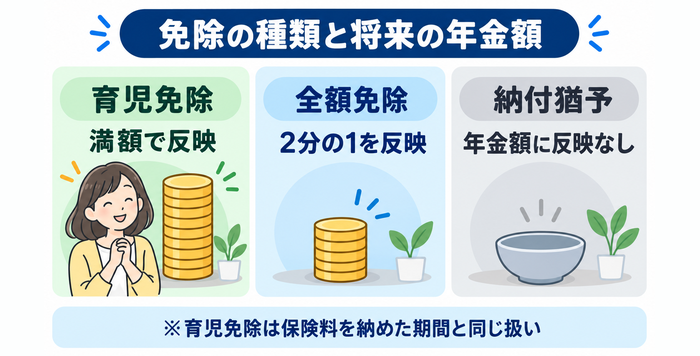
なお、国民年金の免除期間は、障害基礎年金や遺族基礎年金を受け取るための保険料納付要件を判定する際にも算入されます。育児免除期間は納付済期間として扱われるため、万一のときの保障でも不利になりません。
所得制限がなく、働きながらでも利用できる
一般の免除・納付猶予は、原則として前年所得が基準以下でなければ承認されません。育児免除にはこの所得審査がなく、届出をすれば認められる点が異なります。
休業の要件もありません。自営業やフリーランスは出産直後から仕事を再開するケースも珍しくありませんが、育児免除は働きながら子育てをする人をそのまま支援する制度です。
他の免除からの切替も認められている
すでに法定免除に該当している期間や、全額免除・納付猶予・学生納付特例の承認を受けている期間も、届出をすれば育児免除期間に切り替わります。
納付猶予や学生納付特例の期間は年金額に反映されませんが、育児免除に切り替えれば納付済みとして扱われます。保険料をすでに納めている月については、ほかの月の保険料に充当されるか、還付を受けられる仕組みです。
付加保険料は納付できる
育児免除の期間中も付加年金の加入は認められ、月額400円の付加保険料を納付できます。付加年金は、「納めた月数×200円」が毎年の老齢基礎年金に上乗せされる仕組みです。
一般の免除制度では付加保険料を納められませんが、育児免除と産前産後免除は例外です。国民年金基金やiDeCoへの加入も、育児免除中に続けられます。
出典:日本年金機構「付加保険料の納付」
出典:日本年金機構「国民年金保険料の育児免除制度」
出典:横浜市「国民年金保険料の育児期間の免除制度」
付加年金の仕組みや損得の目安は、「付加年金とは?月400円で年金を増やせる制度と個人事業主の注意点」で詳しく解説しています。
育児免除制度の手続き方法
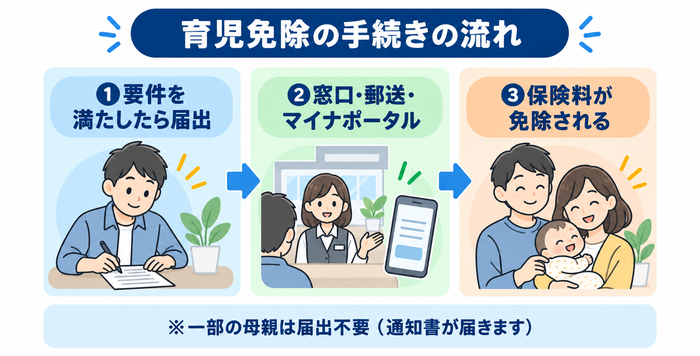
育児免除は、原則として本人の届出にもとづいて適用されます。ただし、産前産後免除を受けた実母の一部は届出が不要です。対象となる人は、要件を満たした日以降、速やかに届出を行いましょう。
届出が不要なケース
産前産後免除を受けた実母のうち、その免除期間が2026年9月以降に終わり、引き続き子どもを養育していることを日本年金機構が確認できる人は、届出が不要です。基礎年金番号とマイナンバーが紐づいていて、マイナンバーの情報連携で親子関係と同一世帯であることを確認できる場合が該当します。
該当する人には、産前産後免除期間の終了後に「国民年金保険料育児免除該当通知書」が届きます。確認できなかった人には「国民年金保険料の産前産後免除期間終了のお知らせ」が届くので、対象であれば届出をしてください。実父と養父母、産前産後免除の届出をしていない実母は、必ず届出が必要です。
届出のタイミング
届出は、育児免除の要件を満たした日以降、速やかに行います。実母は産前産後免除の届出とあわせて提出することも可能です。
制度開始前から子どもを養育している人は、2026年10月1日以降に届け出てください。
出典:日本年金機構「国民年金保険料の育児免除制度」
出典:横浜市「国民年金保険料の育児期間の免除制度」
届出方法
届出は紙と電子申請の2通りです。どちらも様式は共通で、「国民年金産前産後免除該当届/育児免除該当・終了届」を使います。
市区町村の窓口・郵送
住民登録をしている市(区)役所・町村役場の国民年金担当窓口に届書を提出します。郵送でも手続き可能です。様式は日本年金機構のホームページからダウンロードできるほか、年金事務所や市区町村の窓口にも備え付けがあります。
マイナポータルで電子申請
スマートフォンやパソコンから、マイナポータルを通じていつでも電子申請できます。電子申請ではマイナンバーの確認書類を添付する必要がありません。
必要書類
適用を受けるにあたり、届出で必要な書類は次の3つです。
- ・マイナンバーまたは基礎年金番号を確認できる書類(電子申請では不要)
- ・親子関係を確認できる書類(戸籍謄本・抄本または戸籍記載事項証明書。原則添付不要)
- ・子どもと同一住所であることを確認できる書類(住民票。原則添付不要)※例外あり
親子関係と住所はマイナンバーの情報連携で確認できるため原則として添付不要ですが、急ぐ場合は戸籍と住民票を添付してください。親または子どもが外国籍の場合や、特別養子縁組・里親委託の子どもを届け出る場合は、別途証明書が必要です。
前納・口座振替している場合
保険料を前納している場合、育児免除期間分の保険料はほかの期間に充当されるか、還付されます。口座振替やクレジットカードで前納していると、免除期間の終了後に振替方法が変わることがあるため、年金事務所に確認してください。
育児免除が終了するときの手続き
子どもが1歳になって期間が満了したときは、手続きは不要です。一方、期間の途中で次のように要件を満たさなくなったときは、育児免除終了の届出が必要です。
- ・子どもと同居しなくなった(住民票上の住所が別になった)
- ・親子関係がなくなった
要件を満たさなくなった日の翌日以降、速やかに届け出てください。様式は該当届と同じで、窓口・郵送・電子申請のいずれでも提出できます。
育児免除のよくある質問
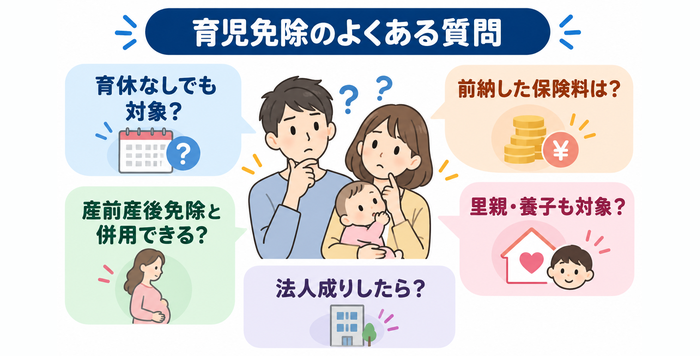
最後に、育児免除について疑問に思いやすい5つのポイントを整理しました。
育休を取らないと対象外?
育児休業を取らなくても対象です。国民年金の育児免除に休業の要件はありません。
産前産後免除と併用できる?
併用が可能です。実母は産前産後免除の4カ月に続いて、育児免除の9カ月を受けられます。2つの届出は同時に提出することもできます。なお、育児免除の期間中に次の子どもの産前産後免除に該当した場合は、その期間は産前産後免除が優先です。
前納した保険料はどうなる?
育児免除期間分としてすでに納めた保険料は、ほかの期間の保険料に充当されるか、還付されます。ただし付加保険料は育児免除中も納付できるため、還付の対象は定額保険料のみです。
里親や養子も対象?
養子は、養子縁組をした月から対象です。特別養子縁組の監護期間にある子どもや、養子縁組里親に委託されている子どもなども含まれます。これらの場合は、家庭裁判所や児童相談所が発行する証明書の添付が必要です。
育児免除期間中に法人成りした場合は?
法人を設立して役員報酬を受け取り、厚生年金に加入すると、第2号被保険者になり第1号被保険者の資格を失います。育児免除は第1号被保険者の制度のため、第2号被保険者である期間は育児免除期間から除かれます。
その後に役員を退任するなどして第1号被保険者に戻った場合は、1歳になる誕生日の前月まで再び育児免除の対象です。なお、会社の役員は育児・介護休業法上の育児休業を取得できないため、厚生年金側の育児休業中の免除は利用できません。
出典:こども家庭庁「国民年金第1号被保険者の育児期間における保険料免除(育児免除)制度について(厚生労働省年金局 令和7年度全国こども政策主管課長会議資料)」
出典:日本年金機構「事業主または労働者ではない役員は、育児休業による厚生年金保険の保険料免除の申し出はできますか。」
まとめ
国民年金保険料の育児免除制度は、2026年10月に始まった第1号被保険者向けの制度です。自営業やフリーランスの父母は、子どもが1歳になるまで最大12カ月、保険料の免除を受けられます。所得制限や休業の要件はなく、免除期間は納付済みとして扱われるため、将来の年金額も減りません。
実母は産前産後免除に続く9カ月が対象で、一部の人は届出が不要です。一方、父親や養父母は届出をしなければ免除されません。対象になりそうな人は日本年金機構のページで要件を確認し、窓口やマイナポータルから早めに届け出ましょう。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳