年金の追納はしない方がいい?デメリットと個人事業主が追納すべき理由

納付期限・加算額・手続きの流れ、判断に必要な情報をまとめて解説
国民年金保険料の追納を検討していても、独立・創業直後で資金繰りが厳しければ、事業資金を優先する判断もあります。必ずしも、全員が追納をすべきとは限りません。
一方で、納付猶予や学生納付特例の期間は、追納しない限り年金額に1円も反映されない点には注意が必要です。将来の年金額や老後生活の安心感を踏まえると、原則として追納をおすすめします。
この記事では、追納の期限やデメリット、手続きの流れなどを整理します。
この記事の目次
国民年金保険料の追納とは
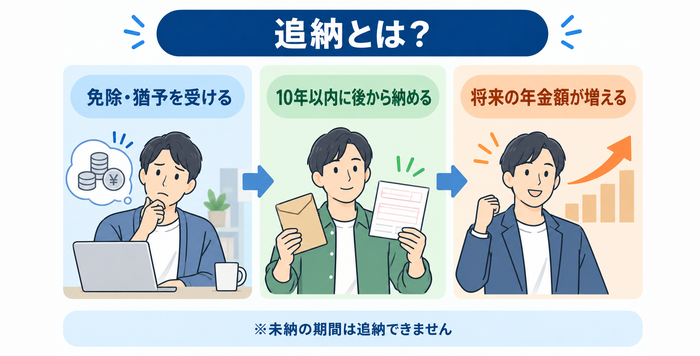
追納とは、保険料の免除や猶予を受けた期間の国民年金保険料を、後からさかのぼって納める制度です。追納すると、その期間が保険料を納めた期間として扱われ、将来の老齢基礎年金が満額に近づきます。
追納できる期間の種類
追納の対象は、「保険料免除(全額・4分の3・半額・4分の1)」「納付猶予」「学生納付特例」の3類型です。自分がどの類型に当てはまるかは、承認通知書や「ねんきん定期便」、ねんきんネットの納付記録で確認できます。
未納は追納できない
免除や猶予申請せずに放置した「未納」の期間は、追納の対象外です。保険料を徴収する権利は納付期限から2年で時効になるため、2年を過ぎた未納期間について、保険料は納められません。
未納期間は年金額に反映されないだけでなく、受給資格期間にも算入されない点で免除・猶予と異なります。
今まさに保険料を納めるのが難しい人は、未納のままにせず免除や猶予を申請してください。承認されれば、後から追納できる選択肢が残ります。
出典:日本年金機構「国民年金保険料の免除制度・納付猶予制度」
免除と猶予の違い
国民年金保険料の「免除」と「猶予」では、追納しなかった場合の年金額への反映が違います。免除期間は国庫負担分が年金額に反映されますが、納付猶予と学生納付特例は受給資格期間に数えられるだけで、年金額には一切反映されません。
| 区分 | 受給資格期間への算入 | 年金額への反映(追納しない場合) |
|---|---|---|
| 全額免除 | あり | 納付した場合の2分の1 |
| 4分の3免除 | あり | 8分の5 |
| 半額免除 | あり | 8分の6 |
| 4分の1免除 | あり | 8分の7 |
| 納付猶予・学生納付特例 | あり | 反映なし |
| 未納 | なし | 反映なし |
大学時代に学生納付特例を受けた人や、開業初期に納付猶予を受けた人は、追納しなければその期間がまるごと年金額から抜け落ちます。年金生活における経済的不安を軽減するためにも、追納は効果的な対策です。
出典:日本年金機構「国民年金保険料の免除制度・納付猶予制度」
追納の期限は10年以内
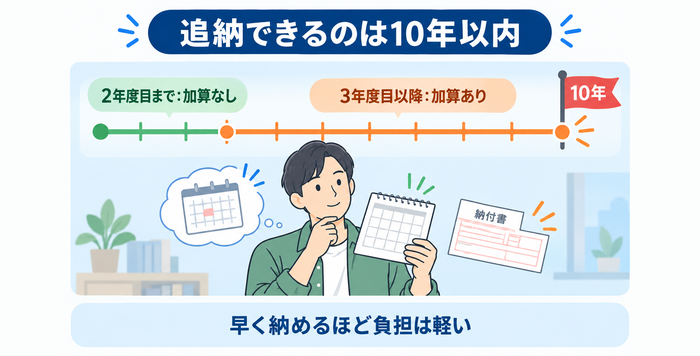
追納できるのは、追納が承認された月の前10年以内の免除等期間に限られます。10年を過ぎた期間は、後になって納めたくても納められません。
3年目以降は加算額あり
免除や猶予の承認を受けた年度の翌年度から数えて3年度目以降に追納すると、当時の保険料額に経過期間に応じた加算額が上乗せされます。令和8年度中に追納する場合、令和6年度分と令和7年度分は加算なし、令和5年度分以前は加算ありです。
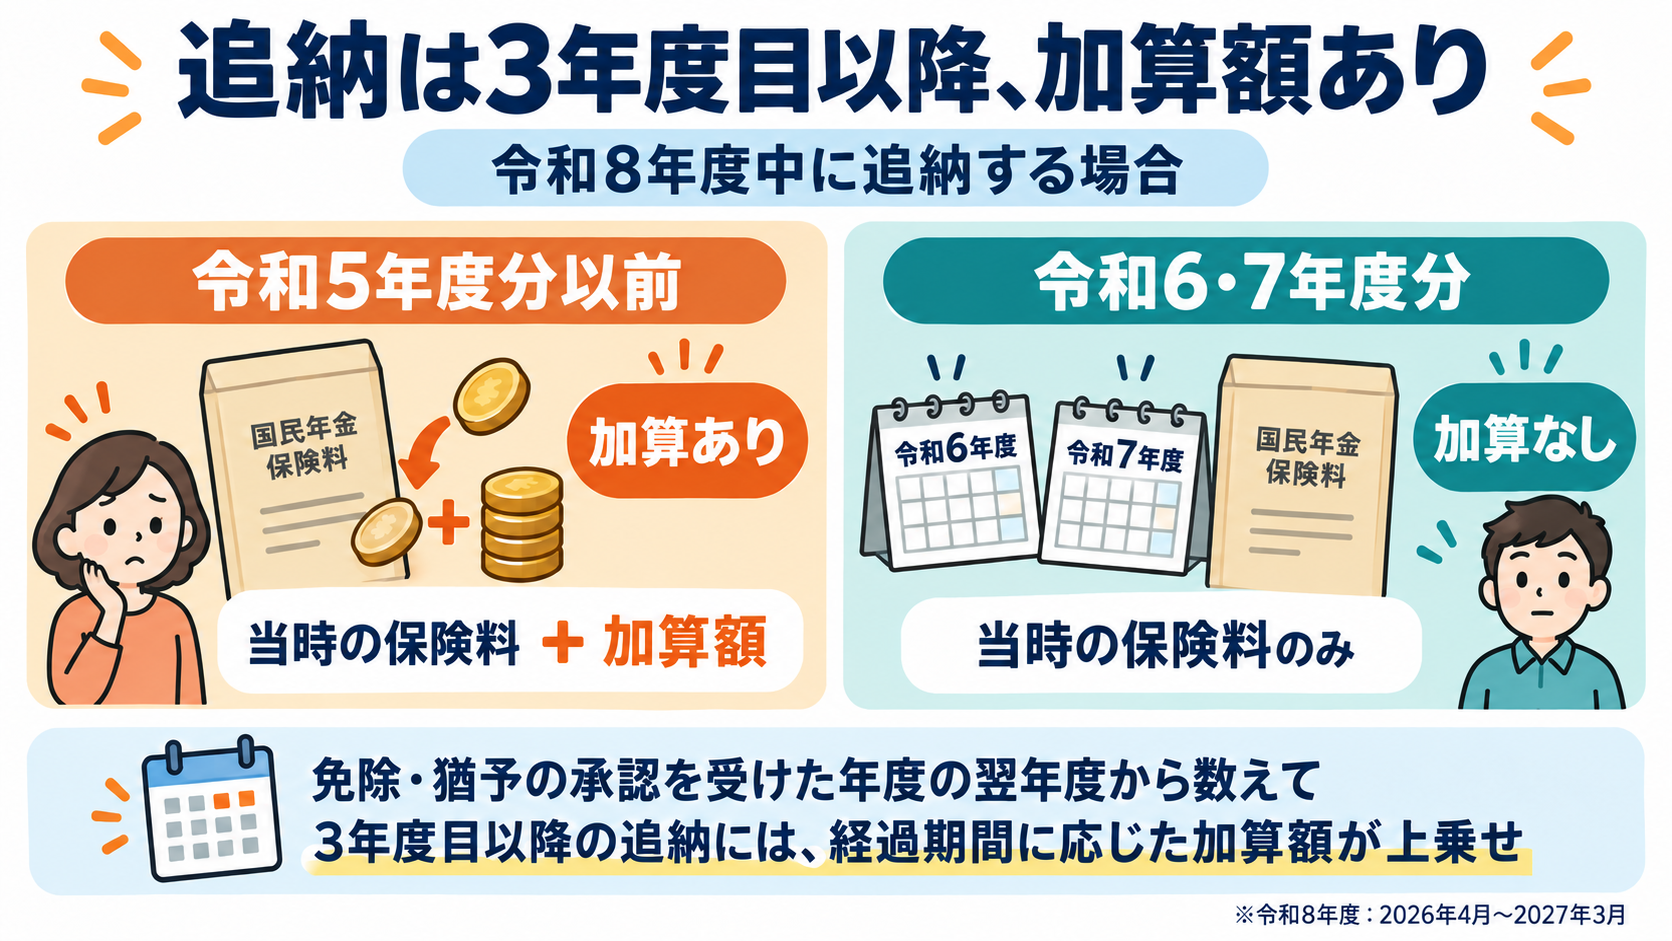
たとえば令和5年度の保険料は月16,520円でしたが、令和8年度中に追納すると月16,770円です。加算により、1か月あたり250円高くなります。早く納めるほど負担は軽く済むため、早い段階での追納が望ましいでしょう。
出典:日本年金機構「国民年金保険料の追納制度」
出典:日本年金機構「国民年金保険料の変遷」
期限が過ぎた場合は
10年を過ぎた期間は追納できませんが、受給額を補う方法は残っています。1つは60歳以上65歳未満で国民年金に任意加入し、納付月数が480か月に達するまで保険料を納める方法です。
もう1つは受給開始の繰下げで、1か月遅らせるごとに0.7%、75歳まで繰り下げると最大84%増額されます。
出典:日本年金機構「任意加入制度」
出典:日本年金機構「年金の繰下げ受給」
国民年金保険料を追納しない方がいいと言われる理由
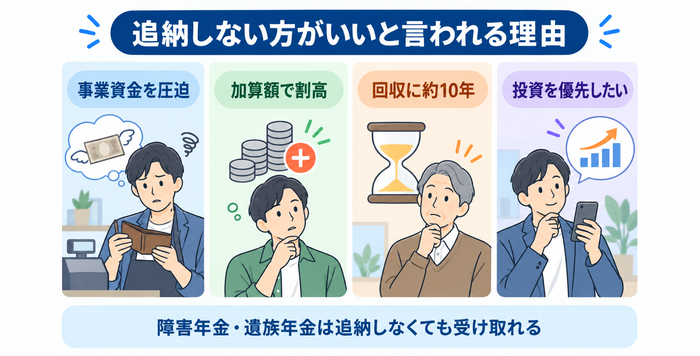
「追納はしない方がいい」という意見には、さまざまなの根拠や主張があります。ここでは、追納するデメリットを事実として整理します。
事業資金を圧迫する
追納する最大のデメリットは、まとまった資金が出ていく点です。令和8年度の保険料は月17,920円で、1年分なら約21万5,000円になります。
たとえば、学生納付特例2年分と開業後の猶予1年分(合計3年分)を追納すれば60万円を超え、場合によっては生活や事業に支障が出るかもしれません。
加算額で割高になる
3年度目以降の追納には加算額がつくため、当時そのまま納めた場合より割高になります。古い期間ほど加算が積み上がる仕組みで、令和8年度中に追納する平成28年度分は月16,850円です。時間がたつほど同じ1か月分の納付額が増えていくため、納付に対する抵抗感があるかもしれません。
元を回収するには時間がかかる
追納で増える年金額は、年単位で見ると少額と感じるかもしれません。
令和8年度の老齢基礎年金の満額は年847,300円です。40年加入で満額になる計算であるため、猶予1年分を追納すると年金は年約21,000円増えます。令和7年度分1年間の追納額は約21万円で、受給開始から回収までおよそ10年かかる計算です。
65歳から受給すれば75歳前後で元が取れますが、それより早く亡くなれば納めた分を回収できません。
なお、全額免除の期間は追納しなくても半分が反映されます。この場合、追納による増加分は猶予期間の半分で、回収には約20年かかります。
年金制度そのものへの不信感がある
「将来もらえるかわからない年金制度に、わざわざ保険料を納めたくない」という声があるのも事実です。
ただし、国民年金の給付には国庫負担が入っており、令和8年度の年金額も前年度から1.9%引き上げられました。人口動態や物価上昇などを踏まえて給付水準の調整は続きますが、制度が消えるという前提で判断するのは現実的ではありません。
貯蓄や投資を優先したほうがよいという考え方もある
同じ資金なら投資や事業に回したほうが増える、という考え方もあります。ただし、「どちらが得か」で比べるものではなく、追納と投資では役割が違うと整理するのが適切です。
- ・追納=生きている限り受け取れる終身の公的年金を増やす
- ・投資=期待リターンはあるが、価格変動で元本割れするリスクがある
- ・事業投資=高い収益につながる可能性がある一方、失敗すれば資金が戻らない
追納は老後の最低限の土台を固める支出で、投資や事業投資はその上に積む上乗せです。公的年金は資産を殖やすための制度ではなく、「長生きリスク」に備える保険なのです。
保険料の未納や免除をそのままにして保障を手放すことと、余裕資金を投資に回すことは、本来まったく別の判断だと考えるべきでしょう。
障害年金・遺族年金は受け取れる
「追納しないと障害年金や遺族年金がもらえない」というのは誤りです。
障害基礎年金には、「初診日の前々月までの加入期間の3分の2以上で保険料が納付または免除されている」という要件があります。免除・納付猶予・学生納付特例の期間はこの要件を満たす期間として扱われます。遺族基礎年金も同じ考え方です。
出典:日本年金機構「障害年金(受給要件・請求時期・年金額)」
出典:日本年金機構「国民年金保険料の学生納付特例制度」
個人事業主は追納を前向きに検討したい理由
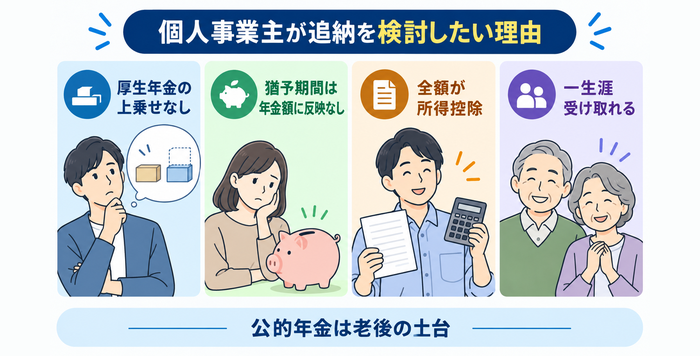
デメリットを踏まえたうえで、それでも個人事業主には追納をすすめたい理由があります。会社員と個人事業主では、老後の前提条件が違うからです。
原則として厚生年金の上乗せがない
会社員は国民年金(基礎年金)に厚生年金が上乗せされますが、個人事業主の公的年金は原則として国民年金だけです。
厚生労働省の統計では、令和6年度末の厚生年金受給者の老齢年金は基礎年金を含めて月平均15万1,000円です。これに対し、厚生年金の上乗せがない基礎年金のみの受給者は月平均5万5,000円にとどまります。
受給額が会社員の半分以下になりやすい構造のなかで、追納しない期間があればさらに目減りします。老後生活が経済的に破綻する事態を防ぐためにも、将来の年金額を増やすことは有意義です。
出典:厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」
猶予期間は年金額が増えない
納付猶予や学生納付特例の期間は、追納しない限り年金額がまったく増えません。大学4年間で学生納付特例を受けた人なら、追納しなければ満額の10分の1にあたる年約8万5,000円が生涯にわたって減ります。
全額が所得控除になる
追納した保険料は、その年の社会保険料控除として全額を所得から差し引けます。所得税率20%の人なら住民税10%と合わせて約3割が戻る計算で、30万円を追納すれば税負担は約9万円軽くなります。実質的な負担は、納付額そのものより小さいわけです。
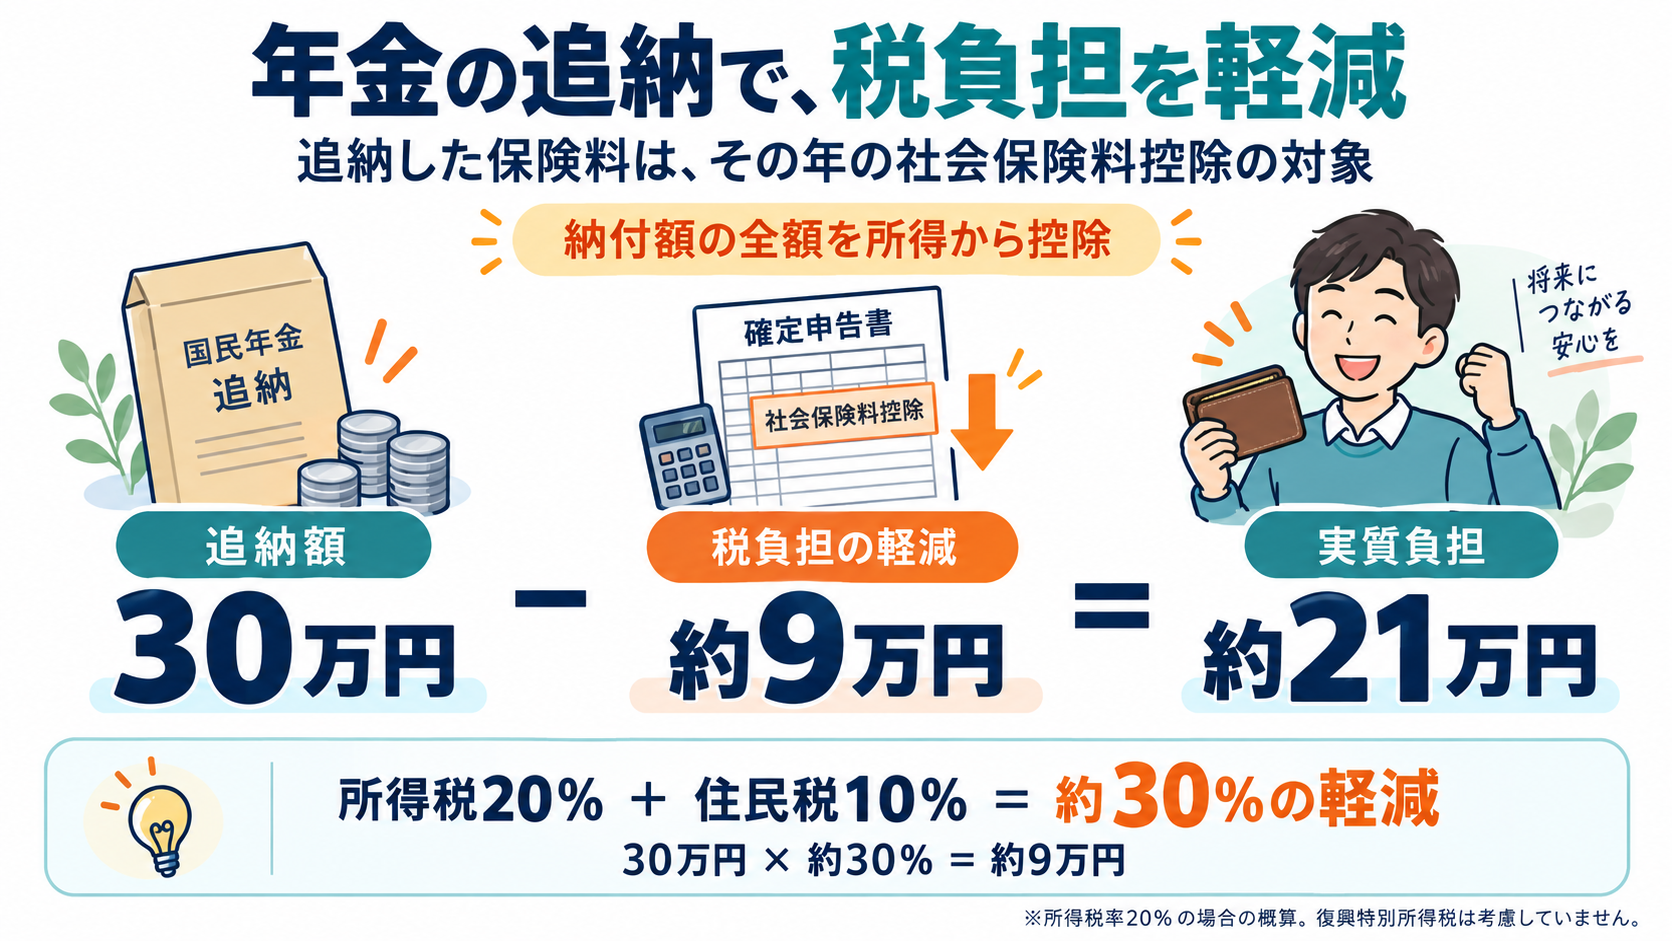
控除は所得税率が高い年ほど効果が大きいため、所得が伸びた年に10年の期限内でまとめて追納すれば、節税と老後資金づくりを同時に進めることも可能です。
公的年金は終身で受け取れる
公的年金は生きている限り受け取ることができ、物価や賃金の動きに応じて毎年度改定されます。貯蓄は取り崩せば減り、民間の個人年金も多くは受取期間が有期です。長生きするほど価値が増す終身給付は、公的年金にしかない備えといえます。
個人事業主には退職金も企業年金もなく、公的年金が老後の土台そのものです。追納は、その土台を削らないための判断だと位置づけてください。
国民年金保険料を追納するかの判断基準
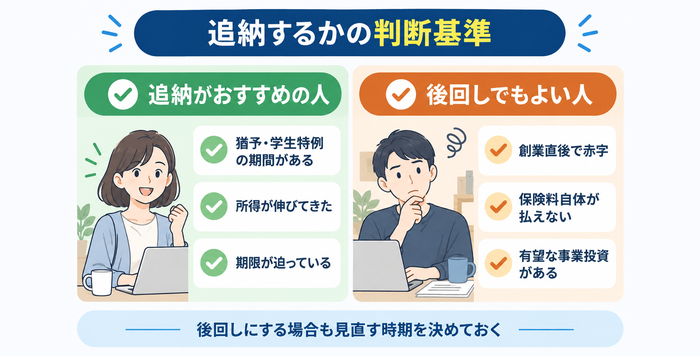
基本的に追納をおすすめしますが、追納する時期については自分の状況を踏まえて判断しましょう。
追納をおすすめする人
次のいずれかに当てはまる人は、追納を前向きに検討する価値があります。
- ・納付猶予や学生納付特例の期間がある人
- ・所得が伸びて税率が上がり、社会保険料控除の効果が大きい人
- ・事業が安定し、数か月分の運転資金を確保したうえで余裕資金がある人
- ・追納できる期限(10年)が迫っている人
なかでも猶予や学生納付特例の期間は、追納しない限り年金額に反映されません。当てはまる項目が多い人ほど、早めに年金事務所で追納できる月数と金額を確認しておきましょう。
後回しにしてもよい人
一方で、次のような状況にある人は、追納を急がず事業や生活の立て直しを優先してかまいません。
- ・創業直後で赤字が続き、手元資金を事業に集中させたい人
- ・当年度の保険料自体が納められず、免除や猶予を申請している人
- ・追納資金を投じるより明らかにリターンの高い事業投資が目の前にある人
ただし、追納できる期限は待ってくれません。後回しにする場合も「翌年の確定申告後に再検討する」などと時期を決め、加算額が増える前に見直してください。
追納手続きの流れ
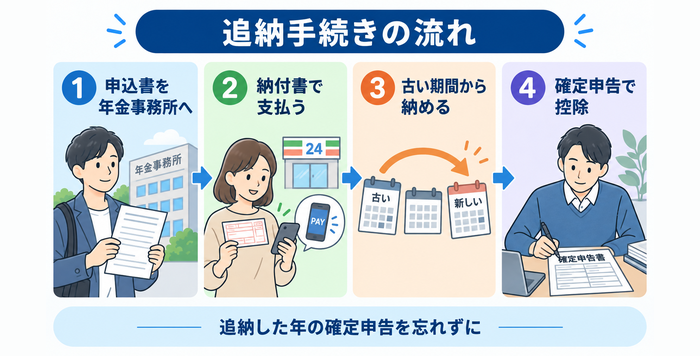
国民年金保険料を追納すると決めたら、手続きは4つのステップで進みます。
申込書を年金事務所へ
「国民年金保険料追納申込書」を、お近くの年金事務所に窓口または郵送で提出します。ねんきんネットで申込書を作成する機能もありますが、電子申請ではないため、印刷して年金事務所へ提出する必要があります。
期限直前の提出だと間に合わない場合があるので、早めに出しましょう。
納付書で保険料を納める
申込書が承認されると、日本年金機構から納付書が届きます。金融機関や郵便局の窓口、コンビニ、Pay-easyによる電子納付、スマートフォンアプリで納付できます。追納は月単位で申し込めるため、資金に合わせて分けて納める形も可能です。
古い期間から納付する
追納は、原則として古い期間の保険料から順に納める決まりです。免除の期間と猶予・学生納付特例の期間の両方がある人は、どちらを優先するか年金事務所に相談してください。
確定申告での書き方
追納した年の確定申告では、確定申告書の「社会保険料控除」欄に、通常の保険料と合算した金額を記入します。日本年金機構から届く社会保険料(国民年金保険料)控除証明書を添付または保管してください。
追納とあわせて使いたい制度
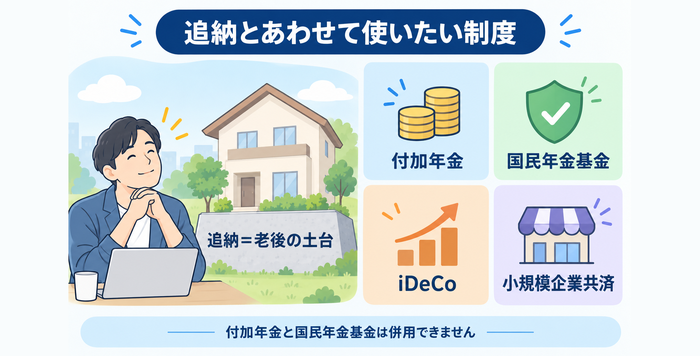
追納は老後の土台づくりで、それ以上の上乗せは別の制度で行います。個人事業主が使える主な4制度を比較しました。付加年金と国民年金基金は併用できず、国民年金基金とiDeCoは掛金の枠を共有する点に注意してください。
| 制度 | 掛金 | 特徴 | 併用の注意点 |
|---|---|---|---|
| 付加年金 | 月400円 | 年額200円×納付月数を終身で上乗せ | 国民年金基金とは併用不可 |
| 国民年金基金 | 月68,000円まで | 終身年金を上乗せ、掛金は全額所得控除 | iDeCoと合算で68,000円、付加年金と併用不可 |
| iDeCo | 月68,000円まで | 自分で運用、掛金は全額所得控除 | 国民年金基金・付加保険料と合算、60歳まで引き出せない |
| 小規模企業共済 | 月1,000〜70,000円 | 廃業・退職時に共済金、掛金は全額所得控除 | 上記3制度と別枠で併用可 |
付加年金
付加年金は、国民年金保険料に月400円を上乗せして納めると、年額200円×納付月数が老齢基礎年金に加算される制度です。2年受け取れば納めた分を回収でき、以後は受け取るほど得になります。
国民年金基金
国民年金基金は、第1号被保険者が終身年金を上乗せできる公的制度で、掛金は全額が社会保険料控除の対象です。上限は月68,000円(iDeCoと合算)ですが、2026年12月分の掛金から月75,000円に引き上げられ、自営業者は準備枠が年間84,000円分広がります。
加入すると付加年金は利用できず、保険料の免除・猶予中は加入できません。また年金額が加入時に確定する確定給付型のため、公的年金本体と違いインフレには対応できません。効率よく老後資産を増やすためにも、iDeCoとの併用が有効です。
出典:国民年金基金連合会「掛金について」
出典:国民年金基金連合会「加入条件・資格」
iDeCo
iDeCo(個人型確定拠出年金)は、自分で掛金を運用する私的年金です。掛金は全額所得控除で、第1号被保険者の上限は国民年金基金や付加保険料と合算して月68,000円となっています。
制度改正により、上限は2026年12月1日から月75,000円に引き上げられる予定です。運用次第で元本割れするリスクと、原則60歳まで引き出せない制約は理解しておきましょう。
出典:iDeCo公式サイト「iDeCo(イデコ)をはじめるまでの4つのステップ」
出典:厚生労働省「2025年の制度改正」
小規模企業共済
小規模企業共済は、個人事業主や小規模企業の役員のための退職金制度です。掛金は月1,000円から70,000円まで500円単位で設定でき、全額が所得控除になります。廃業や退任のときに共済金を受け取れるため、年金とは別枠で廃業時のまとまった資金を用意する制度です。
国民年金保険料の追納に関するQ&A
追納を検討する人からよく寄せられる疑問を、簡潔にまとめました。
追納しないとどうなる?
免除期間は年金額が減額されたままになり、猶予・学生納付特例の期間は年金額にまったく反映されません。そして免除や猶予を受けた月から10年を過ぎると、追納する権利そのものが消えます。
遡って免除申請は可能?
可能です。未納になっている期間でも、納付期限から2年を経過していなければ、申請時点から2年1か月前までさかのぼって免除や猶予を申請できます。承認されれば未納ではなくなり、後から追納できる期間に変わります。
カード払いはできる?
追納は納付書による納付が基本で、通常の保険料で使える口座振替やクレジットカード納付は利用できない扱いです。追納する月分を選んで申し込めるので、無理のない範囲で少しずつ納めることは可能です。
厚生年金に加入していても追納できる?
できます。現在は会社員や法人の役員として厚生年金に加入していても、過去の免除・猶予期間が10年以内なら追納の対象です。個人事業主から法人成りして役員報酬を受けている経営者にも当てはまります。追納できないのは、すでに老齢基礎年金を受け取れる人だけです。
まとめ
追納には、事業資金を圧迫する、加算額で割高になる、回収に約10年かかるといったデメリットがあります。それでも厚生年金のない個人事業主にとって、老齢基礎年金は老後の土台であり、猶予期間は追納しなければ1円も反映されません。
追納した保険料は全額が所得控除になるため、所得が伸びた年に10年の期限内で納めれば、節税と老後資金づくりを同時に進められます。資金繰りに支障が出なければ、追納を前向きに検討してください。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳