中小企業防災・減災投資促進税制とは?対象やメリット、注意点などを徹底解説

災害対策を進める際に有効な制度
地震や台風、豪雨、洪水などの自然災害は、企業の事業活動に大きな影響を及ぼす可能性があります。
特に中小企業では、設備の損壊や停電、断水、浸水などによって事業を一時的に停止すると、その間の売上減少だけでなく、取引先への納品遅延や従業員の安全確保など、様々な問題につながります。
そこで活用を検討したいのが「中小企業防災・減災投資促進税制」です。
この制度は、防災・減災のための設備投資を行う中小企業を税制面から支援するもので、一定の要件を満たせば、対象設備について取得価額の16%の特別償却を受けられます。
今回は、中小企業防災・減災投資促進税制について詳しく解説していきます。制度の内容について理解したい人は、ぜひ参考にしてください。
この記事の目次
中小企業防災・減災投資促進税制とは
まずは、中小企業防災・減災投資促進税制の概要を解説していきます。
中小企業の防災・減災に向けた設備投資を支援する税制
自然災害が発生した場合、企業は建物や機械の損壊だけでなく、電力・水道などのライフライン停止、物流網の寸断、従業員の出勤困難など、様々な影響を受けます。
こうしたリスクに備えるためには、非常用電源や浄水装置、排水ポンプ、止水板などの設備を事前に整えておくことが重要です。
中小企業防災・減災投資促進税制は、防災・減災に役立つ設備投資を行う企業に対して、税務上の優遇を行う制度になります。
制度の利用には、対象設備を「事業継続力強化計画」などに記載して認定を受けることが必要です。
計画を作成する過程で自社の災害リスクを整理できるため、税負担を抑えるだけでなく、防災対策を具体化するきっかけにもなります。
特別償却16%が認められる
この制度の大きな特徴が、対象設備について取得価額の16%を特別償却できる点です。
特別償却とは、通常の減価償却に加えて、一定の金額を前倒しで費用として計上できる仕組みです。
通常、設備の取得価額は耐用年数に応じて複数年にわたって減価償却します。
これに対して特別償却を利用すると、対象設備を取得した事業年度に通常より多くの減価償却費を計上できます。
ここで注意したいのは、「税額が16%減る制度」ではないことです。
例えば、1,000万円の対象設備を取得した場合、16%にあたる160万円を特別償却可能です。
仮にこの160万円に対する実効的な税負担率を30%とすると、その年度の税負担を単純計算で約48万円抑える効果が考えられます。
ただし、実際の税額は企業の所得状況や税率、ほかの制度の適用状況などによって異なります。
つまり、16%分の税金が直接免除されるのではなく、減価償却を前倒しすることで課税所得を圧縮し、税負担を繰り延べる効果を得られる制度と理解することが重要です。
- 【モデルケース】
設備の取得価額:1,000万円
特別償却:1,000万円×16%=160万円
特別償却による追加的な損金算入:160万円
税率を30%と仮定した場合:160万円×30%=48万円
この場合、単純計算では当該事業年度の税負担を約48万円抑える効果が見込まれます。
ただし、特別償却は税負担そのものを永久に16%削減する制度ではなく、減価償却費の計上時期を前倒しする側面があります。
そのため、導入年度だけでなく、翌年度以降の減価償却も含めて資金繰りを検討することが大切です。
中小企業防災・減災投資促進税制はいつまで?
中小企業防災・減災投資促進税制には認定を受ける期限が設けられています。2026年10月現在、認定対象期間は2027年3月31日までです。
制度を利用したい企業は、期限だけでなく、計画の作成・申請・認定に必要な期間も考慮して早めに準備する必要があります。
2027年3月31日までに計画の認定を受ける
制度を利用するには、2027年3月31日までの認定対象期間中に「事業継続力強化計画」または「連携事業継続力強化計画」の認定を受ける必要があります。
単に2027年3月31日までに設備を購入すれば良いというわけではない点に注意してください。
また、申請から認定までには一定の期間がかかります。
中小企業庁によると、事業継続力強化計画の申請から認定までの標準処理期間は約45日です。
そのため、期限直前になって申請すると、認定が間に合わない可能性があります。
設備導入の予定が決まっている場合は、設備の選定と並行して計画作成を進め、余裕を持って申請することが重要です。
設備は認定から1年以内に取得・事業供用する
計画の認定を受ければ、いつ設備を購入しても良いわけではありません。
税制の対象となる設備は、原則として計画の認定を受けた日から1年以内に取得などを行い、事業の用に供する必要があります。
例えば、2026年12月1日に計画の認定を受けた場合、対象設備については原則として2027年12月1日までの期間を意識して導入を進めることになります。
ただし、制度の認定期限と設備取得期限は別に考えることが必要です。
2027年3月31日までに計画認定を受ければ、その認定日から1年以内に設備を取得できる場合があります。
そのため、制度利用を検討している企業は「認定期限」と「認定後1年以内」という2つの条件を確認しておいてください。
中小企業防災・減災投資促進税制の対象
この税制を利用するには、企業が制度の対象者に該当するだけでなく、対象となる設備を取得する必要があります。また、設備については取得価額の要件も設定されています。
2026年度の制度変更では、器具及び備品の取得価額要件が30万円以上から40万円以上に引き上げられました。
設備投資を予定している企業は、以前の制度情報をそのまま利用せず、現在の取得価額要件を確認することが重要です。
青色申告を行い、認定を受けた中小企業者が対象
基本的な対象者は、青色申告書を提出する中小事業者・中小企業者などで、一定期間内に事業継続力強化計画または連携事業継続力強化計画の認定を受けた事業者になります。
制度の対象となる「中小企業者」の範囲は制度ごとに異なるため、自社が対象になるかを確認することが重要です。
事業継続力強化計画における中小企業者の基準は、例えば以下のようなものです。
-
- 製造業・建設業・運輸業その他の業種…資本金3億円以下または常時使用する従業員数300人以下
- 卸売業…資本金1億円以下または従業員100人以下
- 小売業…資本金5,000万円以下または従業員50人以下
- サービス業…資本金5,000万円以下または従業員100人以下など
また、制度のパンフレットでは個人事業主も対象として明記されています。そのため、法人だけが利用できる制度ではありません。
ただし、青色申告などの要件があるため、個人事業主の場合も自社の状況を確認する必要があります。
事業継続力強化計画・連携事業継続力強化計画とは
事業継続力強化計画とは、中小企業が自然災害などに備えて、事前に防災・減災対策を計画する制度です。
中小企業庁では、中小企業にとって取組みやすいBCPとして位置づけています。
計画では、自社が抱える災害リスクを把握し、被害を抑えるための対策や、災害発生時の対応などを整理します。
一方、連携事業継続力強化計画は、複数の事業者が連携して防災・減災に取り組む場合の制度です。
例えば、地域の複数企業が共同で防災対策を行ったり、サプライチェーン全体で災害への対応力を高めたりする場合などに活用できます。
税制優遇を利用する場合は、対象設備を計画の中に記載しておくことが重要です。
設備投資の内容だけでなく、「その設備を何のために導入し、どのように事業継続力の向上につなげるのか」まで整理しておいてください。
対象となる設備
対象設備には、機械及び装置、器具及び備品、建物附属設備があります。2026年度の変更後の取得価額要件と主な設備例は、次のとおりです。
| 資産の種類 | 取得価額要件 | 主な対象例 |
| 機械及び装置 | 100万円以上 | 自家発電設備、浄水装置、揚水ポンプ、排水ポンプ、耐震・制震・免震装置など |
| 器具及び備品 | 40万円以上 | 自然災害による影響を軽減する機能を有する設備 |
| 建物附属設備 | 60万円以上 | 無停電電源装置、貯水タンク、止水板、防水シャッターなど |
特に注意したいのが、器具及び備品の取得価額要件です。2026年度税制改正により、従来の30万円以上から40万円以上へ引き上げられました。
過去に作成された制度解説や資料では30万円以上と記載されている場合があるため、現在制度を利用する場合は最新情報を確認してください。
また、上記の種類に該当すればすべての設備が対象になるわけではありません。
防災・減災という制度の趣旨に沿った設備であり、計画に記載されていることなど、一定の要件を満たす必要があります。
中小企業防災・減災投資促進税制を活用するメリット
中小企業防災・減災投資促進税制のメリットは、税負担を抑えながら災害への備えを強化できることです。
また、制度の前提となる事業継続力強化計画の認定を受けることで、税制以外の支援につながる場合もあります。
税負担を抑えながら防災・減災設備を導入できる
防災設備は、災害が起こらなければ直接的な売上を生み出さないケースも多く、導入の優先順位を上げにくい設備です。
しかし、災害による事業停止リスクを考えると、非常用電源や排水設備などを整えておくことは企業経営にとって重要です。
この制度を利用すれば、対象設備の取得価額について16%の特別償却ができるため、通常よりも早い段階で減価償却費を計上できます。
設備投資を行う年度の課税所得を圧縮できることから、導入時の税負担を抑え、資金繰りへの影響を緩和する効果が期待できます。
特に、今後まとまった設備投資を予定している企業にとっては、防災対策と税務上のメリットを同時に検討できる点が魅力です。
ただし、特別償却は税金そのものを16%削減するものではないため、長期的な税負担まで含めて判断することが大切です。
計画認定によって金融支援なども受けられる
事業継続力強化計画の認定を受けるメリットは、税制だけではありません。
中小企業庁によると、認定事業者は税制措置のほか、金融支援や補助金の加点など、複数の支援措置を受けられる場合があります。
つまり、防災・減災設備を導入するためだけに計画を作るのではなく、自社の事業継続に必要な対策を整理する機会として計画制度を活用することができるのです。
「災害時に誰が意思決定をするのか」「停電した場合にどの設備を優先して稼働させるのか」「従業員との連絡手段をどう確保するのか」などを整理することで、設備投資以外の課題も見つけやすくなります。
中小企業防災・減災投資促進税制の注意点
制度を利用する時は、「対象設備だから購入しておけば良い」と考えないことが重要です。
計画認定と設備取得の順序、対象設備の条件、ほかの税制との関係など、いくつかの注意点があります。
計画の認定前に対象設備を取得しない
最も注意したいのが、計画の認定前に対象設備を取得しないことです。
中小企業防災・減災投資促進税制では、事業継続力強化計画などの認定を受けた後、その計画に記載された対象設備を取得することが基本です。
中小企業庁の資料でも、認定前に取得した設備は対象外となることが明記されています。
「近いうちに設備を購入する予定だから、先に注文しておこう」と考えると、制度を利用できなくなる可能性があります。
設備の購入時期が決まっている場合は、まず制度の対象になるかを確認し、計画作成・認定のスケジュールを組んでから設備取得を進めてください。
補助金を充てた設備や中古設備などは対象外
対象設備であっても、取得方法などによっては制度を利用できない場合があります。
特に、ほかの補助制度などを利用して設備を導入する場合には、税制との関係を事前に確認する必要があります。
また、中古設備についても注意が必要です。
制度の対象設備は、防災・減災への効果や取得価額などの条件を満たす必要があり、単純に「新品か中古か」だけで判断するのではなく、設備の種類や取得方法などを含めて確認することが重要になります。
設備投資を行う際には、「補助金を使った場合と税制優遇を使った場合のどちらが有利か」を比較することも大切です。
補助金と税制を自由に組み合わせられるとは限らないため、設備を発注する前に専門家や関係機関へ確認してください。
ほかの設備投資税制と重複して適用はできない
中小企業防災・減災投資促進税制の対象となる設備については、ほかの設備投資に関する税制と重複して適用できない場合があるため注意が必要です。
例えば、中小企業投資促進税制や中小企業経営強化税制など、設備投資を支援する税制には複数の制度がありますが、同じ設備について複数の税制優遇を重ねて利用できるとは限りません。
そのため、防災・減災設備を導入する際は、「この設備が対象になるか」だけでなく、どの税制を利用するのが自社にとって有利なのかを比較することが大切です。
制度によって、特別償却が利用できるのか、税額控除を選択できるのか、対象となる設備や企業の要件がどうなっているのかなどが異なります。
例えば、同じ設備について複数の制度の対象になり得る場合でも、どちらか一方の制度を選択することになります。
今期の利益が大きく、課税所得を圧縮したい企業であれば特別償却が適しているケースもあるのです。
一方、税額控除を利用できる別制度のほうが有利になるケースもあるため、単純に「16%の特別償却があるから、この制度を使う」と決めるのは避けてください。
設備を発注・取得する前に、利用できる税制を一覧にして、適用条件や税務上の効果を比較した上で制度を選択することが重要です。
判断に迷う場合は、税理士などの専門家に相談し、自社の利益状況や今後の設備投資計画も踏まえて検討すると良いでしょう。
適用を受けるまでの手続きの流れ
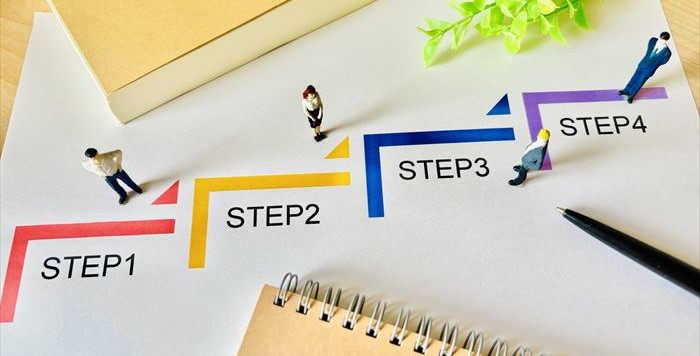
中小企業防災・減災投資促進税制を利用する場合は、設備を購入してから申請するのではなく、基本的に計画を作成して認定を受ける→対象設備を取得する→税務申告で特別償却を適用するという順番で進めます。
1.計画を作成して認定を受ける
まず、自社の事業活動にどのような災害リスクがあるのかを整理し、そのリスクに対する防災・減災対策を計画にまとめてください。
税制優遇を利用する場合は、導入予定の対象設備についても計画に記載する必要があります。
例えば「停電によって生産設備が停止するリスクがあるため、自家発電設備を導入する」「浸水による事業所内への水の侵入を防ぐため、止水板を設置する」といった形で、設備と対策の目的を結び付けることが重要です。
現在、事業継続力強化計画の申請は、単独型・連携型ともに原則電子申請となっており、電子申請にはGビズIDプライムが必要です。
また、申請から認定までの標準処理期間は約45日とされています。
そのため、設備導入を急ぐ場合でも、先に申請スケジュールを確認しておくと良いでしょう。
2.設備を取得する
計画の認定を受けたら、計画に記載した対象設備を取得し、事業の用に供します。
ここで重要なのは、認定前に設備を取得しないことと、認定から1年以内という期間を意識することです。
また、実際に購入する設備が計画に記載した内容と一致しているか、取得価額の要件を満たしているかも確認してください。
例えば、計画では自家発電設備を導入するとしていたのに、実際には別の設備へ変更する場合、税制の適用について別途確認が必要になる可能性があります。
設備投資は金額が大きくなることも多いため、発注前に税理士などへ確認しておくと安心です。
3.税務申告を行う
対象設備を取得して事業の用に供した後は、税務申告で特別償却を適用します。
制度を利用するためには、対象設備の取得を証明できる書類や、事業継続力強化計画の認定に関する書類などを適切に保存しておくことが重要です。
また、実際の申告方法や必要書類については、法人税・所得税の区分や事業者の状況によって異なるため、税理士などに確認することをおすすめします。
「計画の認定を受けたから税制優遇も自動的に適用される」というわけではありません。
認定と税務申告は別の手続きとして考え、設備の取得日や供用開始日、取得価額などを正確に管理してください。
中小企業防災・減災投資促進税制に関するよくある質問
ここでは、中小企業防災・減災投資促進税制について、特に疑問になりやすいポイントの整理です。
個人事業主も活用できる?
個人事業主も制度の対象になり得ます。
中小企業庁の税制パンフレットでは、適用対象者として「個人事業主・法人」が示されています。
ただし、青色申告を行っていることや、中小企業者に該当すること、事業継続力強化計画などの認定を受けることなど、複数の条件があります。
個人事業主だから利用できないと決めつけず、自身の事業形態や申告状況を確認してみてください。
スプリンクラーは対象になる?
対象設備として明示されている設備には、自家発電設備、浄水装置、揚水ポンプ、排水ポンプ、耐震・制震・免震装置、止水板、防水シャッターなどがあります。
一方、すべての防災設備が自動的に対象になるわけではありません。
そのため、スプリンクラーについても、設備の種類や用途、計画への記載内容などを踏まえて個別に確認する必要があります。
「防災設備だから対象」と判断せず、導入前に中小企業庁や税理士などへ確認することが安全です。
どのような会社が利用を検討すべき?
自然災害による事業停止のリスクが高く、防災・減災設備の導入を予定している中小企業は、特に利用を検討する価値があります。
例えば、停電すると生産ラインが停止してしまう製造業、浸水によって店舗や倉庫が使えなくなる企業、水や電力の供給停止によって事業継続が難しくなる企業などが考えられます。
今後、自家発電設備、排水ポンプ、止水板、無停電電源装置などの導入を検討しているのであれば、単純に設備を購入するのではなく、事業継続力強化計画と税制をセットで検討すると良いでしょう。
まとめ・中小企業防災・減災投資促進税制を活用して災害への備えを進めよう
中小企業防災・減災投資促進税制は、自然災害による事業への影響を抑えるための設備投資を税制面から支援する制度です。
対象となる中小企業が事業継続力強化計画などの認定を受け、計画に記載した対象設備を取得・事業供用することで、取得価額の16%の特別償却を利用できます。
制度の利用にあたっては、対象設備や取得価額の条件を確認することに加え、計画認定前に設備を取得しないこと、認定後1年以内に取得・事業供用することが重要です。
また、2026年度税制改正によって、器具及び備品の取得価額要件が30万円以上から40万円以上へ引き上げられている点にも注意してください。
創業手帳(冊子版)では、企業における災害時の備えや事業に関わる様々な情報を幅広く紹介しています。役立つ内容となっているので、ぜひ参考にしてみてください。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳