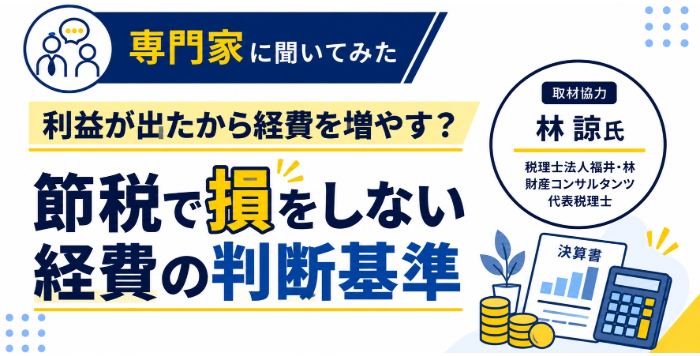
「利益が出たから経費を増やす」は大丈夫?節税で損をしない経費の判断基準(前編)

節税で失敗しやすい具体例や、経費を使うか利益を残すかの判断基準を税理士が解説
決算が近づき、「今期は利益が出そうだ」と分かったとき、「税金が減るなら何か経費を使おう」と考える経営者は少なくありません。しかし、その節税が手元資金を減らし、将来の資金調達の選択肢まで狭めてしまうことがあります。
保険への加入、決算賞与、設備・備品の購入、節税商品——決算前によく検討されるこれらの支出には、それぞれ確認しておきたいポイントがあります。そして、「経費を使うか、利益や現金を残すか」の判断は、目先の税額だけでは決められません。
今回は、税理士法人福井・林財産コンサルタンツの林 諒 代表税理士に、節税で失敗しやすい具体例と、経費を使うか利益を残すかを判断するための考え方を伺いました。
成長企業の社外CFO / 税理士(税理士登録番号 140050)
SMBC日興証券、KPMG税理士法人M&A部門を経て現職。年商3億円から10億円、10億円から30億円へ成長する企業に対し、経営戦略から逆算した財務戦略、銀行融資、資金調達、経営管理の設計・実装を支援している。上場企業(アイエーグループ株式会社|東証7509)の社外監査役も務める。
「決算書をデザインする」の、本当の意味。
決算書を、銀行の目で読む
この記事の目次
「節税=得」とは限らない|目的が「税金を減らすこと」になっていないか
林:税理士として、また成長企業の社外CFOとして400社以上の企業に関与してきましたが、節税そのものが一概に悪いわけではありません。
問題になるのは、「税金を減らすこと」が目的になって、「お金を残すこと」が後回しになるときではないでしょうか。
いちばん多いのは、決算間際に顧問税理士から「利益が出そうなのですが、どうしましょうか」という話が出て、税金が減るのであればいいか、と思って節税を進めるケースです。
このとき、判断の材料になっているのは「今期いくら税金が減るか」だけになってしまっていることが多いです。「その節税対策をした結果、現金がいくら出ていくか」「来期以降の借入に影響は出ないか」「その節税対策の出口はどうするのか」は、たいていの場合、検討されていません。
決算前にやりがちな節税4つ|注意が必要なケース
林:多くの中小企業で節税の手段として使われるもので、注意が必要なものを、具体的に4つ挙げます。
-
- 保険
- 決算賞与
- 決算直前の設備・備品の購入
- オペレーティングリースなどの節税商品
保険|「損金になるから」だけで加入すると、資金が拘束される
「保険料が損金になるから」という理由だけで加入すると、まとまった額の手元現金がキャッシュアウトし、しかも解約返戻金のピークが来るまで、実質的にその資金が拘束されることになります。
しかも、2019年の通達改正以降、かつてのように保険料の全額を損金にできる商品は原則なくなりました。「入れば節税になる」という前提そのものが変わっています。保障が必要だから加入するのは当然ですが、節税を主目的にすると、資金繰りだけが苦しくなります。
また、その保険を解約した際には収益を認識することになります。解約時にまとまって計上される収益をどのように処理していくかをセットで考えなければ、課税を将来に繰り延べただけで終わってしまうため、それにも注意が必要です。
決算賞与|要件を外すと、支払っても損金にならない
林:頑張ってくれた従業員に報いる形になる決算賞与は、本業に沿った支出であるため、良い節税手段だと思うのではないでしょうか。その考え自体は私も同意見ですし、実際にお客様に対して決算賞与を増やすことをご提案することもあります。
ただし、この決算賞与を損金算入するためには要件があります。具体的には、未払計上する場合は支給額を各人に通知することや、支払時期などの条件を満たす必要があるのです。もし要件を外すと、賞与を支払ったにもかかわらず、その期の損金にならないという最悪の結果になるため、注意が必要です。
実際、決算が締まる直前のタイミングで、利益が思った以上に出そうだから賞与を出そうと思っても、もうそのタイミングではその期の損金にはすることができず、それを知らないまま賞与を支給してしまった、といった事例は少なくありません。
決算直前の設備・備品の購入|「節税のつもりが、現金だけ減った」
林:ここは誤解が多いので、分けて説明します。
設備は、通常、減価償却で複数年に分けて費用化されます。つまり買った年に全額が経費になるわけではありません。現金は全額出ていくのに、その年の利益はあまり下がりません。「節税のつもりが、現金だけ減った」という状態になることもあるということです。
よくある話として、高級中古車を購入して節税しようと考える経営者がいらっしゃいます。確かに、減価償却できる金額は小さくありませんが、ルール上、そもそも3年10か月以上型落ちの車種でなければ、購入した年度に全額を減価償却費として経費にすることはできません。
かつ、期中に車両を購入した場合、減価償却費は使用し始めたタイミングからの月割り計算となります。そのため、期末ぎりぎりに購入した場合は、ほとんど損金を計上することができないのです。
実際に、お客様の中にも、社長車として中古のアルファードを600万円で購入したけれども、納車に思いのほか時間を要してしまったことで、実際に社用車として利用できたのが決算月になってしまったため、想定の1/12である50万円しかその期の損金にできなかった、といった事例もありました。
一方、備品は、多くの場合その年の経費になります。
とは言え、備品として一括で経費にできるものは、原則単価が10万円未満のものです。従って、それなりに節税効果を出そうと思うと、かなりの数の備品を購入しなければならなくなりますが、意味のある備品で金額を積み上げることは簡単ではありません。
また、節税目的が先行して必要のないものも買ってしまえば、減る税金は増えても出ていく現金のほうが大きい。
いずれの場合も、経費にはなるが、それで得られるメリットは限定的だと言えるでしょう。
「経費になる」ことと「得をする」ことは、まったく別の話です。
オペレーティングリースなどの節税商品|知っておきたい3つのリスク
林:航空機やコンテナのオペレーティングリースは、前払い型の節税、つまり今期の利益を将来へ繰り延べる仕組みです。
オペレーティングリース以外の節税商品も、同じような仕組みで組成されているものが多く存在します。このような節税商品は、まとまった額の損金を一発で作り出せることから、効果的な節税手段として人気のあるものです。
しかし、この繰り延べ自体は手法として成立しますが、支出額も税額に与える影響も大きいからこそ、三つのリスクを認識しておく必要があります。
①運営会社が破綻するリスク
運営会社から節税商品を通じて得た収益を受け取れるからこそ、節税商品としてのスキームが成り立ちます。しかし、実際に、節税を目的とした事業スキームを運営していた運営会社が経営破綻し、出資した企業が大きな損害を受けた例が存在します。
②資産価値が消滅するリスク
多くの場合、前払いして購入した対象資産を第三者に貸し出すことで収益を上げるスキームになっており、最終的に収支が合うような仕組みになっているものが多いです。しかし、対象資産自体の価値が失われれば、たちまちスキームの前提条件そのものが成立しなくなってしまいます。そして、その損失は当然ながら節税目的の投資を行った事業者が被ることになってしまいます。
③後から否認されるリスク
節税商品の購入当時は、これまでに税務上否認されたことはありません、といった営業トークで販売されていることがほとんどです。
一方で、税務上の取扱いは、国税当局の判断や通達の変更によって、後から覆ることもあり得ます。そのため、購入当時は大丈夫であったとしても、将来にわたって節税効果が約束される、ということにはなりません。
課税の繰り延べは「出口の設計」とセットで考える
林:最も重要なのは、課税の繰り延べは「出口の設計」とセットでなければ意味がないということです。
節税商品を使って将来へ繰り延べた利益は、いつか必ず利益として戻ってきます。そのとき役員退職金など、まとまった損金が立つタイミングとぶつけられれば有効ですが、何も設計せずに繰り延べただけなら、税金を払う時期が後ろにずれただけです。その間、資金は拘束され、自己資本も積み上がっていません。
結果、その時の法人税は減額できたけれども、自己資本は積み上がっていないので銀行評価は一向に上がらず、資金が必要になったタイミングで融資が受けられなくなってしまう会社も多く存在します。
節税を繰り返した結果、融資を受けられず大型案件を失注した事例
林:実際にあった、とある中小企業の事例をご紹介します。
その会社は、年商1.5億円で、年々仕事は増えていたため売上高は伸びており、稼ぐ力もありましたが、なるべく税金を支払いたくないという社長の意向から、毎年節税を繰り返していました。
具体的には、車を購入したり、保険を契約したり、毎期まとまった節税対策を行うことで、利益の調整をしていました。その結果、毎期わずかに利益が残るような決算が続いていました。
しかし、3年ほど経過したある年、以前購入した車が値上がりしたため売却したところ、想定以上の利益が出てしまい、法人税も消費税も想定よりも多額になってしまいました。何とか納税自体は行ったものの、納税によって手元キャッシュが大きく減少してしまいました。
そんな中、今度は大型案件の話が舞い込んできました。社長もどうにかその案件を成約するために、必要な先行資金を融資で調達しようと銀行に融資の相談をしました。しかし、それまでずっと節税を繰り返していて自己資本がほとんど積みあがっていなかったことから融資審査は難航、結局融資を受けることができなかったことで、その大型案件自体も失注となってしまったのです。
この大型案件の失注をきっかけに事業の成長スピードは失速、状況を打開しようといろいろ手を打ったもののなかなか上手くいかず、それらの打ち手に使った経費が利益を削り、最終的には赤字で着地することになってしまい、その後も業績が低迷していってしまいました。
この中小企業のように、その時は良かったかもしれない節税対策が、実は将来のチャンスや事業成長の可能性を潰してしまっている……そんな事例は実は身近にたくさん存在しているのです。
経費を使うか、利益を残すか|判断の分かれ目は「会社をどうしたいか」
林:判断の分かれ目は、実はもっと手前にあると考えています。
それは、会社をこれから伸ばしたいのか、いろいろなことをやっていきたいのか。それとも、現状維持でいいのか、もうそんなに長く経営を続けるつもりはないのか。ここで答えが変わると考えています。
現状維持でよいなら、税負担を抑える判断は合理的です。問題は、伸ばしたいと言いながら、節税を優先している場合です。この2つは原則両立しません。
伸ばしたいなら、キャッシュが必要
会社を良くするための施策には、必ず先にキャッシュが必要になります。採用、広告、仕入、出店、設備、新規事業。どれも先に支出が発生します。
そして、まとまったキャッシュを利益の積み上げだけで用意しようとすると、非常に長い時間がかかります。なぜなら、税引後の利益でしかキャッシュが貯まっていかないからです。私の実感では、融資を活用する場合と比べて3倍から7倍の時間が必要になります。
つまり、「利益が出そうだから節税する」という判断は、自ら経営のスピードを落とし、資金調達という選択肢を自分で狭めているということです。
だからこそ、融資が受けられる状態を作っておくことが重要になってくる。そうすると、自ずと経費を使って節税をしよう、という考え方よりも、一定利益や現金を会社に残しながら経営をしていく、という考え方を持つことが重要になります。
銀行が決算書のどこを見ているのか、利益や自己資本が融資にどう影響するのかについては、後日公開のインタビュー後編で詳しく解説します。
決算前に確認したい5つのポイント
-
- 今の手元資金は、月商の何か月分あるか(最低月商1か月分、できれば月商2か月分以上のキャッシュを持てるようにしたい。これを下回るなら、現金を減らす判断は慎重に)
- 今後3年で、どんな投資を予定しているか(採用、広告、仕入、出店、設備)
- その投資には、いくら必要か
- そのうち、いくらを借入で賄う想定か
- 今の決算書で、その金額を借りられそうか
この5つが明確になっていれば、経費を使うべきかどうかは自然に決まります。見えていない状態で「節税しますか」と聞かれるから、判断できないのです。
また、支出のなかでもすぐ費用になるもの(賞与、広告費など)と、複数年に分けて費用になるもの(設備)では、その年の利益への効き方も変わってきます。「経費を使う」とひとくくりにせず、そこは分けて考えるようにしましょう。
林:節税は、目的ではなく手段です。手段が目的になると、会社は伸びなくなります。
私がお伝えしたいのは、「税金を払いましょう」ということではありません。「税金を減らす」という基準ではなく、別の基準で決算を考えてくださいということです。
-
- 会社を、どこまで伸ばしたいか
- 社長として、いろいろな選択肢を持った状態で経営をしたいか
- どのくらいのスピード感を持って、経営をしていきたいか
この3つで考えると、答えは変わってきます。
※本記事では一般的な考え方をご紹介しています。
税務上の取り扱いは会社の状況や取引内容によって異なるため、個別の判断については顧問税理士などの専門家にご相談ください。
決算前の節税は、目先の税額だけでなく、手元資金や今後の事業計画まで含めて判断することが大切です。
後編では、銀行が決算書のどこを見ているのか、節税が融資にどう影響するのかを林先生に詳しく伺っています。
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳