大家さんは免税事業者でいいの?インボイス登録が必要なケースを解説

住宅の大家さんなら免税事業者のままでも問題ないケースが多い
2023年からインボイス制度がはじまりました。
大家さんを営んできた人の中にも「賃貸経営をしているがインボイス登録が必要なのか」「免税事業者のままでいると入居者に迷惑がかかるのか」と疑問を持つ人が多いかもしれません。
結論として、住宅用の家賃は原則として消費税が非課税であるため、住宅賃貸を中心に行っている大家さんは、インボイス制度の影響は限定的です。
一方で店舗や事務所、駐車場などを貸している場合は消費税が関係するため、取引先によってはインボイス登録を検討する必要があります。
インボイス制度の概要や大家さんに与える影響についてまとめました。
この記事の目次
大家さんは免税事業者のままでいい?
インボイスを発行するには、適格請求書発行事業者として登録を受ける必要があります。免税事業者が登録を受ける場合は、原則として課税事業者となります。
大家さんの中には免税事業者も多くいるはずです。そもそも大家さんが免税事業者を継続していることで問題はあるのでしょうか。
住宅のみを貸している場合
消費税は、事業者が取引先や顧客から預かった消費税から仕入れなどで支払った消費税を差し引いて、差額を国に納める仕組みです。
この支払った消費税額を差し引くことを「仕入税額控除」といいます。
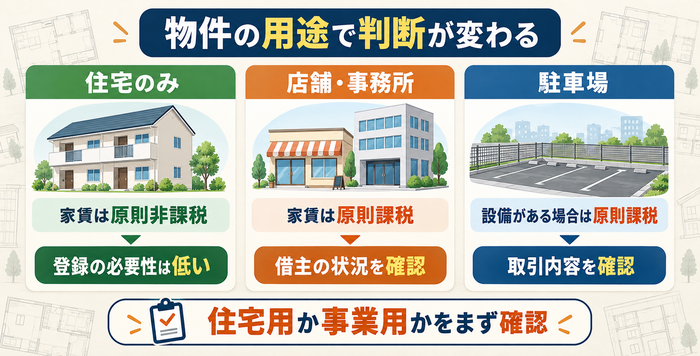
住宅の貸付けは消費税法上原則として非課税取引きに該当します。つまり、預かった消費税がないため住宅のみの家賃収入であれば消費税は課されません。
住宅賃貸のみを行っている場合、住宅家賃は原則として非課税となるため、課税売上は発生しないこととなります。
そのため、インボイス登録をしなくても取引上の支障はほとんど生じません。
住宅家賃のみを収入源とする大家さんは、インボイス登録による事業上のメリットが基本的に小さいといえます。
店舗・事務所を貸している場合
2023年10月1日からは、原則としてインボイス(適格請求書)がなければ仕入税額控除ができないルールに移行しました。
そのため、取引先や顧客からインボイスを求められるケースが発生する可能性があります。
店舗や事務所など事業用物件の家賃収入は、消費税法上原則として課税対象に該当する取引きです。
つまり、借主が課税事業者である場合、仕入税額控除のためにインボイスの発行を求められる可能性があります。
課税対象の家賃収入がある大家さんは、借主の状況を踏まえてインボイス登録の要否を検討してください。
駐車場を貸している場合
土地の貸付けは原則として消費税が非課税とされています。しかし、設備をともなう駐車場は課税対象となる場合があります。
駐車場として地面を整備したり、フェンスや区画などを設けたりして駐車場として利用させている場合は、原則として課税対象です。
アパート経営とあわせて駐車場収入を得ている大家さんは、課税対象となる取引きか確認した上で、課税売上高を集計してください。
大家さんが免税事業者になる条件
免税事業者は、消費税の納付義務が免除されるため事務コストなどの負担を下げられます。
しかし、一定の条件に該当する場合には大家さんも課税事業者になることがあります。
ここでは、大家さんが免税事業者となる条件をまとめました。
基準期間の課税売上高が1,000万円以下
原則として、基準期間における課税売上高が1,000万円以下であれば免税事業者となります。ただし、特定期間の課税売上高などによって課税事業者となる場合もあるのです。
基準期間とは、個人事業主の場合は基準期間は前々年、法人の場合は前々事業年度を指します。この期間の課税売上高によって課税事業者になるかどうかを判定します。
家賃収入が多くても、その中に非課税の収入が含まれていれば課税売上高としてはカウントされません。
課税事業者に該当するか判断するには、家賃収入の額ではなく課税売上高がいくらあるかを確認してください。
住宅家賃は課税売上高に含まれない
住宅の貸付けによる家賃収入は消費税法上原則として非課税とされているため、課税売上高には含まれません。
つまり、年間の家賃収入が1,000万円を超えていても、その全額が住宅家賃であれば課税事業者ではありません。
家賃収入が非課税であることの背景には社会政策的な配慮があります。
住居は生活に欠かせないものであり、居住者の経済的負担を軽減して生活の安定を図る目的で消費税が非課税とされています。
つまり、住宅家賃は課税売上高に含まれないため、住宅賃貸のみを行っている場合は、基準期間や特定期間などの判定で免税事業者となるケースが多いということです。
一方で、事業用物件の賃貸や、1カ月未満の貸付けなど住宅の貸付けに該当しない取引きでは、消費税の課税対象となる場合があります。
店舗・事務所・駐車場などの収入には注意
店舗や事務所として貸している物件の賃料収入は消費税の課税対象となります。そのため、課税事業者になるかどうかを判定するには、金額の確認が欠かせません。
また、住宅と店舗が混在する物件では、家賃収入を一括りにせず課税部分と非課税部分を分けて管理する必要があります。
月極駐車場なども、駐車場としての施設の利用にともなって土地を貸し付けている場合は課税取引きとなります。
大家さんが免税事業者のままでいるメリット
大家さんとひとくくりにしても、課税事業者と免税事業者の両方がありえます。免税事業者のままでいるメリットにはどのようなものがあるのでしょう。
消費税の申告・納税が原則不要
免税事業者のままであれば、原則として消費税の申告や納税を行う義務が発生しません。
消費税の申告が不要になることで、確定申告にかかる事務負担や計算の手間を抑えることができます。
さらに、納税義務がないため、消費税分の資金繰りを気にする必要がない点もメリットです。納税するための資金の有無を気にしなくて済むので、経営上の負担を軽くできます。
インボイス制度への対応負担を抑えられる
課税事業者になるとインボイスの発行や消費税申告といった事務作業が新たに発生するのです。
免税事業者のままであれば、こうした事務作業を増やさずに済み、業務負担を最小限に抑えられます。
住宅賃貸が中心の場合、入居者である個人がインボイスを必要とする場面はほとんど発生しません。
そのため、事務コストを増やしてインボイス登録する必要性が低いと考えられます。
大家さんが免税事業者のままでいるデメリット
大家さんが免税事業者であり続けることで、事務コストを抑えるメリットがあります。その一方でデメリットもゼロとは言い切れません。
ここでは、大家さんが免税事業者のままでいるデメリットについてまとめました。
事業者の借主からインボイスを求められる可能性がある
店舗や事務所を法人や個人事業主に貸している場合、借主が仕入税額控除のためにインボイスを必要とするケースが発生する可能性があります。
大家さんが免税事業者のままだとインボイスを発行できないため、借主が仕入税額控除を受ける際に影響する可能性があります。
ただし、2026年10月1日から2028年9月30日までは、一定の要件を満たせば仕入税額相当額の70%を控除できる経過措置が設けられました。
インボイスを発行できないことにより、ほかの物件が選ばれるリスクが発生します。
借主が課税事業者として仕入税額控除を適用している場合には、インボイスの有無が取引継続の判断材料になり得ます。
テナント募集で不利になる可能性がある
事業用物件では、インボイスを発行できるかどうかがテナント側の入居判断の材料になることがあります。
条件が同程度の物件であれば、インボイスに対応している貸主の物件が仕入税額控除を利用できるため、メリットが大きいと判断されます。
その結果、免税事業者が大家の物件よりも選ばれやすくなる可能性があります。
もちろん、借主の中にはインボイスを必要としない事業者もいるため、一律に不利になるとは限りません。
しかし、可能性として不利になるケースがないとは言い切れないでしょう。
免税事業者の大家さんでもインボイス登録を検討したほうがいいケース
免税事業者の大家さんであっても、これからインボイス登録を検討すべきケースもあります。
以下では、どういった場合にインボイス登録を検討したほうがいいのかをまとめました。
店舗・事務所など事業用物件を貸している
事業用物件の賃貸は消費税の課税取引きに該当します。そのため、住宅賃貸のみの場合よりも登録の必要性が高いです。
事業用物件の割合が多い大家さんほど、借主の状況によってはインボイス未登録による影響を受ける可能性があります。
インボイス登録の要否は、賃料収入の構成によって変わります。課税対象の賃料収入がある場合は、登録の要否を早めに検討しておくほうが良いです。
借主が課税事業者でインボイスを必要としている
借主が法人や個人事業主であっても、必ずインボイスが必要になるとは限りません。重要なのは借主が課税事業者として仕入税額控除の適用を受けているかどうかです。
借主が免税事業者であればインボイスの有無は直接関係しません。インボイスが必要であるかどうか、実際の状況確認で判断してください。
今後テナント向け物件を増やす予定がある
現在は住宅賃貸が中心でも、今後店舗や事務所を増やす計画があれば登録を検討する余地があります。
課税対象となる事業用物件が増えるほど、借主が仕入税額控除を受ける際にインボイスの有無が影響する場面も増える可能性があります。
中長期的な事業計画を踏まえて、登録のタイミングをあらかじめ検討してスケジュールに組み込んでください。
大家さんが免税事業者のままでいいか判断するポイント
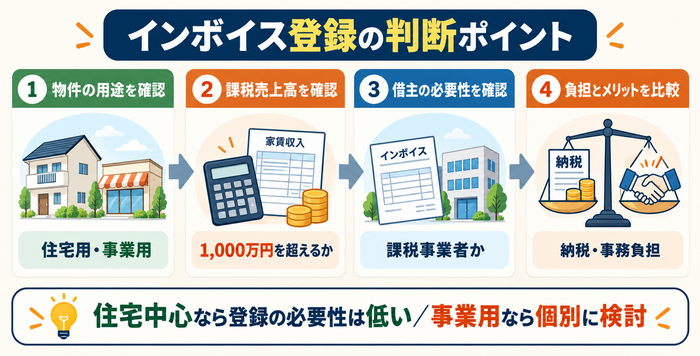
大家さんが免税事業者のままでいいか判断できるよう、ポイントを表にまとめました。続いて、判断の手順を順番に解説します。
これからインボイス登録するかどうか迷っているのであれば、ぜひ参考にしてください。
| 大家さんの状況 | インボイス登録の必要性 |
|---|---|
| 住宅のみを個人に貸している | 基本的に低い |
| 住宅を法人の社宅として貸している | 原則として登録不要・契約内容を確認 |
| 店舗・事務所を貸している | 検討する |
| 課税事業者のテナントが入っている | 借主の意向も確認 |
| 駐車場収入がある | 課税取引きに該当するか確認 |
| 基準期間の課税売上高が1,000万円を超えている | 課税事業者に該当するか確認 |
まず「住宅用」か「事業用」か確認する
インボイスを検討する前に、家賃収入が消費税の課税対象かどうかを確認することが最初のステップです。
住宅用と事業用が混在する物件では、用途ごとに家賃を分けて確認しなければいけません。
用途の確認を怠ると、課税売上高の判定を誤ってしまう可能性があります。税務上のリスクを防ぐためにも、「住宅用」と「事業用」の物件は明確に線引きしてください。
住宅と店舗が混在する場合は、契約内容や実際の利用状況などを確認し、住宅部分と店舗部分を合理的に区分します。
契約書を作成する前の段階でどういった扱いになるのか明確にしておくようにしてください。
課税対象となる売上がいくらあるか確認する
インボイス登録するかどうかは、住宅家賃を含めた総家賃収入だけで判断せず、課税対象となる売上部分を切り分けて確認してください。
店舗家賃や駐車場収入などを個別に集計し、課税売上高が1,000万円を超えるかどうかを確認します。
基準期間などの判定により課税事業者に該当する場合は、免税事業者のままではいられません。 課税事業者になれば、消費税の申告と納付が必要になります。
物件を売却した場合、建物部分の売却は課税売上となりますが、土地の売却は非課税です。
そのため、不動産の売却がある場合には、建物部分などの課税売上を含めて課税事業者に該当するか確認してください。
借主がインボイスを必要としているか確認する
事業用物件を貸している場合でも、借主の課税状況によってインボイスの重要性は異なります。
借主が仕入税額控除を必要としているかどうかを確認することが、登録要否の判断材料です。
借主に直接確認すれば、実際の必要性を正確に把握した上で判断できます。契約内容を確認して、事業用の場合にはインボイスが必要かどうかを確認してください。
課税事業者になった場合の負担を比較する
インボイス登録の必要性を確認した後は、実際に課税事業者になった場合の負担をシミュレーションしてみます。
インボイス登録によるテナントや借主との取引上のメリットと、申告・納税による負担を比較しなければ判断できません。
インボイス登録をすると原則として課税事業者となるため、登録後は消費税の申告・納税が必要になります。
登録によって得られる取引上のメリットと、消費税の納税・事務負担を比較して判断してください。
住宅中心の大家さんは免税事業者のままでも問題ないケースが多い
住宅家賃は原則として消費税が非課税であるため、住宅賃貸のみの大家さんは登録の必要性は高くありません。
一方で、店舗や駐車場など課税対象の収入がある場合は、課税売上高や借主の状況を確認した上で判断してください。
免税事業者を続けるか登録するかは目先のコストの有無だけで判断するものではありません。
自身が持つ物件の構成と将来的な計画を踏まえて長期的視点で判断するようにしてください。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳