家族・親族への業務委託は可能?経費にできる条件や契約書を作るポイントなどを解説

家族・親族への業務委託には注意点が複数ある
個人事業主として事業を行っている場合、家族や親族に業務の一部を委託したいと考えることがあります。
特に、「誰かを雇うほどではないか繁忙期だけ手伝って欲しい」「日々の業務の一部だけを依頼したい」という場合、家族や親族なら頼みやすさがあるものの、業務委託として頼めるのか、給与の支払いはできるのかなどの疑問を抱く人もいます。
もちろん、家族や親族に業務委託をお願いすること自体は問題ではありませんが、注意点があることも知っておくべきです。
当記事では、家族や親族に業務委託ができるのかに加えて条件や契約書などの作成ポイントについて解説します。
この記事の目次
家族・親族への業務委託はできる?
個人事業主として仕事を担っている場合、家族や親族に対して業務委託を結んで仕事を依頼することができるのかについて解説します。
家族への業務委託自体が禁止されているわけではない
家族へ一部の業務を委託したいと考えた場合、条件によっては委託できます。
家族に対して業務委託できる条件は、依頼主が「個人事業主」もしくは「法人」であることに加えて、家族と同一生計かどうかによって変わるのです。
依頼主が法人である場合、報酬基準が適正な金額であれば経費にすることができ、個人事業主で生計が分かれている場合は通常の外部事業者と同じように支払った費用は経費に計上できます。
一方、個人事業主と同じ生計の家族は専門性や独立した作業でも業務委託ができない仕組みです。
個人事業主と法人では税務上の扱いが異なる
個人事業主と法人の場合は、税務上でも給与の支払いなどが異なってくるので注意しなくてはなりません。
個人事業主が家族や親族と業務委託する場合、生計を一にしている場合は原則必要経費にすることはできませんが、青色申告者に限り青色事業専従者給与に関する届け出の提出で一定の要件を満たしていた場合は経費にできます。
一方、法人で家族や親族に給与を支払う場合は、適正な金額の範囲であれば経費計上が可能です。
法人が親族に業務委託を行った場合、支払い内容自体が税務上の外注費として認められるかどうかで雇用についての判断も変わってきます。
契約では業務委託としていても働き方次第で社員と変わりないと判断されてしまった場合は、給与に変わるので外注とわかるような契約書や請求書などを残しておく必要があります。
家族・親族への業務委託費を経費にできる?
家族や親族と業務委託をする際には委託費として支払いが必要ですが、家族や親族に経費から支払いができるのかについて解説します。
個人事業主:生計を一にする親族への支払いは原則必要経費にできない
事業を立ち上げたばかりの頃、家族に事務作業を手伝ってもらっているため、給与としての支払いを経費に含めたいができるのかという疑問を抱くことがあります。
しかし、所得税法では生計を一にする家族や親族に対しての支払いは原則経費計上できません。
できない理由は、家族間で自由に所得を分散させて課税逃れを起こす可能性があるからです。
配偶者に支払う給与、賞与、親族から購入したサービスや物品への対価、家族や親族が持つ物件の家賃、親族への外注費、業務委託料などは経費になりません。
ただし、同居していてもお互いに生計を独立させている場合は該当しないケースもあります。
個人事業主:生計を別にする親族の場合は必要経費にできる可能性がある
生計を一にしている場合は経費計上ができないことを説明しましたが、その反対に生計を別にしている場合は、通常の従業員などと同様に必要経費を含めることができます。
ただし、経費に計上できる条件として正当な契約を行って実際に仕事をしている証明、労働内容や環境に見合った金額を支払っているか、受け取った側は確定申告などで収入を証明しているかなどがあります。
また、個人事業主側にも生計を別にしている親族に対して給与を支払うことで節税も期待できるため、家族に対して給与を支払った個人事業主は経費の申請を忘れないように行ってください。
法人:親族への業務委託でも経費にできる可能性がある
個人事業主の場合、家族や親族に対して業務委託の実態があって生計を一にしていなければ原則経費に含めることができます。
しかし、法人の場合は個人事業主のような制限をされることがなくなります。つまり、家族や親族との業務委託費を経費に含めることができるということです。
経費は、業務実態の有無、報酬額の適性、契約書や請求書の有無、独立性のある業務であることがポイントです。
法人の場合、業務内容と見合った金額であれば経費計上ができるので、請求書や領収書を保存しておけば問題ありません。
考え方としては、ほかの会社に支払う業務委託費と同様の扱いです。
家族・親族への業務委託と給与の違い
家族や親族に対して業務委託と給与での支払いは、どのような違いがあるかを解説します。
業務委託は雇用関係ではなく仕事の完成・役務の提供を依頼すること
家族や親族に対して仕事の対価を支払う際に、「業務委託」とすべきか「給与」とすべきか迷うかもしれませんが、これらの言葉は使い方や意味が異なります。
そもそも、業務を委託して契約して遂行した場合は「業務委託」と考えるので対価は「報酬」になります。
一方、雇用契約を結んで遂行した業務については「給与」という区別です。
業務委託の場合は、個人事業主やフリーランス扱いなので請負契約や委任契約などとなり、仕事の完了にともなって報酬が支払われます。
雇用契約は、労働基準法や労働契約法に基づいて労働に従事してこれに対する給与が支払われます。
これらの基準から、業務委託は雇い主との直接雇用を結んでおらず、仕事や役務の完成や提供にともなって報酬が得られると解釈できます。
業務委託か給与かを判断する主なポイント
業務委託か給与かの判断は、指揮命令権の有無が関係しています。
基本的に業務委託契約は、委託者と受託者の両者が対等な関係なので業務遂行に関する指揮命令は起こりません。
しかし、雇用契約では使用者が労働者に対して指揮命令権を持っています。この点で業務委託か給与かの判断が可能です。
契約書を作っただけで業務委託になるわけではない
気を付けたいのは、「業務委託契約書」を作成したからといって業務委託になるとは限らないという点です。
契約書が「業務委託契約書」になっていたとしても、実際に現場で働く従業員と同じであれば、税務上の判断が給与になる可能性があります。
出勤日、勤務時間が決まっている、作業方法について指示される、従業員と同様の勤怠管理がされているという場合、雇用との区別に注意が必要です。
必要経費にできる特例「青色事業専従者給与」とは
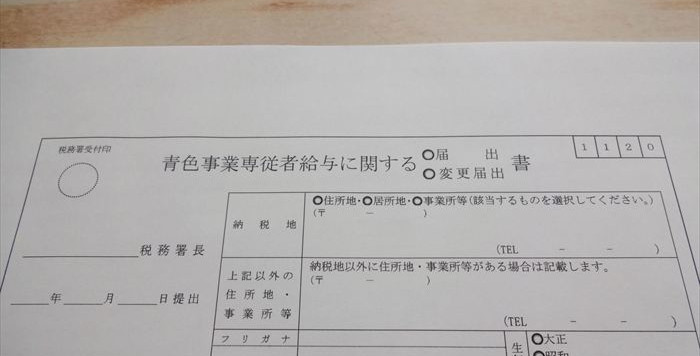
「青色事業専従者給与」は、必要経費にできる特例です。ここでは、「青色事業専従者給与」について解説します。
青色事業専従者給与とは
本来であれば、家族へ支払う給与などを経費に含められませんが、青色申告している個人事業主の場合は、一定の要件を満たすことで青色事業専従者給与が受けられます。
青色事業専従者給与は、税務署に青色申告している個人事業主が家族や親族に支払った給与を経費できる制度で所得を分散することで所得税や住民税の負担軽減が期待できます。
節税効果も大きくなるので、個人事業主なら注目すべき制度です。
青色事業専従者給与として認められる要件
青色事業専従者給与と認められるには、3つの要件を満たす必要があります。
1つ目は、給与を支払う相手と青色申告している個人事業主の生計を一にしている配偶者や親族であることです。
一緒に生活していなかったとしても、学費、生活費などの送金がされている場合は同一生計とみなされます。
また、対象は15歳以上でほかの仕事をしていないことも要件に含まれます。
例えば、高校生や大学生の家族が夏休みなどの長期休暇を使って手伝った場合は青色事業専従者給与として認められません。
専従期間は6カ月以上なので注意してください。
そして、青色事業専従者給与を申請するには、事前に管轄の税務署に「青色事業専従者に関する届出書」を提出していないと受けられません。
青色事業専従者給与に関する届出方法
青色事業専従者給与の提出は、e-Taxソフトで作成して提出、必要事項を記載して税務署の窓口もしくは郵送のいずれかです。
書類提出後でなければ青色事業専従者給与を支払うことができず、さらに給与支払いに関する書類も税務署に提出しなくてはなりません。
家族や親族なら提出しなくても問題ない、わざわざ登録の必要はないと思っていると給与の支払いができなくなります。
給与を支払う以上は給与支払者としての登録が必要であると認識しておいてください。
家族・親族と業務委託契約を結ぶ時のポイント
家族や親族と業務委託契約を結ぶ際にも気を付けたいポイントがあります。
業務内容や報酬、納期などを明確化させる
業務委託契約書は、法律などで決まった条件や項目がありません。
そのため、作成に関する明確なルールは設けられていないものの、後からトラブルを避けるために含めたい項目があります。
-
- 業務内容
- 業務に関係する経費の負担について
- 支払うタイミングと方法
- 納品期限、条件
- 契約不適合責任期間
- 有効期限や途中解約について
- 知的財産権
- 損害賠償
- 秘密保持条項
- 所轄裁判所
これらの項目に必要な内容を追加して、明確化させることが重要です。
このような契約書の作成により、家族や親族だからという曖昧さをなくし、正しい契約を結ぶことができます。
報酬額は業務内容に見合った金額に設定する
青色専従者の給与を決める際には、労働や業務内容に見合った金額に設定しなくてはなりません。
給与や報酬額が高くて平均的に大きく外れる場合は、税務署にから実質的な贈与や給与隠しと判断される可能性があります。
仕事の専門性や勤務時間などを鑑みて、第三者に依頼した場合と同等になる金額の設定が必要です。
契約書だけでなく業務を行った証拠を残す
青色専従者との契約だけでなく、実際に業務を行ってそれに対する給与を支払うという実態が求められるケースがあります。
名義だけ貸すなど勤務の実態がない場合はペナルティの対象になるので、必ず勤務を裏付ける証明を残しておくべきです。
例えば、帳簿、タイムカード、業務報告書、作業日報などは記録として残るものなので勤務実態の証明に使えます。
給与と判断されるような働き方を避ける
業務委託契約と記載された契約書の場合は、内容が給与と判断されないような働き方をしなくてはなりません。
特に従業員と近い働き方になるほど、給与と判断されるリスクが高いです。
勤務時間をタイムカードで管理する、業務手順を指示する、代替可能な仕事を行うなどは従業員と同じような扱いになるので、働き方についても注意してください。
【ケース別】家族への業務委託は経費になる?
家族に対して業務委託を行った場合、経費として計上することができるのかを解説します。
同居する配偶者に毎月事務作業を依頼するケース
同居している家族や配偶者に毎月事務作業をお願いする場合、業務委託と認められにくいです。
税務上、生計を一にしている家族は経費扱いにできず、基本的には協力して業務を遂行していると判断されます。
業務委託は、お互いに独立した状態で対等な契約を結んで行うため、この場合は手伝い程度に考えられます。
別居する兄弟にWebサイト制作を依頼するケース
家族でも別居している状態で仕事を割り当てた場合は、業務委託扱いにできます。
基本的に同居している家族は経費にできませんが、別居して生計が別となっていれば、第三者に対しての依頼と判断されるので外注費にすることが可能です。
ただし、実質的な雇用となれば給与になってしまうので、業務委託である条件について再確認しておくと安心です。
自社の社長の家族に業務を外注するケース
自社の社長家族に業務を外注する場合、基本的には業務委託です。
単純に社長の家族という特別な相手であっても、外部事業者と同じ基準での契約や管理がされていれば業務委託契約が成立します。
家族・親族への業務委託でよくある質問
家族や親族に対して業務委託をする際によくある質問をまとめてみました。
生計が同じ家族・親族への支払いは経費になる?
個人事業主の場合、生計が同じ家族や親族に対しての支払いは経費になりません。
法人であれば、業務内容に見合った金額の場合のみ経費にできます。
税務調査で給与と判断されることはある?
税務調査などで外注費が給与と判断されることがあります。
基本的に給与に判断されるのは、外注先に対する直接的な命令、勤務時間や場所の管理、報酬の性質、業務に必要な材料の負担などの要素が関係してきます。
これらの判断により、働き方や条件、環境次第で給与になるということです。
業務委託にする場合、どのような証拠や書類が必要になる?
家族や親族と業務委託する場合は、業務委託契約を締結しておくべきです。
「家族や親族だから大丈夫」ではなく、「家族や親族だからこそ」と考え、契約書を用意しておく必要があります。
具体的な業務内容、契約期間、納期、報酬の算定基準などを明記して業務を委託している
証拠が必要です。
金額の相場を決める方法は?
家族や親族であっても相場とかけ離れた金額にしてはいけません。
基本的な決め方は仕事内容、時間、市場の相場を反映させた金額を作り、そこから持っているスキルなどを考えて決めるのがポイントです。
家族特有の甘えなどを持ち込むことなく、正しい評価額を算出してください。
まとめ・注意点やポイントを理解して業務委託契約を結ぼう
家族や親族に対する業務委託は、簡単なようで注意すべき点も多いのが特徴です。
家族であっても契約の方法や内容によって節税効果も期待できるので、正しい認識をもって業務委託契約を締結させてください。
創業手帳(冊子版)では、個人事業主が気になる情報や法律の改正、節税に関する情報などを掲載しています。この機会にぜひ創業手帳をご活用ください。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳