個人事業主から合同会社を設立するには?法人成りの流れや費用・メリットを解説

個人事業主でも合同会社を設立して法人成りできる
個人事業主として働いている人の中には、将来的に会社を設立したいと考えている人も多いかもしれません。
個人事業主からでも法人成りして、株式会社や合同会社を設立できます。
ただし、「個人事業を法人へ変更する」のではなく「新たに法人を設立して事業を引き継ぐ」形である点は留意してください。
現在、新しく設立できる会社の形態は4種類ありますが、多くの場合は株式会社か合同会社を選択します。
合同会社は株式会社より設立費用が抑えられるため、法人成りの選択肢として個人事業主から注目されている形態です。
この記事では、合同会社を設立して法人成りするまでの流れや費用を解説しています。
この記事の目次
個人事業主から合同会社を設立するメリット
合同会社は、2006年の新会社法で設けられた会社形態です。合同会社では出資者が経営者となるため、出資したすべての社員が決定権を持ちます。
株式会社と並ぶ会社形態の一つであり、設立費用を抑えながら法人化できることが特徴です。
ここでは、個人事業主が合同会社を設立して法人成りするメリットをまとめました。
節税できる可能性がある
法人成りする理由としてよく聞かれるのが節税です。
法人化することで役員報酬を経費として計上できるようになり、個人の所得税負担を抑えながら手取りを確保しやすくなるケースがあります。
また、法人は退職金の設定や生命保険料の経費計上など、個人事業主では活用できない経費計上も認められています。ただし、法人化すれば必ず節税になるわけではありません。
節税効果が生まれるかどうかは利益水準や事業規模によって異なります。法人成りによって増える負担もあるので、税理士へ試算を依頼してください。
社会的信用が高まりやすい
法人格を持つことで取引先や金融機関からの信用が高まりやすくなります。個人事業主では断られていた取引や契約が成立しやすくなるといったケースもあります。
今まで自分の名前や肩書だけだった名刺や請求書にも「合同会社」と記載できるので、顧客や取引先に対して事業の継続性と安定性を示しやすくなる点も魅力です。
法人を設立すれば登記情報が公開されるようになるので、事業の透明性が高まり、新規取引先との契約交渉や融資審査でもプラスに働くと期待できます。
事業承継や共同経営がしやすくなる
合同会社は出資者(社員)を追加しやすい柔軟な組織形態です。
共同経営者を迎えて事業を拡大する際に対応しやすく、個人事業主では難しかった事業承継も、法人化することで後継者への持分譲渡という形で対応できるようになります。
事業の拡大や人材確保を見据えた組織づくりの基盤として、合同会社は個人事業主の次のステップとして活用しやすい形態です。
株式会社と比べても時間や費用も少なく済むので低コストでありながら法人設立のメリットを享受するにも適しています。
個人事業主から合同会社を設立するデメリット
個人事業主からの法人成りは多くの人が夢見ています。しかし、残念ながらメリットばかりではありません。
ここでは、個人事業主から合同会社を設立するときのデメリットをまとめました。
社会保険への加入が必要になる
法人の設立に伴って社会保険の加入が必要になります。
法人は原則として社会保険(健康保険・厚生年金)への加入義務があり、代表社員のみの会社であっても、原則として加入しなければいけません。
赤字でも法人住民税が発生する
法人成りすると、納める税金の種類や制度も変わります。個人事業主であれば、赤字の時には利益が出ていないので納税を求められることはありません。
一方で、法人になると法人税や法人住民税などの対象となります。法人住民税には均等割があるため、利益が出ていない赤字の年度でも一定額の税負担が発生します。
個人事業主であれば、赤字の年は所得税・住民税がほぼゼロになる場合もあります。しかし、法人化後はこのような固定コストを避けられません。
資金計画を立てるときには、売上が安定していない創業初期や業績が落ち込んだ年度でも一定の税負担が生じる点について把握しておくようにしてください。
経理・税務手続きが複雑になる
法人は個人事業主より複雑な会計処理が求められます。法人の決算では会社法に基づいた書類が求められます。
また、法人税申告や消費税申告といった税務申告の事務に対応しなければいけません。
経理・税務の負担増加に備えて、法人成りと同時に会計ソフトの導入や税理士との契約を検討することが事務コスト管理の観点から重要です。
税務申告を税理士に依頼する場合には年間数十万円程度の顧問料が継続的に発生するため、法人成りに伴うランニングコストとして見込んでおきましょう。
個人事業主から合同会社を設立する流れ
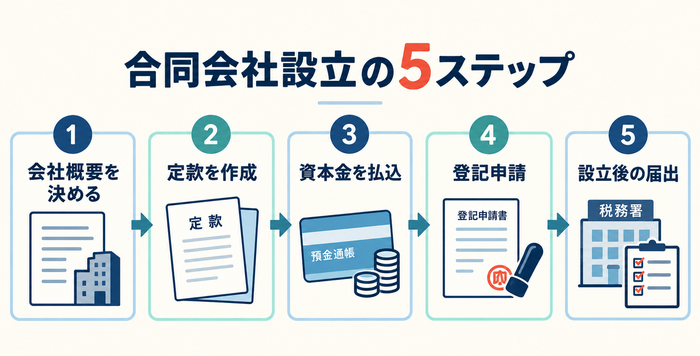
個人事業主から合同会社を設立するまでには、いくつかのステップを踏むことになります。どのような流れで合同会社を設立するのか、以下でまとめました。
会社概要を決める
法人を設立するために、まず会社の概要を決めます。商号と所在地のほか、事業目的や資本金、社員(出資者)など、登記に必要な基本事項を設立前に決定してください。
商号は既存の会社と同一所在地で同一商号を使用することはできません。使いたい商号があるときには、法務局の商号調査や登記情報検索サービスで事前確認しましょう。
資本金は最低1円から設定可能です。しかし、取引先や金融機関からの信用を考慮すると一定額を用意しておくことが実務上は望ましいとされます。
定款を作成する
合同会社の定款には事業目的・商号・本店所在地・社員の出資額などの絶対的記載事項を漏れなく記載しなければいけません。
株式会社と異なり、合同会社の定款は公証人による認証が不要です。定款を作成後はそのまま設立手続きに進むことができます。
定款は後から変更する場合には、別途手続きが必要です。
将来的に事業拡大の際に変更の手続きが発生することがあるので、事業内容の拡張可能性を考慮したうえで事業目的については幅広く記載しておくようにおすすめします。
資本金を払い込む
合同会社を設立する時には、代表社員個人の銀行口座に資本金を払い込み、通帳の写しを設立書類の一部として使用します。
払い込んだ資本金は登記完了後に法人名義の口座へ移すことになるので、設立前に法人口座の開設準備を並行して進めておくとスムーズです。
資本金の払い込みは定款作成後に行う必要があるため、手続きの順序を間違えないようにしてください。
資本金を振り込んだときには、振り込みの事実がわかるように通帳をコピーしておきます。ネットバンクの場合には、取引画面のスクリーンショットを保存しましょう。
登記申請を行う
登記申請は、設立書類(定款・払込証明書・印鑑届出書など)を揃えて本店所在地を管轄する法務局で行います。
登記申請は法務局への持参するか郵送、オンラインのいずれかの方法で行うことができ、申請から登記完了までかかる時間は通常1〜2週間程度が目安です。
加えて申請方法によっても設立日の扱いが違うので、設立日をどうしたいかによっても選ぶべき申請方法が違います。
事業開始のタイミングや取引先への案内時期も逆算して申請日を設定するようにしてください。
設立後の各種届出を提出する
法人を設立した後は、税務署への法人設立届出書・青色申告の承認申請書など、期限が定められた届出を速やかに提出しなければいけません。
都道府県・市区町村の自治体窓口への法人設立届出や、従業員を雇用する場合は年金事務所・労働基準監督署・ハローワークへの届出も必要です。
届出の種類と提出期限は多岐にわたります。設立直後に慌てることがないように税理士や社会保険労務士へ相談しながら漏れなく対応するようにしてください。
個人事業主から合同会社へ事業を引き継ぐ際に必要な手続き
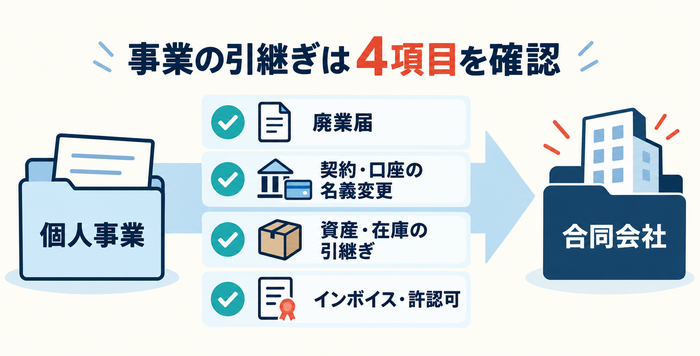
個人事業主が法人成りすることで、立場だけでなく事業に関わるものの扱いも変わります。合同会社に事業を引き継ぐために必要な手続きについて以下でまとめました。
個人事業の廃業届を提出する
個人事業を廃止する際は、廃業日から1ヶ月以内に税務署へ個人事業の廃業届出書を提出しなければいけません。
青色申告の承認を受けていた場合は廃業届とあわせて青色申告の取りやめ届出書も提出するとスムーズです。
廃業届の提出タイミングは法人設立のスケジュールと合わせて設定するようにします。
個人事業主から合同会社への切り替え日が明確になるように個人事業と法人の事業期間が重複しないよう調整するようにおすすめします。
契約や口座を法人名義へ変更する
事業に関係する契約や口座も法人に移行します。
銀行口座や取引先との契約、クレジットカード、各種サービスの名義を個人から法人へ変更する手続きを設立後速やかに進めてください。
取引先への法人成りの通知と契約変更の依頼は早めにしたほうが、請求書や入金先の混乱を防ぎスムーズに移行しやすくなります。
事業に関わる契約は多くあるので、名義変更が必要な契約・口座・サービスをリスト化して漏れなく対応することが、法人成り後の事務トラブルを防ぐうえで重要な準備です。
資産や在庫を法人へ引き継ぐ
個人事業で使用していた設備・車両・在庫などを法人へ移転する際は、適正な価額で売買するか現物出資する方法が一般的です。
資産の引き継ぎ方法によっては税務上の処理が複雑になる場合があるので、事前に税理士へ相談しながら適切な方法を選択します。
抜け漏れがないように事前に、引き継ぎ資産の種類と帳簿価額、移転時期を整理したリストを作成しておくと法人成り後の経理処理に役立ちます。
インボイスや許認可の引き継ぎを確認する
個人事業主として取得したインボイス登録番号は法人へ引き継ぐことができません。合同会社として新たにインボイス登録申請が必要です。
また、飲食業・建設業・介護・不動産など許認可が必要な事業では、法人として改めて許認可を取得し直す必要があるケースが多いので確認しておきましょう。
許認可の再取得には時間がかかる場合があるため、設立スケジュールを立てる段階から許認可の手続き期間を考慮した計画を作成してください。
個人事業主から合同会社を設立する費用
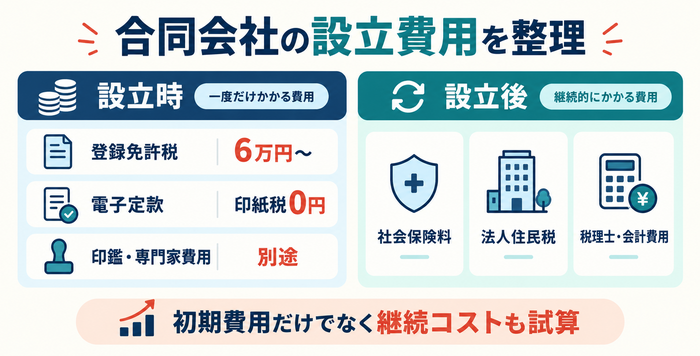
合同会社の設立には、株式会社より少ないものの費用が発生します。どの程度の費用が発生するのか目安を以下で説明します。
設立費用の目安
合同会社の設立にかかる主な費用は登録免許税6万円と定款作成費・印鑑作成費です。
公証役場での定款の認証は不要なので、株式会社と比較して総額を大幅に抑えることができます。
電子定款を利用する場合は印紙税4万円が不要になるため、司法書士や専門家に依頼する場合でも設立費用全体を20万円程度に抑えられるケースもあります。
ただし、設立費用は事業規模や依頼する専門家によって大きく変わるので、複数の専門家へ見積もりを取って比較するようにしてください。
設立後にかかる主な費用
法人を設立すると、税理士顧問料や社会保険料、法人住民税均等割など、個人事業主時代にはなかった継続的なコストが毎年発生します。
税理士への依頼費用は事業規模や依頼内容によって異なります。年間数十万円程度を目安として、資金計画に組み込んでおきましょう。
法人を安定して運営するためには、設立後の継続コストを事前に試算して、現在の事業収益でコストをカバーできるかを確認してから法人成りのタイミングを判断するようにしてください。
個人事業主から合同会社へ法人成りするタイミング
法人成りのタイミングに迷っている個人事業主も多いかもしれません。ここでは、個人事業主が法人成りするタイミングについて紹介しています。
利益が一定額を超えてきたとき
多くの個人事業主が、利益の額によって法人成りのタイミングを判断しています。個人事業主の所得税は累進課税であるため利益が増えるほど税率が上がる仕組みです。
法人税率との差が大きくなる水準まで利益が増えると、法人成りの節税メリットが生まれやすくなります。
一般的に課税所得が800万円を超えるあたりから法人化による節税効果が出やすいとされていますが、実際には社会保険料などの法人化によって発生する追加コストを含めて試算しなければいけません。
利益水準が法人成りの判断基準に近づいてきた段階で税理士へ相談し、実際の数字をもとに法人化の効果を試算することが最適なタイミングを見極める手段です。
従業員を雇用・事業拡大するとき
従業員を雇用する際に法人格を持つことで求人での信頼性が高まります。結果として優秀な人材を採用しやすくなる環境を整えやすくなるでしょう。
加えて、事業拡大に伴い金融機関からの融資や投資家からの資金調達を検討する場合、法人格があることが条件となるケースもあります。
組織化や資金調達を見据えるなら、法人成りのタイミングも事業戦略のひとつとして検討してください。
個人事業主から合同会社を設立する際によくある質問
ここからは個人事業主が合同会社を設立するときに、よく寄せられる質問をまとめました。
個人事業は自動的に法人になりますか?
個人事業主と法人は法律上まったく別の人格であるため、合同会社を設立しても個人事業が自動的に法人へ移行するわけではありません。
法人になるためには、法人設立と事業を移行する手続きが必要です。
屋号はそのまま使えますか?
個人事業主として使用していた屋号は、合同会社の商号として引き続き使用することが可能です。
ただし、法人の商号には「合同会社」という文言を含める必要があります。屋号をそのまま商号にする場合は「合同会社○○」の形式にしなければいけません。
個人事業主を続けながら合同会社を設立できますか?
個人事業主を続けながら合同会社を設立すること自体は法律上可能です。個人事業主と法人の両方を並行して運営する形態を選ぶ事業者もいます。
ただし、同じ事業を展開すると、意図的に税金を調整できると税務署の指摘を受ける可能性があります。
また、個人事業と法人の収支・経費・資産は、明確に分けて管理する必要があり、税務・会計処理が複雑になりがちです。
そのため、法人化を進める際は税理士へ相談することをおすすめします。
二重運営は事務負担が増える一方で、法人の実績を積みながら廃業のタイミングを見極められるというメリットもあるので、移行期間は計画的に管理するとよいでしょう。
まとめ|合同会社への法人成りは事前準備と適切なタイミングが成功の鍵となる
個人事業主から合同会社への法人成りは節税・信用力向上・設立コストの低さなど多くのメリットがあります。
しかし、社会保険加入義務・法人住民税・税務手続きの複雑化など新たな負担についても把握しておかなければいけません。
設立の流れだけでなく個人事業から法人への引き継ぎ手続きまで事前に正確に理解し、インボイス・許認可・資産移転などの対応漏れがないよう準備を進めるようにしてください。
法人成りのタイミングは利益水準・取引先の要請・事業拡大の状況など複数の観点から判断し、自社に適したタイミングで進めることが安定した法人運営への第一歩です。
創業手帳(冊子版)は、個人事業主から事業成長を目指す人に向けたコンテンツを多数掲載しています。将来を見据えたパートナーとして創業手帳を活用してください。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳