設備投資で税金が安くなる?2026年新「投資促進税制」をわかりやすく解説

中小企業も対象!大型の設備投資なら即時償却・税額控除を受けられる
投資の拡大は、変化する社会に対応するため、競争力を維持するために大きな効果を発揮します。
2026年度に創設された大胆な投資促進税制は、大型の設備投資を行う企業に即時償却または税額控除を認める制度です。
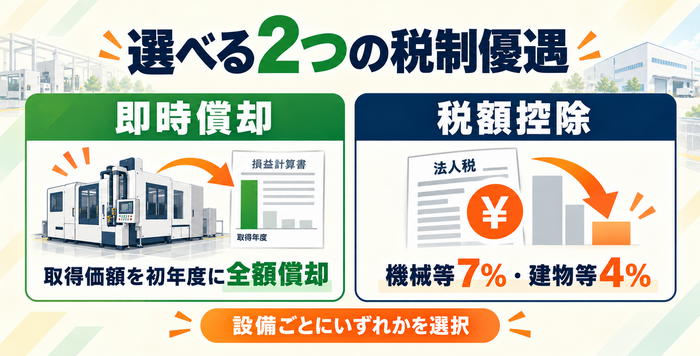
対象となる優遇措置は即時償却と税額控除の2種類で、設備ごとにどちらを適用するか企業自身が選択できます。
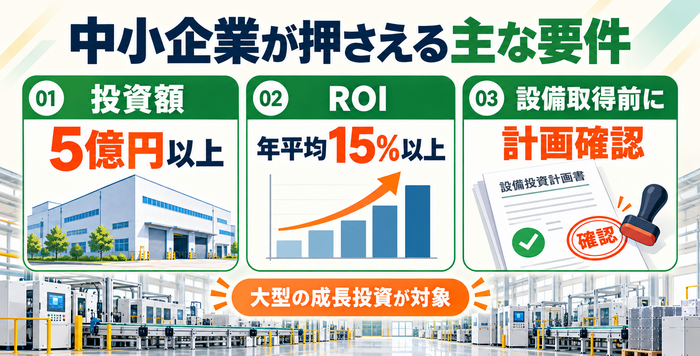
ただし中小企業であっても投資額5億円以上、投資利益率(ROI)が年平均15%以上などの要件があり、通常の設備更新とは異なる大規模投資向けの制度です。
中小企業も対象なので大型の設備投資を検討しているならぜひ活用してください。
この記事の目次
2026年に新設された「大胆な投資促進税制」とは
2026年に創設された大胆な投資促進税制は、一定の条件を満たした青色申告書を提出する法人が対象です。
正式名称は特定生産性向上設備等投資促進税制であり、国内における大規模かつ高付加価値の設備投資を促進することを目的としています。
この制度は単なる設備の入れ替えではなく、高付加価値化につながる大胆な成長投資を後押しする制度として位置付けられています。
以下では、対象となる主体や適用要件についてまとめました。
企業規模や業種を問わず幅広い事業者が対象
今回の投資促進税制は大企業だけでなく中小企業者等も対象となっています。
大企業から中小企業者等まで幅広い法人が対象となる税制 なので、様々な分野、規模での活用が期待できます。
業種についても原則として幅広い業種が対象に含まれており、特定の業種に限定された制度ではありません。
ただし、一部の事業については対象外となるケースがある点に注意してください。
中小企業でも5億円以上の投資が必要
中小企業も対象という点だけを見ると、利用しやすい制度と感じられるかもしれません。
しかし、実際の投資下限額は中小企業者等でも5億円以上、一般企業の投資下限額は35億円以上です。
つまり、中小企業者等であっても数百万円規模の投資ではこの制度の要件を満たせないということです。
投資計画における投資利益率が年平均15%以上見込まれることも要件とされ、一般的な設備更新とは性格が異なる点には留意してください。
大胆な投資促進税制で税金はどのくらい安くなる?
投資促進税制で特に気になるのが、「どの程度税金が安くなるのか?」ということです。
優遇措置には即時償却と税額控除の2種類があり、事業者は設備ごとにいずれかを選択して適用する仕組みです。
即時償却を選択すれば取得価額を初年度にまとめて償却でき、税額控除は法人税額から直接一定割合を差し引けます。
どちらを選ぶべきかは企業の利益状況や今後の事業計画によって異なるので、一律に有利不利を判断はできません。
以下では、投資促進税制の効果について説明しています。
即時償却を選択できる
即時償却とは、対象設備の取得価額の全額を取得した事業年度にまとめて経費として計上できる仕組みです。
通常の減価償却では複数年にわたって費用化する取得価額を、初年度に一括で計上できる点が大きな特徴です。
ただし、即時償却は課税所得を圧縮する効果であり、税金そのものが取得価額分減額されるわけではありません。
即時償却の効果を調べるには、実際の所得からシミュレーションしてください。
最大7%の税額控除を選択できる
税額控除を選択した場合には、機械装置・器具備品・工具・ソフトウェアは取得価額の7%を法人税額から控除できます。
建物・建物附属設備・構築物については、税額控除の割合が取得価額の4%となる点に注意してください。
この税額控除には上限が設けられています。控除できる税額はその事業年度の法人税額の20%までです。
即時償却と税額控除はどちらを選ぶ?
投資促進税制では、即時償却か税額控除かどちらにするか選ぶことになります。
即時償却は初年度の課税所得を大きく圧縮できる一方、その分将来の減価償却費が減少する点がデメリットです。
一方で税額控除は法人税額から直接一定割合を差し引けます。
なお、控除しきれなかった額を3年間繰り越せる制度もありますが、予見し難い国際経済事情の急激な変化に対応するための計画について認定を受けるなど、一定の要件を満たす法人に限られます。
どちらが有利かは企業の利益見通しや資金繰りの状況によって異なりますので、事業計画を立てて、事前にシミュレーションを行って判断してください。
大胆な投資促進税制の対象となる設備・投資計画
投資促進税制は、活用次第で企業の成長を後押ししてくれます。
ただし、制度を利用するには対象設備を購入するだけでなく、事前に設備投資計画について経済産業大臣の確認を受けなければいけません。
確認を受けずに設備を取得した場合は制度の対象外です。投資計画の段階から、手続きのスケジュールを含めて意識しておくようにしてください。
対象となる設備や投資額、投資利益率などには明確な要件が定められているので事前の確認を徹底します。
対象となる設備
投資促進税制の対象設備には機械装置、器具備品、工具、建物、構築物、建物附属設備、ソフトウェアなど幅広い資産が含まれています。
特筆すべきなのが従来の生産性向上設備等投資促進税制と異なり、建物も対象資産に含まれている点です。
対象となる設備は、生産等設備を構成する資産として国内の事業の用に供されることが要件となります。
単なる設備更新だけを目的とするのではなく、生産性や収益性の向上につながる投資計画であることが重要です
また、個々の設備について一定の取得価額要件が設定されているので、取得しようとしている資産が要件を満たすかどうか個別に確認してください。
対象外となる設備
対象となる設備は、国内の事業の用に供する設備等で、貸付けの用に供するものは対象外です。また、生産等設備を構成する資産であることも求められます。
さらに、建物も対象資産に含まれますが、生産等設備を構成する資産であることなどの要件があります。
また、建物も対象資産に含まれますが、生産等に必要な設備等として、投資計画やROIなどの要件を満たす必要もあります。
建物を取得するだけで自動的に制度を利用できるわけではない点に注意してください。
投資額とROIの要件
投資促進税制では投資額の下限が設定されています。企業規模によって基準が異なり、投資下限額は一般企業で35億円以上、中小企業者等では5億円以上と定められました。
つまり、企業規模に応じた水準の大型投資が要件です。
さらに、投資計画について投資利益率(ROI)が15%以上となることが見込まれることも要件です。
このほか設備投資計画が取締役会など適切な機関の意思決定に基づくものであることや、資金調達手段が明記されていることなども求められます。
青色申告を提出する法人であれば業種等は問わないものの、一定の要件を満たすように求められています。
利用を検討する時には、要件を満たせるかどうかも確認しておいてください。
大胆な投資促進税制を利用する流れ
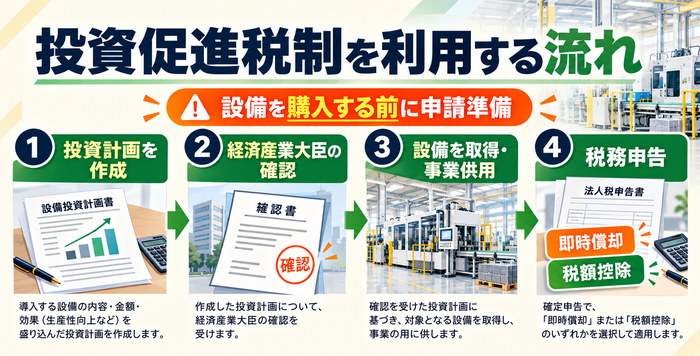
本制度を利用する際は、設備を購入した後ではなく、投資計画の段階から手続きを進めなければいけません。
手続きは投資計画の作成、経済産業大臣の確認、設備の取得・事業供用、税務申告という順序で進められます。
実際に確認を受けるまでに一定の期間を要するため、設備導入のスケジュールから逆算して余裕を持って準備するようにしてください。
以下ではステップごとに投資促進税制を利用する流れをまとめました。
1.対象となる設備投資計画を作成する
投資促進税制を利用するには、まず投資額やROIなどの要件を踏まえた上で、具体的な設備投資計画を策定することが最初のステップです。
投資計画は取締役会など適切な機関の意思決定に基づいて策定されなければいけません。
この段階で投資額や投資利益率の見込みを具体的に試算し、要件を満たせるかを確認しておくようにしてください。
2.経済産業大臣の確認を受ける
投資促進税制では、策定した設備投資計画について申請を行って経済産業大臣から確認を受ける必要があります。
申請から確認書の発行までは一定期間かかるとされているので、余裕を持ったスケジュール管理が必要です。
確認書の発行時期から逆算して、設備導入のタイミングを踏まえて早めに申請手続きを行うようにしてください。
3.設備を取得して事業に使用する
確認を受けた後、対象設備を実際に取得し、事業の用に供することが次のステップに進みむ条件です。
設備の取得と事業供用は、確認を受けた日から5年以内に行う必要があると定められています。
設備の取得と事業供用までに5年の猶予があるので、工場建設など時間を要する大規模投資にもある程度対応できます。
4.税務申告で即時償却または税額控除を適用する
最終工程として税務申告があります。設備を取得して事業供用した後、税務申告の際に即時償却または税額控除のいずれかを適用して申告してください。
どちらの優遇措置を選択するかは、設備の取得年度における事業年度の申告時に確定させなければいけません。
適用の判断には専門的な知識が必要となるため、税理士など専門家に相談しながら進めるようにしてください。
大胆な投資促進税制はいつまで利用できる?
この制度を利用するには、2029年3月31日(令和11年3月31日)までに設備投資計画について経済産業大臣の確認を受けなければいけません。
確認を受けた投資計画については、確認を受けた日から5年以内に設備を取得・事業供用したものが対象です。
確認期限と取得期限を分けて長めの期間を設けることで、工場建設など時間を要する大規模投資にも対応できる制度設計が採用されています。
中小企業が利用する時の注意点
投資促進税制は中小企業も対象です。しかし、実際に活用できるのは大規模な成長投資を計画している企業に限られます。
制度を利用する時には、投資額や併用制限、事前準備の必要性など複数の注意点を確認します。
既存の中小企業向け設備投資税制との違いを理解した上で、自社に適した制度を選ぶようにしてください。
以下では中小企業が利用する時に留意しておきたいポイントをまとめました。
5億円未満の設備投資では利用できない
中小企業者等は、投資計画に記載された生産性向上設備等の取得価額の合計額が投資計画期間中の総額で5億円以上と設定されています。
つまり、5億円未満の設備投資計画では本制度を利用できません。
本制度は幅広い中小企業を対象にしていますが、大型の成長投資を計画している企業が使える制度です。
一般的な機械の買い替えなど数百万円から数千万円規模の設備投資には、本制度は適用できない点に注意してください。
ほかの設備投資税制と併用できない場合がある
制度の適用を受ける場合、投資計画の期間中は中小企業経営強化税制など一部の設備投資税制を併用できません。
併用できない制度には、中小企業経営強化税制、地域未来投資促進税制、カーボンニュートラルに向けた投資促進税制が含まれます。
投資額や設備の種類によっては別の税制のほうが適している可能性もあるため、複数の制度を比較検討してください。
設備を購入する前から申請の準備をする
投資促進税制は、設備投資計画について経済産業大臣の確認を受けることが前提となるため、設備の購入前から準備をはじめなければいけません。
申請から確認書の発行までは30日程度を要するとされているので、余裕を持ったスケジュールで準備を進める必要があります。
設備を購入した後に本制度の存在を知る、もしくは準備したのに対象外だったという事態を避けるためにも、投資計画の早い段階から要綱や対象になるかどうかを確認してください。
5億円未満の設備投資ならどの税制を検討する?
大胆な投資促進税制の投資下限額を満たさない中小企業には、ほかにも設備投資を支援する税制がいくつか用意されています。
代表的な選択肢として、中小企業経営強化税制、地域未来投資促進税制、カーボンニュートラルに向けた投資促進税制が挙げられます。
自社の投資額や設備の種類、事業内容に応じて、どの制度が最も適しているかを比較検討してください。
中小企業経営強化税制
中小企業経営強化税制は、一定の要件を満たす設備について即時償却または税額控除を受けられる制度です。
大胆な投資促進税制と異なり、投資額の下限が低く設定されているため、より幅広い中小企業が利用しやすい制度だといえます。
通常の設備更新や生産性向上を目的とした投資を検討している中小企業にとって、比較検討すべき代表的な選択肢のひとつです。
地域未来投資促進税制
地域未来投資促進税制は、地域経済を牽引する事業に関連する設備投資を支援する制度です。
地域経済牽引事業計画に則って建物・機械等の設備投資を行う場合に、法人税等の特別償却(最大50%)又は税額控除(最大6%)を受けられます。
大胆な投資促進税制の要件を満たさない場合でも、地域経済への貢献度によっては利用できる可能性があります。
カーボンニュートラルに向けた投資促進税制
カーボンニュートラルに向けた投資促進税制は、脱炭素化と付加価値向上につながる設備投資を対象とした制度です。
脱炭素化に資する設備投資を計画している中小企業は、炭素生産性の向上率に応じて、税額控除を受けられます。
環境対応と生産性向上を同時に目指す投資計画であれば、本制度の適用を検討する余地があるかもしれません。
大型の設備投資を予定しているなら早めに対象になるか確認しよう
大胆な投資促進税制は、原則として全業種を対象に、即時償却または最大7%(建物等は4%)の税額控除を認める制度です。
ただし中小企業であっても投資額5億円以上、投資利益率(ROI)が年平均15%以上 などの要件があり、すべての設備投資で利用できるわけではありません。
これから工場新設や生産設備の大規模更新、自動化などを検討する企業は、設備取得前の段階から制度の利用可能性を確認しておくようにしてください。
投資促進税制が利用できない場合でも、中小企業が利用できる制度が多数存在します。自社の事業や環境を見直して、どれを利用できるのかチェックしてみてください。
(編集:創業手帳編集部)
 創業手帳
 創業手帳0
 補助金ガイド
 飲食開業手帳